非农登场:美元、黄金与油价在就业数据前重新定价
2026年11月6日(北京时间),今日市场焦点是美国10月非农就业报告。英国央行刚完成三年来首次加息,油价又在中东供应忧虑下快速反弹,市场需要重新判断就业韧性、能源通胀与主要央行收紧节奏之间的平衡。11月5日纽约时段,风险资产因芯片股抛售承压;路透汇总显示,现货黄金升至约4,103.83美元/盎司,美国10年期国债收益率回落至约4.835%。Brent结算上涨3.88%至98.29美元/桶,WTI
现货黄金交投4097美元附近,美股纳指重挫5.52%,市场等待美国非农数据
周五(北京时间11月6日)亚市早盘,现货黄金交投于4097美元/盎司附近,金价周四上升至逾两周高点,美元指数徘徊在9月30日以来最低水平,投资者正等待美国关键非农就业数据以寻找利率政策线索;美原油交投于91.32美元/桶附近,油价周四上涨,因油轮再次遭到袭击加剧市场对石油供应的担忧,同时投资者重新评估美以联军与伊朗之间战争的前景。股市美股周四大幅收低,纳指重挫5.52%至24315.00点,创19
英国央行加息至4%,英镑六连涨止步,交投1.3455附近
周五(11月6日)亚洲时段,英镑兑美元窄幅波动,当前交投于1.3455附近。英国央行周四将银行利率上调至4%,与市场定价一致,英镑的六日连涨止步于1.3500略上方。英镑兑美元周三触及该水平——为9月中旬以来最高——周四再次触及。英国央行决议英国央行货币政策委员会九名委员全数投票支持加息,其中一人主张加息50个基点。行长贝利会后表示,此次加息不应被市场解读为一系列加息的开端。央行同步上调通胀路径,
每日汇评:美元在美国非农就业数据发布前谨慎观望,价格回落至接近4060美元
黄金价格在10月美国非农就业数据发布前,从4147美元回落至接近4047美元。美元反弹,投资者在关注美国就业市场报告前保持谨慎。OCBC预计,分裂的政府可能会限制财政扩张,并对美国经济增长造成压力。黄金价格在周五未能突破4147美元的美国中期选举推动的上涨趋势后,回落至接近4047美元。此前金价从3870.25美元的近期低点强劲反弹,但随着美元(USD)再度走弱,这一反弹势头已受到抑制。与此同时,
【INFINOX】2026/11/06 国际要闻及市场分析
Part.01 国际要闻1、美联储官员释放鹰派信号,克利夫兰联储主席哈马克表态通胀风险仍偏高,倾向渐进式加息,当前市场定价 12 月加息 25bp 概率升至 70.9%,美债收益率高位震荡,隔夜美股大幅收跌,纳指跌幅超 5.5%。2、英国央行开启三年多来首次加息,上调基准利率,央行表态本轮加息并非单次,后续仍有继续收紧货币政策的可能性,英镑波动加剧,市场重新评估英国通胀粘性风险。3、墨西哥央行宣布
美国10月非农前瞻:调查预期新增5.9万人,失业率4.2%
道琼斯调查的经济学家一致预期,美国10月非农新增就业仅5.9万人,较9月的2.9万人小幅回升。市场预计失业率维持在4.2%。就业增量与劳动力规模从2025年1月至2026年9月,美国非农新增就业均值仅3.5万人,期间仅有一个月新增岗位突破20万,另有七个月出现就业负增长。同期失业率仅小幅上行0.2个百分点。劳动力总量在区间内减少43.4万人,自2025年9月以来累计降幅接近百万,劳动参与率回落至6
美联储后续仍有加息必要,AI产业举债扩张带来潜在信贷风险
里士满联邦储备银行行长托马斯·巴尔金周四(11月5日)释放偏鹰信号,认为美联储后续仍有加息必要,但加息幅度与节奏尚未确定。当前通胀居高不下,就业市场保持强劲,同时AI产业与大型科技企业举债扩张带来的潜在信贷风险,也进入了他的观察范围。就业通胀格局巴尔金在里士满联储2026年首席财务官峰会、接受采访时表示,美国失业率处在接近历史低位的水平,但通胀水平依旧偏高,政策方向已经比较明确,核心的不确定性在于
现货黄金升至两周多高位约4100美元,美元走弱与油价下跌提供支撑,市场等待美国就业报告
现货黄金周五(11月6日)亚洲早盘一度升至两周多高位约4100美元/盎司,受美元走弱与油价下跌支撑。交易者将关注周五晚些时候公布的美国9月就业报告,以寻找利率政策线索。贵金属在民主党横扫美国中期选举后延续涨势。民主党掌控国会令油价大幅下跌,市场猜测选举将加速结束伊朗冲突。加息预期据CME FedWatch工具,市场目前定价美联储12月加息概率接近70%。更高的利率增加了持有无收益黄金的机会成本。周
EBC环球焦点|英镑小跌 英国央行几年来首次加息
周五(11月6日)英镑走低,受美国股市暴跌影响,投资者纷纷寻求避险资产,并在美国关键就业报告发布前夕拖累国债收益率下行。在英国央行宣布自2023年以来首次加息,并警告称若伊朗战争持续则可能再次加息后,交易员加大了对英国未来加息的押注。行长贝利注意到油价暴跌,不过他警告称,由于“潜在的通胀压力”依然存在,通胀和利率前景仍高度不确定。上个月英国本地服务业增长速度达到2月以来的最高水平,订单和新招聘人数
美元指数非农前持稳101.65附近,市场关注10月就业数据与12月加息预期
周五(11月6日)亚洲时段,美元指数震荡微涨,当前交投于101.65附近。美国劳工部周五公布10月就业数据前,市场关注非农就业增长以及美联储12月再次加息的预期能否维持。市场共识为新增非农就业6.5万、失业率4.2%、平均时薪环比上涨0.3%、同比上涨2.9%。就业增长预计将从9月的2.9万加速。市场已定价12月加息概率约80%。领先指标10月就业相关指标显示韧性,且强于前月。ADP私营部门就业增
【Wisuno斯瑞行情拆解局】美国10月ADP就业新增8.6万人!服务业撑起就业市场,非农数据成下一焦点!
美国私营部门就业增长在10月保持稳定,新增岗位数量略高于市场预期。尽管招聘速度仍然温和,但企业并未出现明显的进一步收缩迹象,显示美国劳动力市场依然具备一定韧性。根据ADP最新公布的数据,美国10月私营部门就业人数增加8.6万人,高于市场预期的6.9万人,与下修后的9月数据持平。这一结果显示,美国就业市场尚未明显恶化。不过,行业之间的招聘表现仍存在分化,服务业继续成为就业增长的主要支撑。一、服务业撑
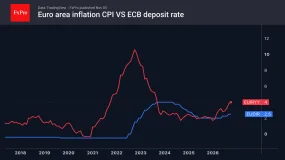
FxPro汇评:欧元强势反弹
注:此文章由FxPro高级分析师Alex Kuptsikevich撰写· 油价下跌利好欧元区经济,也为欧元提供支撑。· 市场预期欧元区与美国的GDP增长差距将缩小,支撑欧元兑美元走势。美国中期选举中民主党获胜后,随着美国国债收益率和油价下跌,美元也同步走弱。美元兑G10货币下跌,而改善的风险偏好使欧元成为主要受益货币之一。欧元区通胀率从3.8%加速升至4%,创2023年9月以来新高,这进一步增加了
【Wisuno斯瑞市场分析】非农前夜,全球市场剧烈震荡!黄金、白银、原油与纳指迎来关键考验!
美国中期选举后的市场乐观情绪迅速逆转,全球金融市场迎来剧烈震荡。隔夜美股科技股遭遇大规模抛售,纳斯达克指数大幅下挫,AI芯片板块成为市场重灾区。与此同时,投资者重新转向黄金等避险资产,美元走势趋于谨慎,原油则在此前大幅下跌后出现反弹。随着美国10月非农就业报告即将公布,黄金、白银、欧美、原油及纳指五大品种正面临新的方向选择。黄金(XAUUSD):避险需求与非农预期交织黄金近期表现相对强势。受美元走
EBC热点分析|“蓝色风暴”席卷美国 股市风口看过来
资产管理公司的股票持仓比例降至低位,而量化基金则继续大量买入股票。德意志银行数据显示,10月中旬两者之间的差距达到2020年以来的第二大水平。显然,基金经理最终胜出。标普500指数(代码SPXUSD)在半个月内大幅下跌,迫使基于计算机的投资策略激进地平仓。尽管如此,德意志银行指出,全权委托投资者未分配资本的积累起到了结构性支撑作用,随时准备在未来几个月吸收抛售压力。民主党在中期选举中夺回了国会控制
ACCM: 科技股重挫拖累英股,英国央行加息并释放鹰派信号
英国股市周四收低,回吐早盘涨幅。此前一天,民主党在美国中期选举中取得压倒性胜利,推动市场大幅反弹,但华尔街在周四早盘重新下跌,拖累伦敦市场表现。美国科技股遭遇最猛烈的抛售,人工智能(AI)相关股票尤其承压。投资者担心,若国会加强对这一新兴行业的监管,AI基础设施建设步伐可能放缓。油价反弹也对股市构成压力。周三,美国中期选举结果引发市场对中东和平进程的期待,推动油价大跌。特朗普领导的共和党选举惨败,
GLG先行视角|AI投资热潮遭遇压力测试:美股抛售蔓延亚洲,半导体产业链集体承压
11月5日,美国科技股遭遇大规模抛售,纳斯达克综合指数单日下跌约5.5%,正式进入技术性调整区间。市场恐慌情绪迅速向亚洲蔓延,11月6日,日本、韩国及中国台湾地区股市普遍走弱,半导体与人工智能产业链成为本轮调整的主要受冲击板块。韩国综合股价指数盘中一度下跌约8.8%,触发市场熔断机制,交易暂停20分钟;日本日经225指数早盘跌幅超过5%,并因较此前高点回落超过20%而进入技术性熊市区域。与此同时,
【每日策略】非农前夕 金价震荡
黄金小时图黄金方面:11月6日早间,美联储官员哈玛克发表最新讲话称,渐进式加息对经济和金融体系的扰动更小,他倾向于采取小幅度的利率调整。美联储官员巴尔金则表示,当前经济整体需求稳健,尽管尚未传导至部分行业;企业盈利依旧强劲,正推动企业扩大投资、稳定用工。他预计通胀不会进一步加速,但目前也未见回落迹象,因此认为渐进加息仍是合理的选择。智昇研究投资策略师麦东认为,官员们渐进式加息的表态,使得今晚的非农
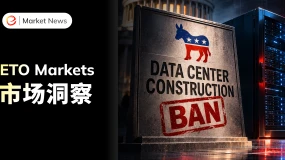
ETO Markets 市场洞察|美股遭遇重挫,数据中心限建终结 AI 行情?
11 月 5 日,美股遭遇自 2025 年 4 月以来最猛烈的单日抛售之一。纳斯达克综合指数下跌 5.52%,道琼斯指数下跌 3.44%,标普 500 指数下跌约 4.4%。费城半导体指数跌超 12%,存储、芯片及光通信板块成为抛售中心,美光科技、西部数据跌超 17%,闪迪跌超 22%。这轮调整的直接催化,是民主党赢得中期选举后,部分议员及新当选州长推动暂停数据中心建设、加强 AI 监管的表态。暂
13 周年回馈持续升温|第一轮幸运抽奖开启,黄金冠军赛激战正酣
赛程向前,好礼接棒!ETO Markets 13 周年回馈盛典驶入 11 月,属于交易者的首轮周年惊喜,即刻迎来兑现时刻。幸运转盘启幕·兑现竞速荣光苹果尊享套装、iPhone Duo、Sony 耳机、麦卡伦 18 年威士忌,叠加最高 188 美元现金奖励,全量奖池现已悉数就位。从日常实用的数码装备,到值得珍藏的典藏礼遇,每一次转盘落下,都对应一份实打实的周年回馈。本次抽奖全程 100% 中奖,每张
Rallyville Markets每日市场分析-11月6日
风险提示:差价合约交易因具有一定的风险性,可能不适合所有投资者。在交易前,请确保您阅读并已充分了解可能涉及到的相关风险。同时,请谨慎考虑您的投资目标,财务状况,投资需求与经验水平,并在必要时获得独立的专业意见。免责声明:本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任。
热点资讯
美元大幅走弱,英镑兑美元强势拉升创9月16日以来新高
 WikiFX
ATFX早评:中期选举进行中 欧元乘势大幅升值
WikiFX多重利好共振 多家机构发声继续看好A股中长期表现
WikiFX中期选举决定两年后大选?克林顿和奥巴马的经历值得一说
WikiFX美股光伏拉升!IRA补贴预期升温 A股光伏迎多重催化(名单)
WikiFX假招聘、恶意软件、内部AI工具被黑,币安披露“史上最大加密货币劫案”细节
WikiFX美元指数走低支撑黄金超跌修正,重回区间震荡
WikiFX今日为何大涨?多家公募共识:前期调整已较为充分
WikiFXATFX晚评:英央行决议来袭 预期三年来首次加息25基点
WikiFX美科技股遭“血洗”,纳指重挫超5%,芯片指数跳水12%,闪迪暴跌22%,“恐慌指数”飙升
WikiFX