AIMS荣鹰证券 | 市场动态 | 欧元暴跌美元站上102,黄金跌至两月低位,布油失守100美元
周三,由于财政担忧导致法国债券再次承压,欧元兑美元再度暴跌,并失守1.12关口,最终收跌0.57%,报1.1194。美元指数日内持续走强,盘中一度涨至102.50的日内高点,最终收涨0.42%,报102.27。由于美元走强和美债收益率高企,黄金创近两个月来的新低。油价在亚欧盘持续震荡,并于美盘时段冲高回落。美股三大股指收跌,欧股主要股指全线收跌。外汇市场:法国债券再承压,美元站上102关口欧元兑美
QUBE MARKETS 10.8 汇评|美联储10月加息概率骤降至17%,美元承压黄金欧元英镑喘息,原油因霍尔木兹海峡重启传闻单周重挫超8%
市场综述市场对美联储10月加息的押注本周出现大幅逆转——据预测市场最新数据,截至10月7日美东时间中午,10月28日议息会议维持利率不变的概率已升至83%,加息概率则由此前一周普遍被估算在五至七成的区间骤降至仅17%。这一鹰派预期的快速降温为此前持续承压的黄金、欧元、英镑带来一定喘息空间,三者枢轴点均较前一交易日小幅回升。与此同时,原油本周经历剧烈波动——市场一度传出伊朗与阿曼就重开霍尔木兹海峡达
MDM每日早评及分析 - 2026年10月08日
美元指数美元指数在周三稳定在102上方左右,此前在前一交易日承压。交易员们还关注美联储官员的言论,政策制定者在上周发布的低于预期的个人消费支出(PCE)通胀和就业数据后,越来越多地暗示对利率采取较温和的立场。市场目前预计美联储本月将保持政策不变的概率接近80%。与此同时,投资者继续关注债券市场,此前由于对持续通胀、上升的财政风险和高水平的人工智能相关债务发行的担忧,债市出现了近期抛售。总体来看,美
FXT经济数据汇总(亚太区10/08)全球经济动态与货币政策展望:欧元区消费回升,日本工资保持韧性,美国贸易逆差扩大与加拿大顺差明显增长
欧元区零售回升但消费动力偏弱欧元区8月零售销售环比增长0.1%,结束7月0.6%的下滑,但低于市场预期的0.2%;同比增长0.8%,高于前值0.4%。分类来看,非食品销售环比增长0.5%,食品、饮料和烟草增长0.1%,汽车燃油下降1.9%。同比方面,非食品和食品销售分别增长1.7%和1.6%,燃油销售下降3.7%,消费改善主要集中在燃油以外领域。主要经济体表现依然分化,德国零售销售环比增长1.3%
FXT财经看点(亚太区10/08)AI投资热潮重塑全球增长前景,IMF警示债务与融资压力
国际货币基金组织总裁格奥尔基耶娃认为,全球经济正面临增长动力不足与财政压力上升的双重挑战。过去长期低利率帮助各国维持高债务,但这一环境已经改变。全球公共债务接近二战后高位,并可能突破全球GDP的100%。随着融资成本上升,仅依靠经济增长降低债务率越来越困难,各国需要重新调整支出与财政安排。与此同时,人工智能正在成为改变全球经济格局的重要力量。AI投资已经从科技行业扩展至芯片、数据中心、电力设施和通
EBC热点分析|欧元反弹时机成熟 上限并不乐观
周一欧元(代码EURUSD)暴跌至17个月低点,这源于市场对欧元区主权债务危机的担忧加剧。法国控制预算赤字能力以及债券市场遭遇严重抛售都助长了悲观情绪。受利率上升和政治不确定性双重因素影响,法国国债面临巨大的抛售压力。其与德国国债之间的收益率差距扩大至2011年债务危机以来的最高水平。总理勒科尔尼正面临艰难的平衡之举:他计划推出严厉的紧缩措施,但在2027年4月这场关键的总统大选前,其执政党在议会
KCM Trade发布《2026年第三季度市场报告》原油与债券收益率推动市场波动,全球主要央行立场趋于鹰派
全球屡获殊荣的差价合约经纪商KCM Trade发布《2026年第三季度市场报告》,深入分析第三季度影响全球市场的主要宏观经济动态。报告由首席市场分析师Tim Waterer主导,围绕原油价格、通胀、货币政策、债券收益率及股票市场展开深入分析,并为零售及机构交易者提供前瞻性市场洞察。原油波动加剧、收益率走高与股市创下历史新高《2026年第三季度市场报告》指出,美伊冲突是第三季度市场波动的重要驱动因素
【BCR财经速递】石油供应恢复,黄金获底部支撑
周三欧洲时段,现货黄金小幅走低,交投于4130美元/盎司附近。短线承压之际,石油供应恢复与美债收益率回落正为金价提供一定的底部支撑。壳牌首席执行官表示,中东石油流量已恢复至冲突前约80%的水平,多家大型银行与航运分析机构也给出了类似估计。这一供应恢复缓解了能源价格的上行压力,进而减轻了市场对通胀和美联储加息的担忧。与此同时,美国国债收益率周二回落,此前一日长期收益率曾升至数十年新高。收益率的回落降
【FP Markets澳福曙光新闻】股市上涨,债券空头坚持立场
前瞻:美股再创新高,但亚洲股市表现落后。美国国债收益率接近24年来的高位,瑞·达里奥警告称,泡沫即将破裂。股市创历史新高;亚洲未能延续涨势标普500指数已连续四天上涨,昨日创下历史新高,年初至今累计上涨近15%。纳斯达克综合指数和纳斯达克100指数也均收于历史新高,道琼斯指数也上涨了253点。大型股指数整体走势较为均衡,339只成分股上涨,163只下跌。此轮上涨主要由科技股领涨;英伟达股价小幅走高
BCR每日晚评及分析 - 2026年10月7日
收益率自高位回落,黄金与美股同获支撑;霍尔木兹扰动叠加库存下降,WTI自低位反弹
市场主题10月6日,长端美债收益率自周一的多十年高位回落、美元同步走弱,构成当日多数品种的共同背景,但各资产的敏感度并不一致:黄金对实际利率与美元最直接,标普500更多由AI权重股在债市走弱中继续推动,欧元受法国预算推进、法债企稳提振,英镑主要跟随美元端。原油的上涨另有独立机制——霍尔木兹方向袭击抬升中东运输风险,WTI自欧市低点反弹。当日收报:黄金4163.94,标普500连续第四日收涨并创纪录
科技股强劲领涨推动标普500创新高,油价重返百元、现货黄金于$4,100美元上方承压
受科技板块持续走强支撑,标普500指数前一交易日再创历史新高,美股股指期货在今日早盘交易中整体维持平盘整理。周二美股三大指数全线收涨,标普500指数上涨0.6%,录得连续第四个交易日上扬;道指收涨0.5%,纳斯达克指数上扬0.4%。芯片板块领衔涨势,其中迈威尔科技(Marvell)与超威半导体(AMD)涨幅居前。国际油价周三再度走高,中东地缘局势再度紧张引发市场对潜在供应中断的担忧,推动布伦特原油
【每日策略】美债压制 金价震荡
黄金方面:昨日金价一度下探至4103美元附近,随后出现反弹,盘中回到4170美元附近。短期金价反弹,主要受美元和美债收益率从周一高位回落带动;但长端收益率仍居高位,黄金尚未摆脱震荡格局。10月6日,美债收益率从高位小幅回落,但整体仍维持在多年高点附近。10年期美债收益率约在5.27%附近,30年期美债收益率约在5.63%附近,仍对黄金构成明显压制。智昇研究投资策略师麦东认为,美元和美债收益率仍是压
KCM Trade首席市场分析师Tim Waterer:风险资产逐步适应高收益率与百美元油价
尽管债券收益率仍维持在数十年来的高位,且布伦特原油价格依然处于100美元关口,标普500指数仍于周二创下历史新高,首次收于7,800点上方。道琼斯工业平均指数和纳斯达克指数同样收涨。这向我们传递了什么信号?这表明,只要企业盈利依然强劲,风险资产正在学会适应高企的收益率与油价。下一轮美股财报季将于下周拉开帷幕,届时我们将能更清晰地看出,企业部门(尤其是此前引领市场动能的科技股)能否继续帮助股市抵御债
GO Markets出金付款凭证与银行参考编号的用途
关于GO Markets,出金付款凭证和银行参考编号用于证明付款已经发起,并帮助收款银行在跨境清算链路中定位资金。它们是处理已付款但未到账问题的重要材料。如何索取就GO Markets而言,通过官网公示的客服邮箱、在线客服或客户后台提交请求,说明交易账号、出金申请编号、金额和处理日期,并明确要求付款凭证及银行参考编号。需要核对的字段收到材料后,检查付款日期、金额、币种、汇出行名称、收款账户末四位和
【Wisuno斯瑞行情拆解局】贝森特权力“膨胀”:特朗普把美国经济押在他身上?
从财政赤字到美债,从通胀到货币政策,特朗普政府越来越多的经济议题正在压到美国财政部长斯科特·贝森特身上。上任约20个月后,贝森特正在成为特朗普政府经济政策中的核心人物。但与此同时,他也面临来自华尔街、财政部内部以及经济数据本身的多重压力。据《华尔街日报》报道,贝森特在财政部建立了高度集中的管理体系,并以强硬、高压的方式推动特朗普政府的经济议程。一名曾与贝森特共事的高级政府官员甚至直言:“斯科特不能
ETO Markets 每日汇评|美元回落带动黄金与非美反弹,聚焦美联储会议纪要
XAU/USDETO Markets 观点周二,黄金亚盘上涨至4152附近后加速回落,午间下探4102附近;欧盘自4114附近反弹,晚间冲高4180附近。美盘回落至4143附近获得支撑后再度上行,最高触及4185附近,日线收出带上下影线的小阳线。美国8月贸易逆差扩大至1056亿美元,高于预期的1020亿美元;9月全球供应链压力指数由1.06升至1.28,ADP周度就业人数增加2.375万人。美元指
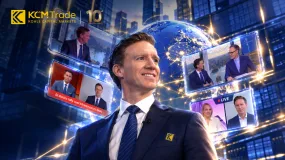
KCM Trade首席市场分析师Tim Waterer九月持续亮相全球主流媒体,分享市场洞察
KCM Trade首席市场分析师兼澳大利亚福布斯顾问委员会成员Tim Waterer,于九月期间持续接受亚洲、澳大利亚、欧洲及中东地区主流国际媒体采访,分享其对全球市场的专业见解。采访内容涵盖全球市场的多个重要议题,包括美国国债收益率、原油价格、美联储货币政策、人工智能、黄金及比特币等市场趋势,并先后亮相NDTV Profit、BBC News、TRT World、RTHK Radio 3、Ash
ETO Markets 市场洞察|中国央行连续23个月购金,释放什么信号?
10月7日公布的官方储备数据显示,中国9月末黄金储备升至7747万盎司,环比增加74万盎司,约合23.02吨,连续第23个月增持。9月购金量较8月提高约13.8%,今年前三季度累计增持约103.26吨。与此同时,9月黄金储备美元价值降至3235.17亿美元,环比减少265.63亿美元,降幅约7.59%。央行增加持仓,黄金却承受估值压力,背后是长期储备配置与短期利率环境的分化:官方需求保持韧性,美联
PRCBroker:金融环境持续宽松,日银继续加息
PRCBroker独家财报精彩导读:■ 日银9月短观调查显示,企业景气度保持韧性,企业金融环境继续处于宽松状态■ 日银支持继续加息,但并未表现出过于急于加息的姿态,预计12月会议仍将加息日银9月短观调查确认,企业景气度依然稳健。大型制造业企业景气判断DI近期值为24,较前次上升2个百分点;未来展望为21,较近期值下降3个百分点。近期值有所上升,显示企业活动势头依然较为强劲。大型非制造业企业近期值为
热点资讯
AI“沉船”风险会拖垮美元吗?
 WikiFX
中信建投建筑行业2027年投资策略:把握新周期机遇
WikiFX下周资本市场大事提醒:中美CPI、俄美乌三方会谈 Anthropic或启动IPO路演
WikiFX国家统计局:10月CPI同比上涨0.7% PPI同比上涨5.7%
WikiFX低轨29组卫星成功发射!卫星互联网概念获杠杆资金青睐(名单)
WikiFX【新华解读】10月CPI环比持平 电子消费品价格上涨
WikiFX中天期货:原油冲高回落 白银地位震荡
WikiFX景顺张启廉:三大主题塑造2027年中国股票投资机遇
WikiFX苹果+宇树+千问!机器人大脑HALO来了
WikiFX中信建投、华泰、浙商出手买入!至少10家券商已进场 增量资金加速入市
WikiFX