美联储官员接连放鹰:洛根预计至少再加息两次,穆萨莱姆呼吁尽快行动
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 文章来源:华尔街见闻 达拉斯联储主席洛根表示,当前经济前景意味着美联储至少还需要实施两次25个基点的加息,但可以循序渐进,以帮助市场适应不断上升的利率。圣路易斯联储主席表示,进一步收紧货币政策是必要的,而且应该尽快采取行动,较早渐进式的政策调整,比未来被迫幅度更大、更突然的行动造成的扰动更小。 美联储本周决定维持利率不变后,两位地区联储主席周五相继释放进一步收紧货币政策的信号,显示部分官员仍对通胀压力保持警惕。
海湾国家急阻美以重启对伊打击!伊朗警告报复不设地域限制,下一轮战争恐更具破坏性
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 文章来源:金十数据 海湾国家正加紧外交斡旋,试图阻止美国和以色列再次对伊朗发动军事打击。对这些国家而言,下一轮冲突不仅可能进一步破坏地区经济,还可能让它们再次成为伊朗报复行动的目标。 阿联酋总统外交顾问安瓦尔·加尔加什(Anwar Gargash)上周日在巴林举行的国际战略研究所(IISS)麦纳麦对话会上表示:我们发现自己被卷入了一场危机,而我们此前一直在竭尽外交努力,试图避免这场危机。我们显然正在寻求一条通
千亿资金逆市抄底,央行证监会明天开会!A股债市“双杀”后,利好来了
文章来源:中国基金报 中国基金报记者 闫军 又是一周ETF的盘点时刻。在10月最后一个交易日,股市与债市遭遇“双杀”。 先看股市,A股依然延续了三季度以来的震荡,除了红利指数,所有核心指数年内均告负,这一轮急跌之后,市场下跌空间已进入历史可比区间相对底部,创业板自高点最大回撤超过四成,回吐前期涨幅六成以上,与2015年6—9月、2021年12月至2022年4月两轮首跌的极值区间相当。 再看债市,在地方国企信用风险带动之下,信用债先行下跌,机构主导了一轮抢跑行情,继而带动利率债
美国中期选举倒计时!大摩研判:三大利空逐步出清,美股回调接近尾声
查看最新行情 文章来源:财联社 受AI资本开支担忧、流动性收紧与中期选举不确定性共同压制,美股过去几周面临回调压力,尤其是科技股。 上周美股三大指数均录得下跌,上周五标普500收报7580.07点。10月份,纳指累计下跌5.3%,为2025年3月以来最差月度表现;标普500指数同样月线收跌,道指则在10月收涨。 摩根士丹利 认为, 随着多重利空逐渐出清,美股目前的调整可能已接近尾声,即将到来的中期选举和其他一些事态发展可能会为市场复苏扫清障碍 。 大摩策略师迈克尔·威尔逊(M
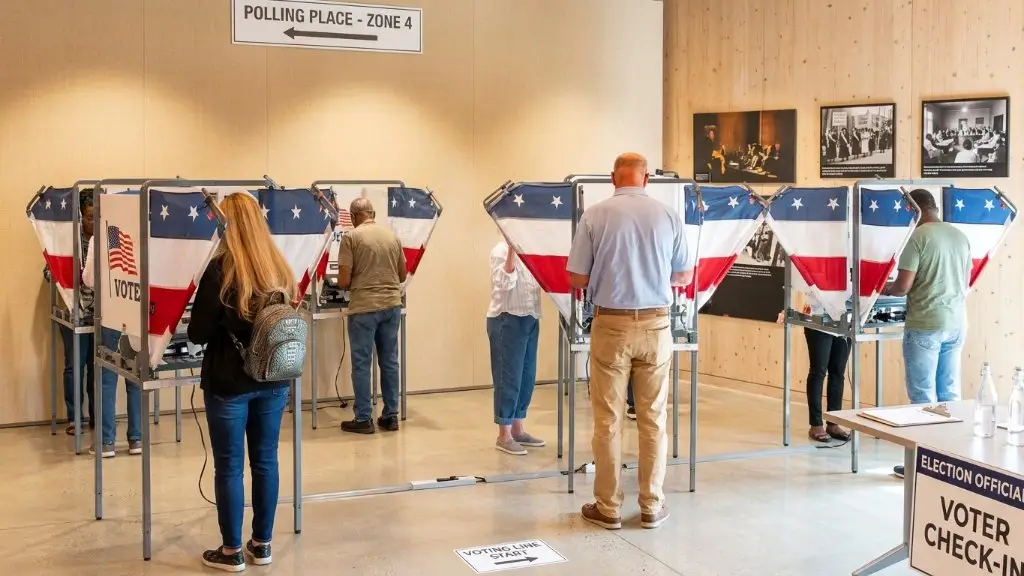
公开“叛党”、低级搅局!美国中选最后时刻“精彩纷呈”
美国中期选举最后阶段,密歇根州民主党众议员Stevens公开背书共和党对手,遭党内高层谴责、幕僚辞职;此外,阿拉斯加民主党竞选团队招募同名候选人“搅局”、分流选票,司法部介入诉讼;俄亥俄、得州等多州广告互攻迭出,选举争议持续发酵。
谁能阻止科技股下跌?野村:中选没有用,只有美联储!
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 来源:华尔街见闻 指望中期选举拯救科技股?野村证券泼冷水:选举影响被严重高估,AI投资隐忧与信贷担忧才是核心病灶。放弃反弹幻想,当前唯一能终结全球科技股跌势的“救命稻草”,只有美联储停止加息! 全球科技股深陷调整泥潭,市场普遍寄望于美国中期选举后的政策明朗化带来反弹契机,但野村证券策略师Naka Matsuzawa泼了一盆冷水。他明确指出,中期选举结果对股市的影响远低于市场预期,当前唯一能够真正终结科技股跌势的
伊朗外长披露“两天计划”,美方履约方能重启伊美谈判
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 当地时间11月1日,伊朗外长阿拉格齐在接受媒体采访时表示,伊朗代表团访问卡塔尔是伊朗与卡塔尔、巴基斯坦等调解方持续沟通的延续。目前,摆在桌面的方案与伊朗此前提出的“七日计划”基本相同。该计划提出了伊朗开放霍尔木兹海峡的条件,以及 如果伊朗的条件得到满足,霍尔木兹海峡将于第六天开放,伊美谈判将于第七天恢复 。卡塔尔和巴基斯坦等调解方也就此进行了多次磋商和讨论,并提出了比伊朗“七日计划”更具可行性和可操作性的建议。
华尔街严阵以待:美债发行指引或迎近三年来最大调整
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 文章来源:金十数据 美国财政部周三将公布季度再融资声明,华尔街正密切关注其是否调整美国国债发行指引。 这可能成为自2024年初以来最重大的一次政策变化。 过去两年多,财政部一直维持相对稳定的中长期美国国债发行安排。但在美国政府融资需求持续增长、长期收益率居高不下的背景下,债券交易商开始押注财政部将改变发行结构,为2027年削减最长期限美国国债发行创造条件。 贝森特扩大回购规模,市场等待发行政策转向 花旗集团预计
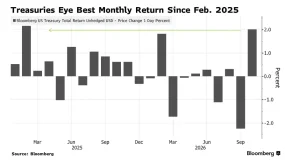
AI交易大降温,避险买盘涌向美债! “全球资产定价之锚”8个月来首个月度下跌在望
周五亚洲交易时段,美国国债涨势进一步加快。包括AI算力领军者与半导体板块在内的美国乃至全球范围股市科技股主题遭到大规模抛售,推动全球投资者们积极转向美国政府债券寻求安全避风港。美债收益率全线至少下降2个基点,延续纽约交易时段的下行走势。澳大利亚、日本和新西兰债券跟随上涨,各自基准10年期国债收益率下降约5个基点。 谷歌母公司Alphabet、亚马逊等聚焦于AI云计算领域的大型科技巨头们令人失望的业绩与未来展望,尤其是比市场预期逊色得多的现金流数据大幅强化了市场对AI交易主题的
加息,大消息!美联储,重磅发声!
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 多位美联储官员支持进一步加息! 日前,三位美联储官员重申需要进一步加息,但建议采取渐进式收紧方式,以尽量减少对金融市场和经济的干扰。 与此同时,美国本周将迎来“就业数据周”。预测人士认为,即将公布的数据可能显示劳动力市场依然强劲,从而增强美联储在未来几个月进一步加息以对抗通胀的理由。 三位官员重申渐进收紧货币政策 当地时间10月30日,达拉斯联储主席洛里·洛根表示,鉴于当前前景,联邦公开市场委员会(FOMC)需
零度解读10月28日美联储利率决议发布会
热点栏目 自选股 数据中心 行情中心 资金流向 模拟交易 客户端 美联储公开发言减少,市场预判越来越难。 9月份宣布加息的同时,利率预测点阵图显示美联储多数委员预计今年还有一次加息,悬念是后续经济数据会如何变化,最后一枪会在10月还是12月打响?随后公布的通胀数据CPI为3.7%稍高于预期,PCE为3.5%符合预期但离2%依然很远,失业率4.2%没有显著变化,名义GDP增长达到5.8%,扣除通胀因素后实际增长2.4%十分强劲。但是有两位美联储重量级官员对媒体表示不必着急加息,
刚刚 大涨!周末 A股大利好来了
【导读】来利好了 大家好啊,周末一堆美股暴跌、科技股利空的消息,周日,终于来了重磅利好,一起回顾下周末的大消息,以及看看券商分析师们的最新研判。 周末大消息 1.A股利好来了 央行、金融监管总局、证监会,将于明日召开会议 从业内相关人士处了解到,11月2日,中国人民 银行 、证监会将召集一些证券公司、基金公司举行会议,研究推动支持资本市场工具使用。同日,中国人民 银行 、金融监管总局和证监会将召集 银行 开会,研究优化股票回购增持再贷款政策。 国有某大行计划向中国国新和中国诚
货币政策持续寻求宏观调控“更优解”
10月30日,中国人民 银行 (以下简称“央行”)公布的一系列货币政策部署与操作安排,再次传递出宏观调控支持实体经济回升向好的鲜明信号。 从灵活开展国债买卖与买断式逆回购,到推动主要政策利率由7天期转向隔夜,再到对结构性工具实施“降价、扩围、增量”组合拳,多项机制性改革渐次落地。今年以来,央行坚持实施适度宽松的货币政策,调控工具不断丰富。 一系列改革举措,折射出我国现代货币政策框架日趋完善。面对稳增长、防风险等多重任务,货币政策更加注重统筹兼顾,在总量、价格、结构三个维度协同
中外资机构:中国股市逐步接近周期性底部
【导读】中外资机构:中国股市逐步接近周期性底部,AI与科技相关板块仍是全球投资者关注的重点 中国基金报记者郭玟君 中国股市是否已见底?全球资产配置策略应如何调整?美国中期选举市场影响几何?就此,中国基金报记者采访了以下中外资机构代表。 摩根士丹利 中国首席股票策略师王滢 建银国际首席经济学家赵文利 南方东英CIO 王毅 野村东方国际证券 A股首席策略师宋劲 中国股市逐步接近周期性底部 中国基金报:中国股市是否正在筑底?当前应如何调整A股及港股的投资策略? 王滢: 市场逐步接近
机构论后市丨积极调整结构,四种配置思维
沪指本周累计跌2.48%,深成指跌7.2%,创业板指跌10.08%,科创综指跌11.53%。A股后市怎么走?看看机构怎么说: ① 中国银河 证券:以时间换空间的震荡轮动格局或仍是阶段性特征 中国银河 证券研报指出,指数经历前期深度调整后,短期估值性价比修复,风格再平衡的演化节奏值得重点跟踪。当前以 银行 为代表的红利资产与科技成长板块跷跷板效应显著,科技板块波动率上行,红利防御资产持续承担资金配置安全垫功能,以时间换空间的震荡轮动格局或仍是阶段性特征。外部扰动因素集中,或将约
华西证券大类资产首席孙付:三季报收官,科技与资源双轮驱动,大盘蓝筹估值修复可期
10月31日,随着A股上市公司三季报披露收官,上市公司前三季度“成绩单”全貌浮出水面。 据Wind统计,超5500家A股上市公司前三季度合计实现营业收入约56.6万亿元,同比增长超5%;实现归母净利润约5.1万亿元,同比增长约8%。其中,超4000家公司实现盈利,占比超过七成。令人瞩目的是,如果剔除金融和“三桶油”后,前三季度净利润同比增长超16%,明显快于整体,体现实体企业盈利改善更为扎实。此外,创业板净利润同比增长超两成;科创板净利润同比增长近4.8倍,即便剔除新上市的
A股迎利好!金融监管部门将召开座谈会 业内期待稳市措施修复情绪
第一财经记者从业内获悉,11月2日上午9时左右,中国人民 银行 、中国证监会将召开会议,研究推动支持资本市场工具使用。同一天,中国人民 银行 、金融监管总局、中国证监会还将召集各大 银行 开会研究优化股票回购增持再贷款政策。会议将在央行举行。 在业内看来,近期A股市场持续下跌之下,上述会议的召开将给市场带来积极信号。 今年10月以来,A股市场震荡下行,沪指失守3600点,截至10月30日收报3599.02点,深证成指、创业板指、科创综指在10月30日也均创出阶段性新低。10月
十大机构论市:超跌反弹条件进一步改善
本周沪指下跌2.48%,深证成指下跌7.20%,创业板指下跌10.08%。下周A股将如何运行?我们汇总了各大机构的最新投资策略,供投资者参考。 申万宏源策略:调整延续 超跌反弹条件进一步改善 本周市场反弹尝试再次被产业冲击打断,但调整延续后,超跌反弹的条件进一步改善:长期性价比出清时间表更近,短期性价比指标更加普遍地指向高性价比。各类资金进一步减仓,重建资金供需平衡的条件也改善。我们维持眼下超跌反弹随时触发,而一个重要的中长期低点可能在岁末年初出现的判断。重申我们对历史大波段
长钱持续进场、投融资走向平衡 黄文涛解读A股信心的制度密码
21世纪经济报道记者崔文静 证监会主席吴清在2026 金融街 论坛年会上表示,上市公司年内分红回购2.1万亿元,是同期IPO融资和再融资规模的2.7倍;上半年上市公司共实现营收37.7万亿元,净利润3.6万亿元,同比增长19.5%,创近三年新高。同日,证监会同意首批18只主动ETF注册。 资金端的变化同样有迹可循。据证监会6月17日披露的数据,新“国九条”出台两年多来,社保、保险、年金等中长期资金持有A股流通市值增长85%,净买入A股约1.3万亿元。改革成效究竟如何验证,市场
社保基金重仓股曝光!八大机构调仓一览
随着上市公司三季报披露完毕,A股主要机构持仓浮出水面。数据显示,主要机构三季度持仓整体收缩,八类机构中仅保险实现持股市值上涨,增长9%;私募基金、券商持股市值减幅居前,分别减少25%、21%。 重仓股方面, 紫金矿业 获公募、北向、QFII、社保四家机构一致增持;光模块龙头分歧明显, 中际旭创 、 新易盛 获公募加仓,北向资金与券商却同步减持,券商几乎清仓 中际旭创 。 社保、养老、年金重仓股TOP20 社保、养老、年金重仓以制造、资源股为主。第一大重仓股 比亚迪 ,持股市值
热点资讯
东方证券孙金霞:中国科技基础扎实 前景可期
 WikiFX
日本央行维持利率不变并加快缩表 政策目标开始转向?
WikiFX日本央行加快ETF抛售步伐:年售规模增至约8600亿日元
WikiFX博时基金陈显顺:资本市场改革持续显效 A股中期价值凸显
WikiFX中外资机构:中国股市逐步接近周期性底部
WikiFX连接全球市场,探索无限商机——WikiEXPO 2026 塞浦路斯站即将盛大启幕!
WikiFX中信建投周君芝:穿越波动,资本市场三大中长期利好正在蓄势
WikiFX华西证券大类资产首席孙付:三季报收官,科技与资源双轮驱动,大盘蓝筹估值修复可期
WikiFX刚刚 大涨!周末 A股大利好来了
WikiFX华尔街严阵以待:美债发行指引或迎近三年来最大调整
WikiFX