美债收益率飙升至24年高位 美国财政部顾问预计未来有望回落 AI投资与能源冲击推高借贷成本
美国财政部长贝森特的高级顾问、华尔街资深人士David Zervos周四表示,尽管近期美国国债收益率飙升至数十年来高位,从历史水平来看,当前实际收益率已经明显偏高,未来存在回落空间。他认为,人工智能(AI)基础设施投资激增以及能源价格冲击是推动近期收益率上行的重要因素,但相关压力可能只是暂时性的。 Zervos在接受采访时表示:“无论按照哪种历史标准衡量,目前的实际收益率都非常高,因此我认为未来仍有一定的下降空间。” 近期,美国国债市场持
150个基点就够了吗?法德利差的“便宜”可能只是错觉
法国十年期国债较德国国债利差约150个基点,表面看颇具吸引力。以法国自身历史标准衡量,这一利差已异常宽阔。习惯将法国视为欧洲核心主权债的投资者,本能反应是买入错位、等待常态回归。 然而,这种本能恰恰暗藏风险——它锚定的是一个已不再提供可靠指引的过去。利差可以在历史上很宽,却仍不足以补偿未来的风险。 法国利差150个基点看似便宜,但历史标准已不可靠 法国十年期国债较德国国债利差约150个基点,以法国自身历史标准衡量已属
圣路易斯联储主席:未来6至9个月仍需进一步加息 通胀是美国经济首要问题
圣路易斯联储主席穆萨莱姆周四表示,为了让美国通胀率及时回归2%的目标,美联储仍需要进一步加息。不过,他并未明确支持在本月晚些时候的货币政策会议上采取行动,强调未来的利率决定仍将取决于经济数据。 穆萨莱姆当天在纽约举行的活动上表示:“为了让通胀及时回归目标水平,货币政策还需要进一步收紧。”他进一步解释称,如果美联储希望在大约18个月内将通胀率降至2%,那么未来6至9个月内可能需要在适当时机继续提高利率。 不过,当被问及美联储是否应该在10月
拉加德发布会偏鹰,纪要却更平衡,欧洲央行9月会议到底发生了什么?
周四(10月8日)晚间公布的欧洲央行 9月会议纪要确认,加息25个基点的决定是由恶化的通胀前景驱动的。到欧洲央行9月开会时,加息25个基点已被视为最可能的结果。纪要显示,欧洲央行管理委员会一致认为,恶化的通胀前景和经济韧性要求加息。然而,纪要呈现的图景不如欧洲央行行长拉加德在新闻发布会上那么鹰派。 通胀预测恶化是加息原因,存款利率从2.25%升至2.50% 更新后的员工预测清晰显示,通胀将在更长时期内显著高于欧洲央行
华西证券:科技+红利双主线 哑铃型组合把握A股金秋结构性机会
华西证券 研报表示,“科技+红利”双主线下A股结构性分化。考虑到9月美联储加息落地,10月FOMC或暂停加息,海外利率压制阶段性缓和,但美债长端供给压力仍在,需密切中东局势进展(其对油价的短期影响权重颇大);国内核心观察窗口为A股三季报集中披露,叠加地产新政落地效果,盈利验证将主导板块分化。具体到A股市场风格和行业配置上:配置思路采用哑铃型组合:科技方向逢低分批布局,把握产业景气主线;红利资产长期持有获取稳定分红收益。具体来看,科技赛道聚焦AI硬件、算力基础设施,优先选择订单
AI要钱、欧美政府也要钱!全球“资本争夺战”打响,债券风暴才“刚刚开始”
AI基础设施建设与政府财政赤字正同时争夺全球有限资本。美国五大AI数据中心运营商今年已发债约2200亿美元,而美国财政赤字突破1.99万亿美元。两股天量融资需求叠加,推动全球资本成本系统性上升。低评级借款人融资成本已逼近两位数,信用市场开始分层配给,欧洲银行股急跌,法国资产也正被重新定价。这场"资本大紧缩"或将率先冲击资本市场,随后重创实体经济。
信号突变!美债死循环瓦解、看涨期权激增 转折点要来?
近来饱受抛售冲击的美国国债市场,终于有望迎来一些利好消息。 之 前加剧本轮抛售潮的一系列市场技术性异象正逐渐式微,不少华尔街人士也开始预期美债收益率的上行势头将走向强弩之末。 近几周美债收益率的急剧飙升其实已波及了其他市场,拉长了另外两类热门固收品种——抵押贷款支持证券和美国国债 期货 的存续期限。通常,债务工具的久期越长,投资者暴露于利率波动的风险敞口就越大。 为此,不少投资者被迫调整持仓,反过来又大举抛售包括10年期和30年期国债在内的长期品种,从而引发恶性循环。不过,
法国预算危机持续发酵,欧元却止跌回升,后市走势该如何看待?
周五(10月9日)亚市早盘, 欧元 兑美元 小幅上涨,当前交投于1.1225附近。然而,由于法国债务危机的担忧,汇价上行空间可能有限。 法国财政担忧持续压制欧元,法德利差创数十年来最大周涨幅 法国和德国10年期债券收益率利差上周录得数十年来最大周涨幅,因交易员抛售法国债券,转向更安全的德国国债。 法国总理勒科尔努的少数政府上月宣布了一项540亿欧元的储蓄计划,以避免灾难性评级下调或主权违约。 对法国控制预算赤字能力的
美联储鹰风阵阵?“华尔街神算子”:未来六个月美通胀大概率降温!
美国通胀一直牵动着市场神经,不过根据有“华尔街神算子”之称、美国投资机构Fundstrat Global Advisors联合创始人兼研究主管Tom Lee的说法,缓解可能即将到来。 他在接受最新采访时说道:“我认为这种可能性非常高。通货膨胀将会下降。” Lee认为,未来六个月对通货膨胀至关重要。 不过Lee同时强调,如果物价真的下降,“这并非美联储加息的结果,而是因为现有的政策。”他解释
全球市场高压时刻!股债双杀、油价冲破104美元,法国债市拉响警报
周四(10月8日)全球股市下跌。主权债券市场的压力因油气价格跳涨而进一步加剧,美联储上个月刚刚加息,而更高的能源价格又进一步加剧了通胀压力。随着油价上涨,债券和股票市场再度遭遇抛售。即使芯片巨头三星电子公布创纪录利润,也未能提振投资者对风险资产的需求。同时有报道称,多家大型科技公司正寻求筹集数百亿美元债务融资,与政府部门争夺有限的资金。欧洲市场早盘再度出现法国及其他高负债国家债券遭抛售的情况,欧洲股市也跌至近三个月低点。Stoxx 600银行指数一度下跌2.2%,有望录得3月以来最大两日跌幅。银行股继续承压。法国债券市场动荡威胁拖累银行板块,而该板块过去一年多一…
十一长假后美债仍“躺在ICU”:华尔街当前怎么看?
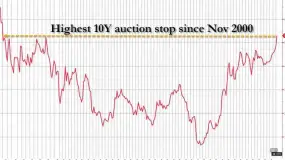
10月8日讯(编辑 潇湘) 在中国投资者结束十一长假回归市场之际,无疑能发现有一幕场景,几乎与节前如出一辙——那就是以美债为代表的全球发达市场债券,依然面临着沉重的抛压…… 行情数据显示,周三随着最新一轮全球债券抛售加剧,10年期美国国债收益率一度最高升至5.36%,30年期美国国债收益率则达到5.73%——两者均创下2002年以来的最高水平。 与此同时,法国和意大利的基准国债收益率也大幅上涨。英国30年期国债收益率更
美国9月通胀担忧持续升温,纽约联储调查警示通胀预期再度抬头
9月市场通胀担忧持续升温,纽约联邦储备银行月度消费者预期调查数据显示,美国 民众短期通胀预期攀升至近三年半以来峰值,本次调查结果为观察美国居民通胀心理与消费行为提供了重要参考依据。 当前美国通胀水平仍显著高于美联储设定的2%政策目标水平,美联储决策层正围绕货币政策取向展开权衡。尽管市场普遍预判美联储将在10月下旬议息会议上维持基准利率不变,但能源价格持续上涨,叠加市场远期利率定价抬升,为后续货币政策走向增添了不确定性
日银加息预期升温,美元兑日元维持区间震荡,等待方向选择
美元兑日元 周四亚洲时段延续前一交易日的回落走势,汇价在触及约158.50的阶段性高位后承压,目前交投于158.20附近。尽管短线出现调整,但汇价仍处于近期震荡区间内,美元的利率优势与日元的政策预期正在形成直接博弈,市场暂时缺乏推动汇价明确突破区间的单一驱动因素。 日本经济数据近期出现一定改善,为日元提供了基本面支撑。最新数据显示,日本8月份实际工资连续第八个月实现增长,表明工资收入与居民购买力的变化开始为日本央行的
美联储年内加息预期升温叠加能源通胀压力,美元指数坚守102关口,延续高位震荡
美元指数 周四亚洲时段小幅走低,延续前一交易日从2025年4月以来高位附近回落的走势,但整体仍运行在102关口上方。美元短线涨势有所放缓,却尚未出现明确的趋势反转信号。美联储政策预期、美国 经济相对韧性、能源价格变化以及地缘风险,仍共同构成美元的重要支撑,市场对美元的回调能否持续保持谨慎。 美联储9月15日至16日政策会议纪要成为近期影响美元走势的重要因素。纪要显示,决策者一致支持上调联邦基金利率目标区间,多数官员认
全球市场:美股三大指数集体上涨 纳指、标普500指数创收盘新高
美股市场: 美股三大指数10月06日收盘全线上涨,纳指、标普500指数创收盘新高。截至收盘,道琼斯工业平均指数比前一交易日上涨253.38点,收于51521.28点,涨幅为0.49%; 标准普尔 500种股票指数上涨44.98点,收于7818.93点,涨幅为0.58%; 纳斯达克 综合 指数上涨122.48点,收于27599.79点,涨幅为0.45%。 “科技七巨头 ” 涨多跌少, 亚马逊 涨1.95%, 微软 涨0.78%, 特斯拉 涨0.51%,谷歌涨0.35%, 苹果
德国8月工业新订单环比大幅下降
德国联邦统计局6日公布的数据显示,经季节和工作日调整后,德国8月工业新订单环比大幅下降10.6%。 数据显示,8月德国国内新订单环比下降17.3%,国外新订单下降5.4%,其中来自欧元区和欧元区以外的订单分别下降5.4%和5.5%。 德国联邦统计局表示,当月工业新订单大幅下降的主要原因是飞机、船舶、火车和军用车辆等运输设备制造业订单锐减。相关领域新订单环比下降61.5%。此前受大额订单推动,该领域7月订单环比增长129.4%。 数据还显示,剔除大额订单影响后,8月德国工业新订
美伊战争持续消耗全球石油库存 EIA再度上调油价预测
美国能源信息署(EIA)周二再次上调今年和明年的油价预测。该机构表示,随着全球石油库存快速下降,加之柴油市场持续趋紧,持续中的美伊战争正进一步推高油价。 EIA在最新发布的《短期能源展望》报告中表示,沙特关键的东西管道遭到袭击,凸显出原油实物供应面临进一步中断的风险。 与此同时,柴油供应异常紧张正在推高原油需求,因为炼油商正寻求最大限度提高柴油产量。因此,全球石油库存下降以及柴油市场持续收紧,预计将使原油价格维持在高位。 业内高管本周一在伦敦举行的一场论坛上表示,目前全球市场
9月末外储规模回落超1% 是何因素导致?
国家外汇管理局统计数据显示,截至2026年9月末,我国外汇储备规模为34003亿美元,较8月末下降381亿美元,降幅为1.11%。 外汇局指出,2026年9月,受全球宏观经济环境、主要经济体货币政策等因素影响,美元指数上涨,全球主要金融资产价格总体下跌。汇率折算和资产价格变化等因素 综合 作用,当月外汇储备规模下降。我国经济运行总体平稳、动能向新、结构向优,高质量发展取得新成效,有利于外汇储备规模保持基本稳定。 中国 民生银行 首席经济学家温彬对界面新闻表示,9月份,美联储启
纽约联储调查:美国一年期通胀预期升至3.9% 创三年多新高
当地时间周三,纽约联储公布的一项调查显示,美国公众对短期通胀的预期在9月份明显升温,升至三年多来的最高水平。与此同时,美国家庭对当前及未来财务状况的评估均有所恶化。 纽约联储最新发布的《消费者预期调查报告》显示,受访者预计一年后的通胀率将达到3.9%,高于8月预期的3.6%,为2023年5月以来最高水平。受访者预计三年后的通胀率为3.3%,略高于8月的3.2%;五年后的通胀预期则维持在3%不变。 通胀前景恶化之际,美国家庭预计纽约联储所跟踪的所有主要支出项目——汽油、食品、房
美联储纪要偏鹰,但10月大概率将按兵不动
北京时间10月8日凌晨,美联储公布了9月联邦公开市场委员会(FOMC)会议纪要。纪要显示,委员会内部对进一步收紧政策存在广泛共识——大多数与会者支持年底前再加息1次,与上月公布的“点阵图”预测路径一致。 分析师表示,本次美联储会议纪要证实了,美联储内部对“紧缩不足”的担忧,已超过对“紧缩过度”的担忧。 但考虑到近期劳动力市场有所走软、通胀或已降温,预计美联储本月将按兵不动,下次加息大概率落在12月。 北京时间9月17日凌晨,FOMC以12票赞成、0票反
热点资讯
美债收益率降温,美元指数小幅回落
 WikiFX
连续七周上行且连续三周高于7%,美国房贷利率何时见顶?
WikiFX美债高收益率吸引机构投资者买入,欧债正酝酿下一轮债市动荡?
WikiFX美国9月通胀担忧持续升温,纽约联储调查警示通胀预期再度抬头
WikiFXAI回报疑虑缓解,亚洲股市小幅上扬,美债收益率回落,金价突破4200美元,铁矿石连跌三周
WikiFX美伊战争持续消耗全球石油库存 EIA再度上调油价预测
WikiFXAI要钱、欧美政府也要钱!全球“资本争夺战”打响,债券风暴才“刚刚开始”
WikiFX利率上行重燃通胀担忧,标普纳指自纪录高位回落,美长债创2002年新高,原油先涨后跌
WikiFX法国预算危机持续发酵,欧元却止跌回升,后市走势该如何看待?
WikiFX光芯片巨头集体跌停!竟是一则研报惹的祸?
WikiFX