金价在美元走强和美联储偏鹰派预期下跌至4300美元附近
黄金在新的一周开局表现疲软,交易员在央行事件前似乎持谨慎态度。 美联储加息押注升温以及地缘政治风险提振美元,削弱了对这种贵金属的需求。 缺乏任何有意义的抛售,在为更深跌幅布局前,空头仍需保持一定谨慎。 黄金(XAU/USD)周一吸引新的卖盘,在欧洲时段前半段进一步跌向 4300 美元关口。不过,由于交易员在央行关键事件前等待,不急于对这种商品建立新的方向性押注,下行似乎受到缓冲。美国联邦储备委员会(Fed)、英国央行(BoE)和日本央行(BoJ)将分别于周三、周四和周五公布决
在美联储加息押注和伊朗风险下,美元维持涨势,金价在4300美元上方仍承压
黄金在新的一周开局表现疲软,交易员在央行事件前似乎持谨慎态度。 美联储加息押注升温以及地缘政治风险提振美元,削弱了对这种贵金属的需求。 缺乏任何有意义的抛售,在为更深跌幅布局前,空头仍需保持一定谨慎。 黄金(XAU/USD)在欧洲时段前半段维持盘中跌幅,不过仍守在 4300 美元关口和周五的波段低点上方。由于交易员正密切等待本周关键央行事件后再对这种商品下新的方向性赌注,下行似乎受到缓冲。美国联邦储备委员会(Fed)、英国央行(BoE)和日本央行(BoJ)将分别于周三、周四和
在央行事件前夕美元走强,金价延续在4,300美元上方的区间波动
黄金新周开局表现低迷,交易员在央行事件前似乎持谨慎态度。 美联储加息押注升温以及地缘政治风险提振美元,限制了这种贵金属的上行空间。 缺乏任何有意义的卖盘,这意味着空头在布局更深跌势前需要保持一定谨慎。 黄金(XAU/USD)周一在欧洲时段前延续盘整走势,守在4.300美元关口上方,交易商在采取新的方向性押注前等待关键央行事件。美国联邦储备委员会(Fed)、英国央行(BoE)和日本央行(BoJ)分别定于周三、周四和周五公布决议。与此同时,在油价驱动的通胀风险背景下,市场对各大央
欧元/美元价格预测:因偏鹰派美联储押注加速,跌至四周低点
受鹰派美联储预期重新加速推动,欧元/美元跌至1.1565附近。 美国8月月度CPI数据增速加快,引发市场对美联储加息的预期。 欧洲央行在上周的政策会议上并未就货币政策前景发表任何评论。 周一欧洲交易时段,欧元(EUR)兑美元(USD)下跌0.28%,至1.1565附近。由于美国8月份顽固的消费者物价指数(CPI)数据公布后,交易员上调了对美联储(Fed)鹰派立场的押注,这一主要货币对承压。 周五公布的CPI报告显示,整体通胀率如预期般维持在3.4%的同比(YoY)水平,仍然顽
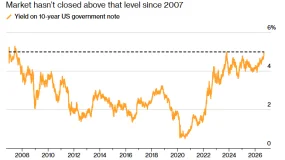
5%关口前夜,美债抛售风暴给市场和美联储出了一道难题
债市抛售潮已将一项关键的美国国债收益率推至逼近5%的水平,加剧了从华尔街到华盛顿对借贷成本上升冲击美国经济的担忧。 在油价飙升可能带来新一轮通胀冲击、特朗普政府试图缓解政府债务市场压力的努力未能奏效之后,基准10年期国债收益率上周尾盘跃升至4.97%。这距离2023年10月的高点仅一步之遥——当时该收益率曾在单个交易时段短暂突破5%,随后因买盘涌入而回落。 近期的抛售加剧了美联储主席沃什在当地时间周三议息会议前所面临的风险。上周五,只有在
欧元有望三连跌:双重路径定价才刚开始,还是已接近尾声?
周一(9月14日)亚洲时段, 欧元 兑美元 跌至1.1585附近,因美国通胀数据超预期后,市场对美联储 加息的押注大幅升温。 交易商正等待周三的美联储利率决议。 美国8月核心CPI环比上涨0.3%,高于0.2%的预期,CME美联储观察工具显示9月加息概率已从PPI数据公布前的72%升至约86%,欧元在美元全面走强的背景下承压下行;但欧银自身的鹰派立场限制了欧元的跌幅。 美国通胀超预期,加息概率跳升至86% 美国劳工统
油价双破百美元大关,通胀和衰退担忧再度浮出水面
近期国际油价迎来一轮快速拉升,布伦特、WTI原油双双站上每桶100美元关口,油价上涨推高通胀预期,美债收益率上行,美联储 本周议息会议的加息概率大幅走高。自伊朗冲突爆发初期之后,市场再度开始讨论经济衰退的可能性。 全球此前用来缓冲能源冲击的各类储备缓冲垫正在快速消耗,高盛等机构也重新评估美国经济面临的下行压力,能源价格带来的连锁效应正在沿着供应链层层传导。 地缘推升油价,旧有缓冲机制基本耗尽 随着美伊矛盾再度升级,双
沃什的“数据驱动”框架指向9月加息:企业利润强劲、就业稳健,但核心通胀仍未见改善
上周五(9月11日),美国 劳工部公布8月消费者价格指数。数据显示,美国通胀率维持在3.4%,与7月持平,也与市场此前预期一致。 数据公布前,市场已对美联储这周政策会议的加息可能性给予约70%的定价。数据公布后,美国短期利率期货迅速下跌,交易员明显加仓押注9月加息,加息概率被迅速上修至约90%。 美联储主席沃什在杰克逊霍尔讲话中勾勒了一套数据驱动的利率决策框架,核心是通胀趋势。 尽管美国经济展现韧性——企业利润强劲、
美元指数升至接近99.50,因美联储加息押注增加
美元指数在强劲通胀数据公布后走强,市场已计入 87% 的概率认为将加息25个基点。 8 月消费者物价指数数据显示,月率上升 0.4%,将 12 个月通胀率推高至 3.4%。 核心 CPI 月率上升 0.3%,高于预期的 0.2%,并提振了美元。 衡量美元(USD)兑六种主要货币价值的美元指数(DXY)连续第三个交易日走高,周一亚洲时段交投于 99.30 附近。 在美国通胀报告高于预期后,市场对美联储(Fed)周三晚上的决议激进加息的押注为美元提供支撑。根据 CME FedWa
白银价格预测:白银/美元空头在64.75-64.85美元汇合区下方占据上风
白银难以获得任何有意义的动能,并在新一周开始时于区间内震荡。 技术面偏向空头,表明阻力最小的路径仍然是下行。 需要在 H4 图上持续上破并站稳 200-SMA 上方,才能否定看跌偏向。 白银(XAG/USD)在新一周开局表现低迷,亚洲时段始终在 64.00 美元关口上方的窄幅区间内震荡,交易员似乎在关键央行事件风险到来前不愿押注方向。 美国联邦储备委员会(Fed)定于周三公布利率决议,随后英国央行(BoJ)将于周四召开会议,日本央行(BoJ)将于周五更新政策。投资者将寻找更多
中金:如果美联储加息会发生什么?
中金公司发布研报称,根据CME数据,当前市场预计9月加息概率已经接近90%。美债市场也在定价加息。该行认为,加息未必是坏事,除非是连续加息;反之,不加息也未必就是好事。重点资产上,除了美股(尤其科技股)相对乐观外,其余资产已经充分计入9月加息预期。美债:短债利率走高,长债期限溢价先回落,甚至长债整体也可能逐步筑顶回落;美股:并不悲观,短期扰动甚至提供更好的买
外汇市场传来重大信号!投机者自2月以来首次转为净做多日元
#日本市场#(亚太)讯 英国路透社周日(9月13日)报道称,数据显示,投机者在截至上周五的交易中首次转为日元净多头仓位,这是自今年2月以来的首次,显示市场对这只长期承压货币的看涨动能正在增强。(截图来源:路透社)美国商品期货交易委员会(CFTC)的日元期货数据显示,截至9月8日当周,非商业交易者持有的日元净多头合约达到10,796张。此前一周,投机者仍处于92,227张净空头仓位,此次转变意味着市场情绪出现明显逆转,也是自2月24日以来首次录得整体净多头。(截图来源:路透社)本月以来,日元大幅上涨,主要受到市场预期日本央行将加快加息步伐以及日本投资者可能出现海外资产回流的推…
加元因沙特管道中断导致油价上涨而获得支撑
接近四个月高点的原油价格上涨,为与大宗商品挂钩的加元提供了强劲的基本面支撑。 沙特管道关闭以及地区航运走廊谈判延迟,使全球能源供应担忧持续升温。 更广泛的货币对面临上行压力,因为激进的美联储加息押注可能提振美元。 美元/加元周一亚洲时段暂停三连涨,交投于1.3870附近。由于与大宗商品挂钩的加元(CAD)受到高企油价的支撑,该货币对小幅走低。 在无人机袭击迫使沙特阿拉伯关闭一条主要原油管道后,原油价格正上涨至接近四个月高点。这一中断严重影响了一条传统上用于绕过霍尔木兹海峡的重
因沙特管道中断导致油价上涨,加元获得支撑
接近四个月高点的原油价格上涨,为与大宗商品挂钩的加元提供了强劲的基本面支撑。 沙特管道关闭以及地区航运走廊谈判延迟,使全球能源供应担忧持续升温。 更广泛的货币对面临上行压力,因为激进的美联储加息押注可能提振美元。 美元/加元周一亚洲时段暂停三连涨,交投于1.3870附近。由于与大宗商品挂钩的加元(CAD)受到高企油价的支撑,该货币对小幅走低。 在无人机袭击迫使沙特阿拉伯关闭一条主要原油管道后,原油价格正上涨至接近四个月高点。这一中断严重影响了一条传统上用于绕过霍尔木兹海峡的重
随着美联储、BoJ会议临近,在中东紧张局势下日元兑美元小幅走低
在美联储加息押注和中东紧张局势支撑美元之际,美元/日元获得一些积极动能。 日本央行(BoJ)收紧路径的鹰派重新定价应会支撑日元,并限制现货价格的涨幅。 交易员也可能在本周晚些时候美联储和日本央行政策决议前选择观望。 美元/日元货币对在新一周伊始吸引了一些买盘,并在亚洲时段升向 154.00 关口,收复了周五部分跌幅。不过,现货价格仍被限制在过去一周左右的区间内,并且距离上周二触及的近七个月低点不远,交易员正等待本周关键的央行事件。 美国联邦储备委员会(Fed)和日本央行(Bo
在即将到来的美联储加息前,黄金小幅走低跌破 4,350 美元
周一亚洲早盘,金价回落至4340美元附近。 美国8月通胀持续高企,提升了美联储将在9月会议上加息的预期。 交易员等待周三晚上的美联储利率决议。 周一亚洲早盘交易时段,金价(黄金/美元)跌至4340美元附近。由于强于预期的美国通胀数据提升了美联储(Fed)本周晚些时候加息的预期,这种贵金属继续承压。 美国劳工统计局周五公布的数据显示,剔除食品和能源成本的美国核心消费者物价指数(CPI)8月环比上涨0.3%,高于7月的0.2%。该数据高于市场预期的0.2%。 最新通胀数据给美国央
在本周英国数据、美联储、英国央行公布前,英镑兑美元于1.3500上方盘整
英镑/美元本周开局表现低迷,交易员等待美联储/英国央行决议。 交易员本周还将面对英国就业数据和英国 CPI 报告的公布。 美联储加息押注上升以及中东紧张局势支撑美元,限制现货价格上行。 英镑/美元货币对难以利用上周五从月度波动低点附近反弹的走势,在新一周开始时盘整于 1.3500 心理关口上方。交易员似乎不愿进行激进的方向性押注,并选择在关键央行事件风险到来前退居观望。 美国联邦储备委员会(Fed)和英国央行(BoE)定于分别在周三和周四公布货币政策决定。上周公布的美国通胀数
中信建投:产业链迎来双赢格局 看好国内黑电及面板龙头利润释放
中信建投 研报称,2026年 面板 价格呈现“Q1涨→Q2稳→Q3跌转稳”走势,9月出现止跌信号。后续 面板 厂计划通过10月调控稼动率、叠加IC与膜材成本抬升支撑 面板 涨价,但终端需求偏弱、品牌采购节奏变化将约束涨幅,预计为温和小幅波动,而非趋势性大涨。当前面板盈利显著优于黑电整机企业,国内黑电品牌依靠大尺寸、 MiniLED 高端化升级,具备成本向下传导能力,实现毛利率逆势改善。产业链迎来双赢格局,看好国内黑电及面板龙头利润释放。 全文如下 中信建投 | 面板涨价预期对
多只美股芯片股暗盘交易跳水 后市怎么走?最新解读来了
芯片股集体杀跌! 北京时间13日晚间,芯片股在暗盘交易中集体大跳水, SK海力士 跌超4%, 英特尔 跌近4%, 美光科技 、AMD、 闪迪 跌超3%, 英伟达 跌超2%。 美国多家AI巨头的高管呼吁放缓前沿AI模型开发,被视为上述芯片巨头股价跳水的直接导火索。不过,市场分析人士指出,AI技术开发放缓短期内可能令芯片制造商及供应链股票承压,但鉴于计算基础设施支出依然强劲,长期影响可能有限。 另有分析认为,AI开发步伐放缓最终可能对行业有利,因为这能使企业有更多时间,从已建成的
美联储有连续加息的基础吗?
国联民生宏观陶川团队认为,美国就业远未过热(实际薪酬已负增长、劳动参与率持续下滑),叠加40万亿美元债务压力与AI企业7000亿融资成本,美联储根本不具备连续加息的基础。单次加息不过是提前打出"无关紧要的子弹",反而为明年降息打开空间。
热点资讯
美债收益率降温,美元指数小幅回落
 WikiFX
连续七周上行且连续三周高于7%,美国房贷利率何时见顶?
WikiFX美债高收益率吸引机构投资者买入,欧债正酝酿下一轮债市动荡?
WikiFX美国9月通胀担忧持续升温,纽约联储调查警示通胀预期再度抬头
WikiFXAI回报疑虑缓解,亚洲股市小幅上扬,美债收益率回落,金价突破4200美元,铁矿石连跌三周
WikiFX美伊战争持续消耗全球石油库存 EIA再度上调油价预测
WikiFXAI要钱、欧美政府也要钱!全球“资本争夺战”打响,债券风暴才“刚刚开始”
WikiFX利率上行重燃通胀担忧,标普纳指自纪录高位回落,美长债创2002年新高,原油先涨后跌
WikiFX法国预算危机持续发酵,欧元却止跌回升,后市走势该如何看待?
WikiFX光芯片巨头集体跌停!竟是一则研报惹的祸?
WikiFX