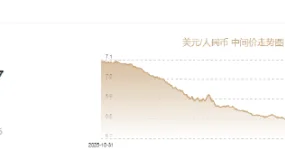
人民币兑美元中间价报6.7147,上调18点 升值至2023年2月2日以来最高!
10月29日, 人民币 兑美元 中间价报6.7147,上调18点。升值至2023年2月2日以来最高。 美联储12月加息25个基点的概率为78.4% CME“美联储观察”:美联储到12月维持利率不变的概率为21.6%,累计加息25个基点的概率为78.4%。美联储到明年1月维持利率不变的概率为7.2%,累计加息25个基点的概率为40.6%,累计加息50个基点的概率为52.2%。
美联储加息暂停键能按多久?
国联民生证券认为,10月暂停加息仅是策略性休整,9月CPI通胀扩散至核心商品与服务,紧缩远未终结。沃什风格决定了美联储将走"走走停停"渐进路径,预计12月重启加息,此后逐季推进,最早明年上半年收官。前瞻指引缺位下,威廉姆斯与杰斐逊"三驾马车"的表态,将取代传统指引成为最关键政策信号。
机构研判低估值蓝筹迎来布局窗口
“价格和价值的背离,正是价值投资者愿意沉下心、耐心守候的机会窗口,也让我们对国内资本市场中长期的发展抱有坚定信心。”近日,安信基金价值投资部副总经理张明在接受中国证券报记者采访时表示。 今年以来,在地缘局势、油价等因素影响下,全球资本市场震荡加剧。10月以来,A股震荡调整,前期涨幅居前的科技成长板块波动明显放大。多家机构在接受中国证券报记者采访时表示,近期A股震荡调整更多源于外部扰动与情绪释放,并非基本面逆转。 机构普遍认为,中国资产具备坚实的基本面支撑,在市场短期波动中,更
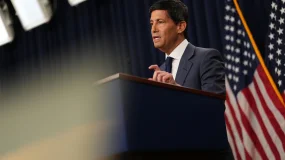
美联储主席宣布将减少议息频次
△美国联邦储备委员会主席沃什 美国联邦储备委员会主席沃什28日在记者会上宣布,从2027年到2028年将逐渐减少联邦公开市场委员会货币政策会议的议息频次。 沃什说,联邦公开市场委员会每年仍将举行8次货币政策会议。不过,2027年将有一次货币政策会议聚焦于广泛的货币政策战略,而不会就联邦基金利率进行投票,并且不会发布货币政策声明;2028年将有两次货币政策会议专门聚焦于讨论货币政策战略。 沃什说,美联储已经就此作出决定,新的联邦公开市场委员会日程将从明年秋季开始实施。 沃什在5
美元指数站上两周高位102.40,美联储决议前多头蓄势待破
周三欧洲早盘, 美元指数 交投于102.40附近,在美联储 决议前维持强势整理。这一位置的关键在于:市场已经为“今天不加息”充分定价,因此会议本身难以提供增量驱动;真正的变量在于12月路径的预期修正。正如Pepperstone Group研究主管Chris Weston所言,“美联储不需要今天加息就能推动市场,它只需要改变市场对12月加息的感知概率即可。”这句话点出了当前的定价结构——美元的
10月29日财经早餐:金价反弹评估沃什讲话与PCE前景,也门战事推升油市,美中期选举后或再打击伊朗
周四(北京时间10月29日)亚市早盘, 现货黄金 交投于4051美元/盎司附近,金价周三上涨,美联储维持利率不变,市场评估美联储主席沃什讲话,沃什表示美联储已明确愿意且准备采取行动;同时静待美国PCE通胀数据; 美原油 交投于101.95美元/桶附近, 美原油 周三上涨,也门战事持续、沙特阿拉伯一家炼油厂遇袭,且市场担忧美国可能在下周中期选举后打击伊朗。 日内重点关注 股市 美股周三收高,道指涨0.19%报52475.10点, 标普500 涨0.28%报
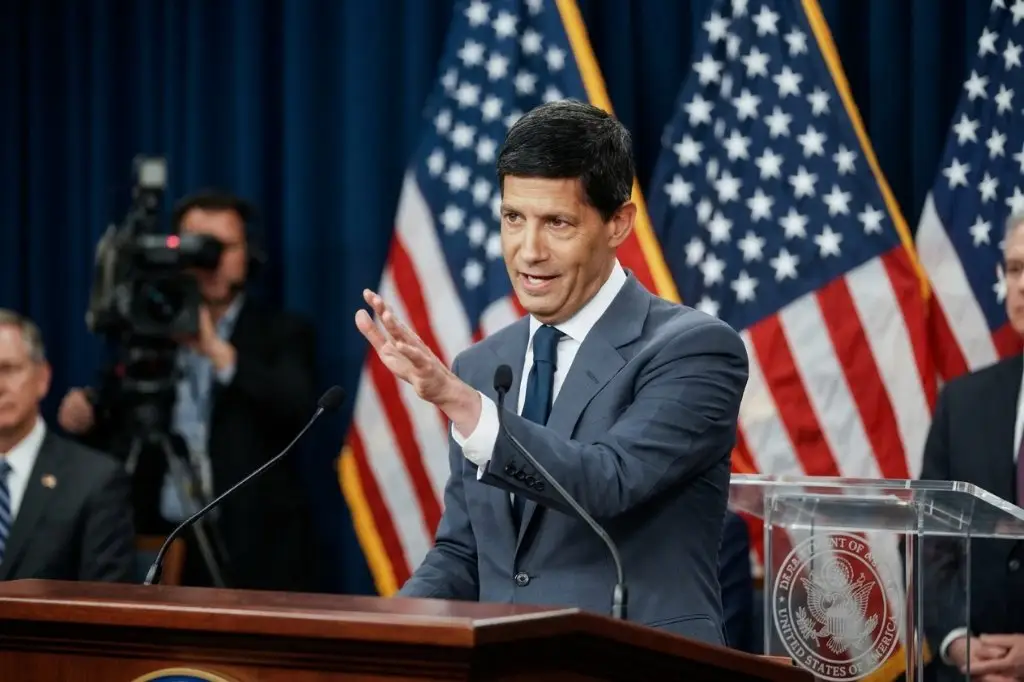
华尔街“琢磨”沃什讲话:暗示还将加息,但幅度不会太大
沃什在记者会上以强劲经济数据(GDP超3%、投资两位数增长)为底气,拒绝将当前金融条件定性为“偏紧”,被市场解读为仍需进一步加息,只是幅度料将有限。内部两票反对、鹰派票委却投赞成票,暗示多数人预判12月将补涨。期货市场已定价12月和明年3月各加息一次。
贝森特“安抚华尔街”:美债没问题,AI融资没问题,美联储再加息也没问题
贝森特认为,AI融资领域虽有债券收益率飙至两位数的担忧,但"完全不是问题",新云计算公司在生态中占比有限;对于美联储潜在加息,他罕见表态"未必是政策失误",并力挺美联储主席沃什;美债高收益率则被归咎于2024年大选前降息决策,并预言伊朗冲突平息后能源价格回落将压低通胀与借贷成本。
美联储按兵不动,美股指三连涨,甲骨文大涨11%,盘后谷歌大跌10%、微软走强
标普500指数收涨0.3%,纳斯达克100指数涨0.5%。芯片指数四连涨。盘后微软因云业务强劲一度上涨约6%;谷歌则因业绩令人失望大跌10%,纳斯达克期货盘后转跌,甲骨文带来的涨幅被基本抹去。10年期美债收益率当日上行3个基点至5.03%。受美元走软影响,黄金价格反弹至基本持平。WTI原油涨1.6%。
8000亿元新型政策性金融工具投放完成 资金到位节奏快于预期
截至10月28日,2026年8000亿元新型政策性金融工具全部完成投放,支持了一批重点领域项目建设,服务扩大有效投资。 从9月首批资金落地,到10月底完成投放,本轮投放用时之短、覆盖项目之广,颇受市场关注。受访专家认为,资金到位节奏快于预期,成为稳投资、扩内需的关键抓手。 上海证券报记者获悉:国开新型政策性金融工具投放3650亿元,涉及项目总投资5.5万亿元;进银新型政策性金融工具投放1200亿元,拉动总投资逾1.7万亿元;农发新型政策性金融工具投放3150亿元,涉及项目总投
沃什宣布明年起减少议息频次 对后续利率路径仍拒绝给出指引
北京时间周四凌晨,美联储主席沃什在议息会议后的新闻发布会上宣布调整议息机制,但对于市场最关心的加息路径,他依旧没有给出任何明确信号。 日内早些时候,美联储宣布将联邦基金利率目标区间维持在3.75%至4.00%不变,符合市场普遍预期。决议以10比2的票数通过,理事库克和克利夫兰联储主席哈马克主张再加息25个基点。这也是库克加入美联储理事会以来首次在货币政策决议上投下反对票。 被问及暂缓加息是否会令外界质疑美联储的抗通胀决心时,沃什重申,美联储“不存在软性通胀目标”。 他表示,民
审视券商业绩莫囿于单季度
■李文 上市券商三季报正密集披露。券商分析师预计,42家上市券商前三季度归母净利润实现同比增长,整体增幅预计在30%至35%之间,第三季度单季利润环比有所下滑。面对这样的经营表现,市场目光容易聚焦于单季度数字的起落。事实上,相比于短期利润波动,券商收入结构、增长动能正在发生的变化更值得重视。评判券商业绩成色,不能局限于单个季度,拉长时间周期来观察更为客观。 首先,单季度业绩波动,并不会改变券商基本面持续修复的大趋势。当前,直投、跟投等业务已经成为券商利润的重要增量来源,但这类
宇树科技披露上市后首份财报 第三季度增收不增利
【导读】宇树科技披露上市后首份财报,前三季度归母净利润同比增长270.54% 10月28日晚间,“A股人形 机器人 第一股”宇树科技披露了上市后的首份财报,即2026年三季报。 2026年前三季度,宇树科技的归母净利润为3.87亿元,同比增长270.54%;扣非净利润为3.49亿元,同比下降18.78%。 截至10月28日收盘,宇树科技股价报695.90元/股,涨幅达8.74%,总市值为2815亿元。 最新业绩印证增速放缓趋势 宇树科技于2026年8月19日在上交所科创板上市
沃什:明年起削减议息会议次数,不预判12月决策,AI投资同样受利率影响(附全文)
美联储主席沃什宣布,美联储将从2027年起调整会议制度:每年八次会议中,将有一次专门用于宏观货币政策战略讨论,不进行利率表决;2028年此类战略会议增至两次。沃什重申反对前瞻性指引,拒绝预判12月决策,强调货币政策须保持灵活性。针对AI投资,沃什强调利率影响无处不在,AI领域同样受到波及,资本支出扩散已超越单一行业。
A股筑底信号!多家私募、公募发声:市场修复分三步走
【导读】深度调整后A股底部夯实,多家头部机构坚定看好中长期机会 中国基金报记者李树超 今年7月以来,A股迎来一轮宽幅调整,市场估值与风险偏好同步回落。 面对持续调整的市场行情,多家公募、私募机构在对宏观环境、估值水平、企业盈利等进行 综合 研判后形成共识:这一轮长达四个多月的下跌,是外部多重冲击、市场情绪带来的阶段性回调,并未破坏产业基本面与盈利长期趋势。而经过充分估值消化与筹码出清,A股中长期投资价值已经显著抬升,当前位置的风险收益比极具吸引力。 短期扰动不改中长期底盘权益
美联储主席沃什:将减少利率决策会议次数,中期选举未影响决定,“利率确实对ai基建产生了影响”(附全文)
美联储主席沃什指出,虽然每年八次会议对FOMC来说是“合适的数量”,但从2027年开始,将有一次会议专注于宏观货币政策战略,不进行利率投票,也不发布政策声明;2028年此类战略会议将增至两次,政策设定会议相应减少至六次。沃什表示,这一调整旨在为委员会预留空间,思考更长期的"重大议题"。
美联储主席沃什:未来几年将减少利率决策会议的次数
美联储主席沃什指出,虽然每年八次会议对FOMC来说是“合适的数量”,但从2027年开始,将有一次会议专注于宏观货币政策战略,不进行利率投票,也不发布政策声明;2028年此类战略会议将增至两次,政策设定会议相应减少至六次。沃什表示,这一调整旨在为委员会预留空间,思考更长期的"重大议题"。
AI烧钱潮撞上融资瓶颈 华尔街买家开始退缩了
在为支撑AI热潮的庞 大数据 中心和芯片网络提供资金之际,一种新的焦虑正笼罩华尔街:初步迹象显示,信贷市场吸纳债务的能力正接近极限。 当下,为AI基础设施建设融资的债券和贷款,收益率接连飙升至两位数。 银行 家发现,将风险转移给保险公司和其他投资者变得更加困难。 埃隆·马斯克日前也警告称,随着企业无法获得新增融资,数百家所谓的“新云”(neocloud)面临倒闭风险。这些不安情绪逐周加剧,并进一步引发对潜在经济冲击的担忧。 城堡证券也提醒客户,即便是科技行业最大的企业,也可能
A股基本面与结构同步向好 机构关注估值修复与盈利验证
截至10月28日收盘,上证指数报3681.47点,上涨0.91%,成交额7510.19亿元;深证成指报11473.18点,上涨2.02%,成交额8774.59亿元;创业板指报2634.76点,上涨3.40%,成交额4522.26亿元。机构人士表示,目前来看,宏观量价与微观业绩多积极因素呈现,总量与结构同步向好,为A股企稳修复提供了有力的基本面支撑。 在 东吴证券 研究团队看来,7月以来主要宽基指数的阶段性回撤已经较为充分,市场在估值、筹码、情绪等多个维度均呈现底部特征,阶段性
首批主动ETF发行火热!背后传递多重积极信号
首批18只主动ETF于10月23日开售,仅三个交易日便有11只触及募集上限,摩根 大盘成长 、易方达品质均衡、富国价值优选量化选股均实现首日提前结募。截至10月27日,沪市9只产品已累计募集163.3亿元,机构认购规模占比超过20%。 多家机构均表示,将长期持有。在入市节点上,首日结束募集的两家基金有望于10月29日启动建仓,其他产品也将随着陆续成立进入配置阶段,首批主动ETF募集的数百亿资金有望从10月底开始为市场提供增量资金。 主动ETF热卖,给市场提供了哪些信号?多名市
热点资讯
日本央行维持利率不变并加快缩表 政策目标开始转向?
 WikiFX
环球下周看点:AI热潮遇考验 美国中期选举、非农与苹果财报接连来袭
WikiFX华尔街严阵以待:美债发行指引或迎近三年来最大调整
WikiFX申万宏源:大盘蓝筹估值优势显现 关注A股中长期配置价值
WikiFX英国央行本周大概率加息至4%,但真正的悬念不在加息本身
WikiFXAI硬件推高欧洲物价,欧洲央行会因此重启加息吗?
WikiFX方正证券:资本市场改革持续显效 多重积极因素夯实配置价值
WikiFX英国央行加息预期升温,英镑兑美元延续震荡反弹
WikiFX东方证券孙金霞:中国科技基础扎实 前景可期
WikiFX中信建投周君芝:穿越波动,资本市场三大中长期利好正在蓄势
WikiFX