RKX市场研析:美联储加息之后,市场何去何从?
摘要:当地时间9月16日,黄金急跌,破了4300美元,但很快又涨了回来。原来,当天美联储结束了议息会议,宣布加息,这件事市场早有预期,因此黄金先跌后涨,没有激起什么反应。这是沃什上任后第一次出手,加了25个基点,联邦基金利率被抬到3.75%到4.00%的区间。上一轮加息还要追溯到2023年7月,中间隔了足足三年。这次12位委员全部投了加息的赞成票,而7月的议息会议上,只有三人赞成加息,两相对照,这次的立
当地时间9月16日,黄金急跌,破了4300美元,但很快又涨了回来。原来,当天美联储结束了议息会议,宣布加息,这件事市场早有预期,因此黄金先跌后涨,没有激起什么反应。
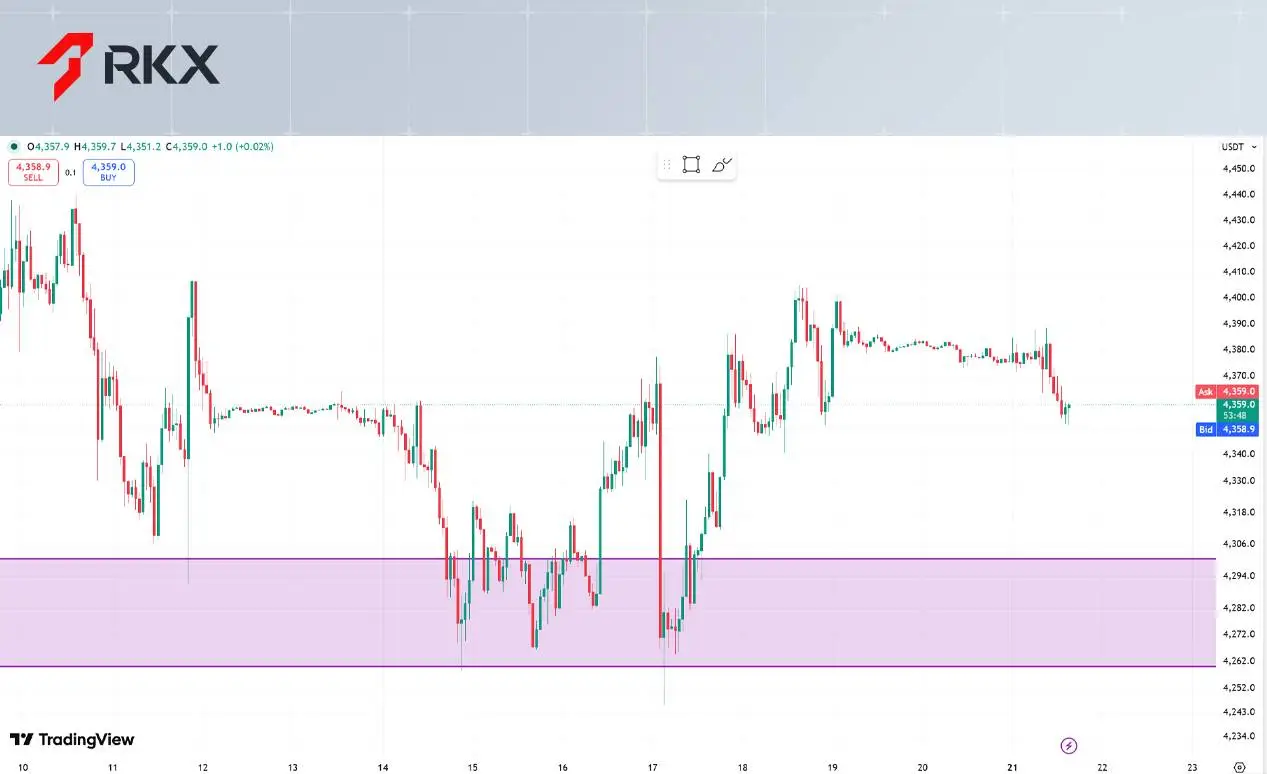
这是沃什上任后第一次出手,加了25个基点,联邦基金利率被抬到3.75%到4.00%的区间。上一轮加息还要追溯到2023年7月,中间隔了足足三年。这次12位委员全部投了加息的赞成票,而7月的议息会议上,只有三人赞成加息,两相对照,这次的立场出奇地一致。
那么,这一次只是临时性的,还是连续加息的前奏?全球的资金环境是不是已经收紧?
一、毫不意外的加息
这25个基点的加息,早在会前就被市场消化掉了。议息会议前一天,市场对加息概率的预期已经高达90%。但没有人想到的是美联储立场的一致性。
市场给这次会议的定性,是偏鹰。
在本次的声明上,市场也解读出了不一样的味道。此前美联储一直认为,高通胀源于能源供应冲击;但本次声明中,美联储承认通胀偏高,并认为加息能让通胀更快回到2%。拿掉供应冲击的提法,就是承认涨价不全是油价的临时波动,而是实实在在的实质性通胀。"更快回到目标"也暗示了美联储之前动作偏慢的味道。沃什把这次加息定义为"撤除宽松",言下之意是,现行利率并不高,只是不再像之前那么宽松而已,没必要紧张。他也没有给出更多表态,也没有前瞻指引,尽量避免向市场释放有倾向的信号,但市场还是听出了鹰派的味道
从点阵图看,18位官员里有16位觉得年内还得继续加息,其中12位认为加一次,4位认为加两次。
为什么在9月动手?因为美联储若继续按兵不动,市场只会更慌。本次加息之后,符合预期,市场稍跌反弹,但是若不加息,市场反而可能大跌。
为什么?因为市场认为:加息才是"对的",按兵不动反而是"错的"。如今通胀极其顽固,9月再不加息,可能导致通胀失控,往后会更糟,将来得靠更猛烈的加息来补救。
首先,CPI并没有缓解。R8月核心CPI环比涨了0.3%,比0.2%的预期高,是4月以来的最大单月涨幅。同比也较前值有所提高。核心的原因当然还是油价,就目前美伊的局势看来,似乎别指望油价能有所下降。
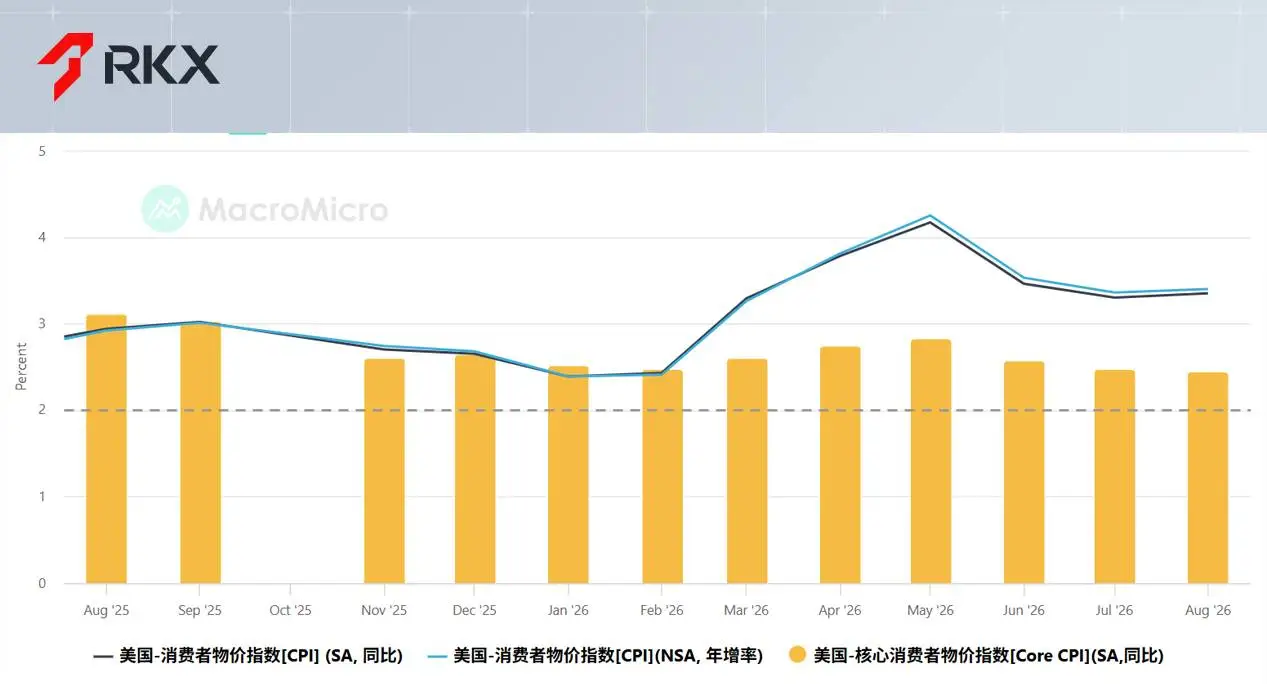
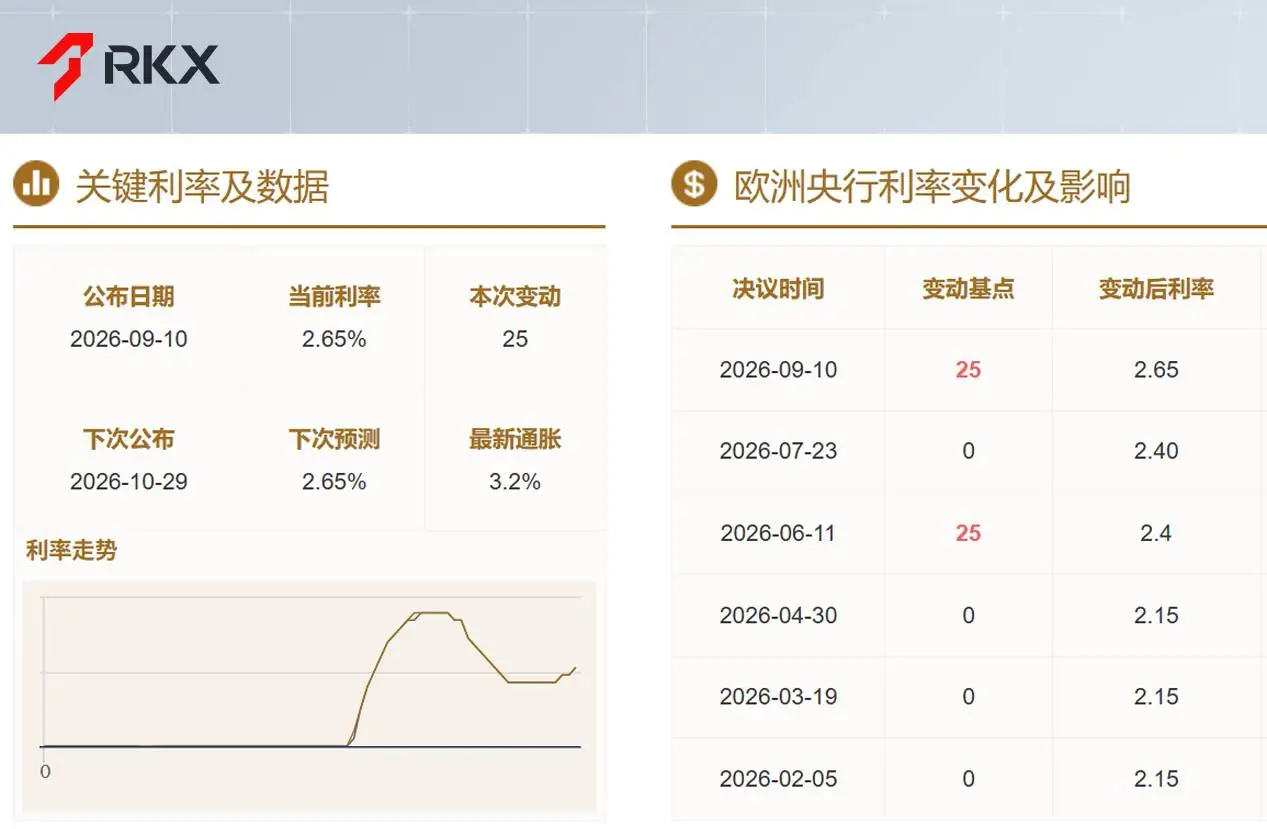
此外,AI也催生了过热。近年来,美国政府的财政赤字持续扩大,又恰好遇到AI产业爆发,全社会对钱的需求一下子多了起来,借钱成本跟着抬升,10年期美债的收益率破了5%的关口。此外,欧洲和日本也在添火。欧央加息了两回,一回在6月,一回在9月;日本央行更鹰,9月18日的会议上,日本利率已经高达1.25%,是31年里的最高点。美联储如果还不跟进,也说不过去。毕竟,早在2022年,美联储就抢在欧央行前面4个月加息;这一次却倒了过来,美联储反而比欧央行晚了3个月,而美国的核心PCE增速是3.4%,比欧元区2.4%的HICP增速还高出一截。可见,美联储认为自己反应太慢,也不无道理。
二、紧缩已来?
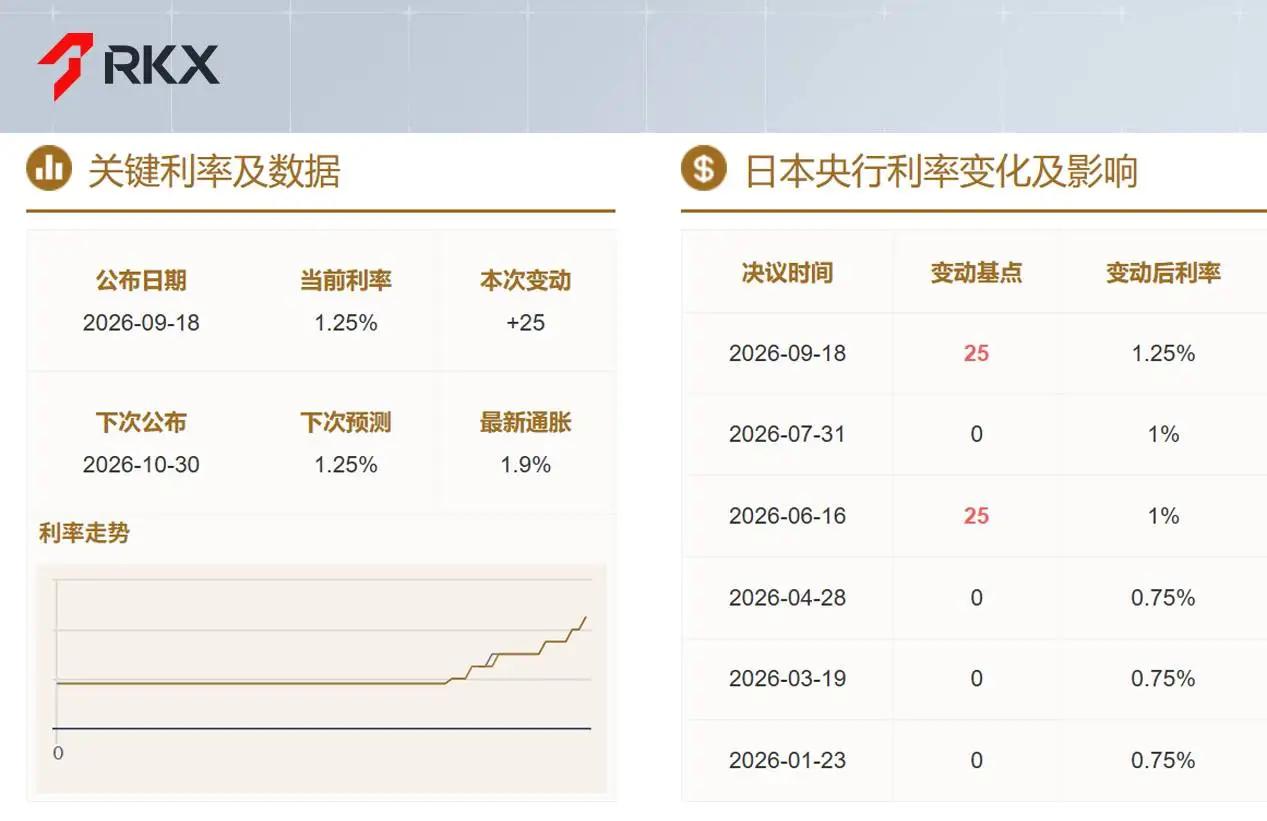
美联储加息的第二天,即9月18日,日本央行继续加息,政策利率从1.00%抬到1.25%,刷新31年的最高点。
耐人寻味的是,加息之后日元不涨反跌。逻辑和美联储一样,市场早已充分预期,如今预期兑现,日元反而走低。而且日本央行内部还有两人主张维持现状,后续也没给出更强硬的措辞。
RKX 判断,日本本次加息的终点在1.5%到1.75%之间,意味着后面可能还要再加两次。如果日本央行持续加息,就会导致日债收益率上行,借日元融资的成本优势在收窄,日本的保险金、养老金、银行,投资海外的动力也会变弱。要是日元回流日本,海外配置的步子放慢,全球的资金成本会被抬高,对流动性的打击不亚于美联储加息。
欧元区整体利率仍然偏高,2024年6月才刚开始降息,可如今欧元同样进入了紧缩通道,利率曲线在往上抬。
至于美联储,RKX 的判断是,这次加息更像一次预防。美国经济K型分化严重,AI和科技之外,房地产、传统制造、小公司表现疲软,高利率将对它们造成更大打击。美国储蓄率偏低,消费后继乏力。再看沃什过往的表现,他向来谨慎,不然也不会比欧日动手更慢。所以后续的加息,沃什依然会保持谨慎。
所以 RKX 的看法是,市场对加息的定价过头了,往后按兵不动的概率反而更大。
三、紧缩周期的投资策略
紧缩周期里,流动性不充足,对流动性过于依赖的资产,回撤会更深;能扛过周期的,是现金流扎实、自己能持续造血的核心资产。
10年期美债收益率在5%,年内若美联储再加一次息,长债收益率大概率在4.8%到5.2%之间;要是年内不加息,收益率可能退回4.6%到4.9%之间;最坏的情形是局势恶化、通胀跟着恶化,美联储连加两次息,收益率可能升至5.2%到5.4%。
股市较为复杂。流动性只是股价的影响之一,但股价长期看的还是基本面,历史给过答案,1999年美联储加息之后,美国的经济增长、生产效率、科技端的资本投入、公司利润和融资条件都还很繁荣,科技股和纳指都没有被加息打断上涨,纳指随后又涨了接近九成。优质企业靠创新、服务、创造现金流支撑股价上行,流动性的收紧改变不了大方向。眼下AI依然火热,丝毫不收加息影响,企业盈利预期也在上修,只要业绩兑现,优质资产依然能有较好的表现。
外汇方面,美元重新转强,美元兑日元的套息交易可能重新活跃。但美日的汇价已经偏高,日本方面恐怕要经常口头干预,日元的波动只会更大。
黄金这边,紧缩的大环境会压住金价,可黄金的抗通胀、避险属性没有变,各国央行也还在持续买金。所以金价上有顶、下有底,大跌的概率不高,上涨的动能也不足,维持震荡的可能最大。
RKX认为,我们要认清流动性已经紧缩的现实,以更谨慎的态度对待市场,不能因为本次加息快速反弹而过分乐观。另一方面,有价值的资产无惧加息。在任何周期里,总有投资者的机会。

天眼交易商
热点资讯
【直击亚市】美光点火AI交易!科技股集体走强,日元跌向158,债市遭三重暴击
 WikiFX
24年一见!全球市场突遭“利率风暴”:美债收益率创24年新高、油价冲破100美元,华尔街警报拉响
WikiFX全国堵在高速上,你盯的是非农
WikiFX美元不见顶,风险资产难翻身?美银Hartnett警告:投资者还会继续避险
WikiFX大反转!从G10最强货币之一到连跌六周,纽元经历了什么?
WikiFX【直击亚市】全球资金突然涌向避险资产!法国债市爆了,美元走强静候非农
WikiFX点差翻倍那几秒,谁在赚你的钱
WikiFX日本央行纪要刚刚公布!日元急跌触及158,10月加息预期骤降至20%?
WikiFX对冲基金大举做空欧元!看跌期权成交量暴增至看涨的2.5倍
WikiFX美元连续9个月“打脸”预测,华尔街仍不改口!最新调查:短线或继续冲高,中期恐重回下行
WikiFX汇率计算
