双高配合,10月加息与否成关键
摘要:【图一:经通胀调整后的标普500指数,数据源:Multpl】高股价配合高利率,使市场走势敏感我们可以看到,10年期美债收益率重新走高,目前已来到5.2%至5.3%附近,接近近二十年来的相对高点。同一时间,通胀调整后的标普500却仍维持在历史高位附近7709,这种高股价搭配高利率的组合,让市场对后续走势变得更为敏感。整体从图一可以看到,利率急升阶段对股市打击直接,2022年就是典型案例;一旦市场适应
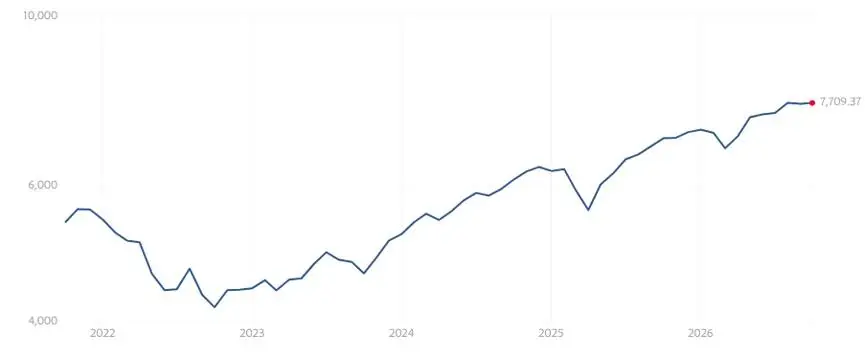
【图一:经通胀调整后的标普500指数,数据源:Multpl】
高股价配合高利率,使市场走势敏感
我们可以看到,10年期美债收益率重新走高,目前已来到5.2%至5.3%附近,接近近二十年来的相对高点。同一时间,通胀调整后的标普500却仍维持在历史高位附近7709,这种高股价搭配高利率的组合,让市场对后续走势变得更为敏感。
整体从图一可以看到,利率急升阶段对股市打击直接,2022年就是典型案例;一旦市场适应较高利率环境,企业盈利增长仍有能力推动股市创新高,2023至2025年的表现已充分证明这一点,当前则处于真实股市与10年期收益率同时处于相对高位的双高状态,后续观察重点应放在实际利率走势、通胀黏性以及美联储政策路径上。
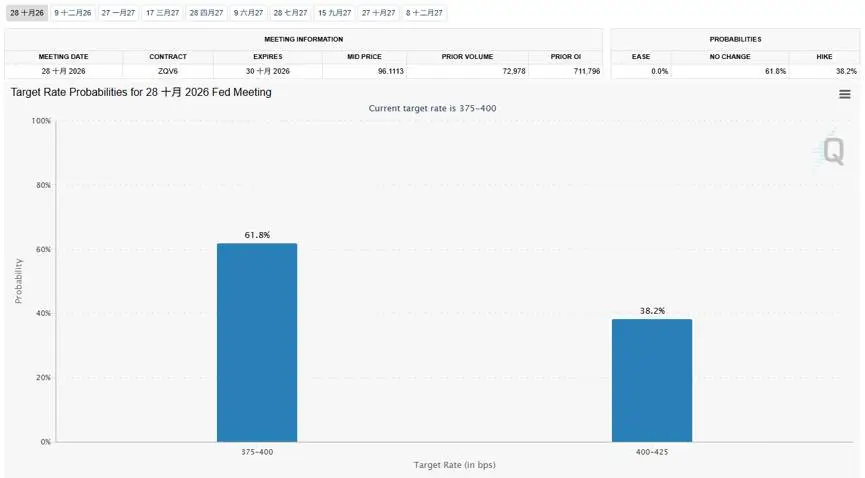
【图二:美联储年底加息概率,数据源:Cme】
10月份加息概率降低,可能缓解市场压力
从图二来看,最新数据显示维持当前的利率的概率为61.8%,加息25个基点的概率为38.2%,这一概率分布表明,市场仍在权衡通胀黏性与经济增长之间的平衡,加息预期虽未占主导,但已具备一定分量。
若最终维持利率不变,有助于缓解近期因收益率上行带来的估值压力,股市高位运行的基础相对稳固,若最终选择加息,则可能进一步推升长期收益率,强化高利率与高股市并存的紧张状态,增加真实股市短期波动的可能。
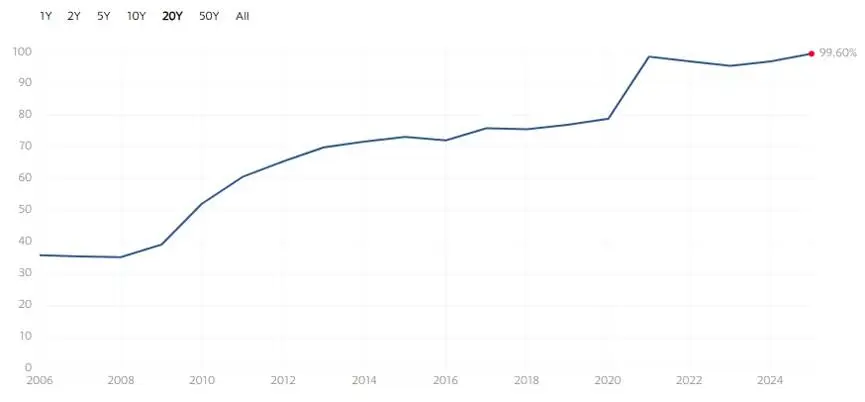
【图三:美国联邦债务占GDP的百分比,数据源:Multpl】
美国债务处在高位,利率成为关键因素
从图三显示,美国联邦债务占GDP的比例目前约为99.60%,这一长期上升趋势与当前高利率环境形成对照。较高的债务负担意味着政府利息支出对财政的压力加大,尤其在10年期美债收益率处于5.2%–5.3%附近时,融资成本显着高于过去十年的低利率时期。市场对美联储政策的定价也因此更具敏感性,若利率维持高位或进一步上行,债务可持续性的讨论可能升温,若政策转向宽松,则有助于缓解利息负担。
对市场来看,高债务占比本身并不直接决定股市方向,但会通过利率路径与财政政策间接影响估值与风险偏好。历史经验显示,债务占比高时期往往伴随更高的长期利率中枢,这也是近年真实股市与收益率同时处于相对高位的重要背景之一。
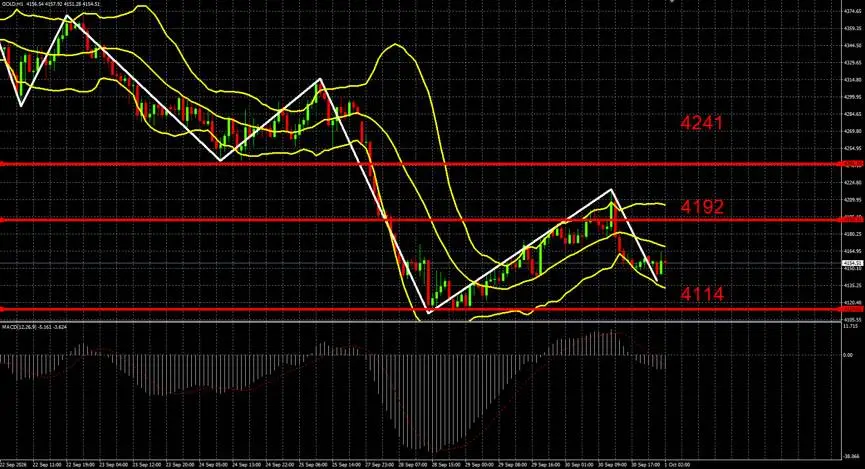
【图四:黄金H1小时图】
从黄金H1小时图来看黄金反弹到4192区间受阻后回落,现在到了4154附近,这波从4114拉升后上涨动能减弱,MACD重新转弱,布林带也开始收窄并向下倾斜,短线多头有所退却。
目前价格卡在布林带中轨附近震荡,上方4192压力位置、下方4114支撑区间仍有效。如果继续下探,布林带下轨与4114重叠是关键防守;一旦有效跌破,可能加速下行。上方若再次反弹到布林带上轨或4192受阻,空头会更占优。
目前处在区间的上下来回,可以在回踩4130-4114区间有支撑时轻仓偏多,止损设4080下方;反弹到4180-4192受阻可轻仓偏空,止损放4220上方。
压力位置:4192、4241、4290
支撑位置:4114
风险提示:以上观点、分析、研究、价格或其他数据只作一般市场评论,不代表本平台立场,任何浏览人士需自行承担一切风险,请谨慎操作。

天眼交易商
热点资讯
【直击亚市】美光点火AI交易!科技股集体走强,日元跌向158,债市遭三重暴击
 WikiFX
同一品牌、两个实体,一个被吊销
WikiFX全国堵在高速上,你盯的是非农
WikiFX24年一见!全球市场突遭“利率风暴”:美债收益率创24年新高、油价冲破100美元,华尔街警报拉响
WikiFX全球市场冰火两重天!债市杀疯了,AI股撑场等今日大考 别忘了PCE
WikiFX日本央行纪要刚刚公布!日元急跌触及158,10月加息预期骤降至20%?
WikiFX【直击亚市】美债又杀疯了!日元突然爆拉升破157,今日PCE重磅来袭
WikiFX点差翻倍那几秒,谁在赚你的钱
WikiFX外汇天眼祝国庆,交易稳赢
WikiFX对冲基金大举做空欧元!看跌期权成交量暴增至看涨的2.5倍
WikiFX汇率计算
