雙高配合,10月加息與否成關鍵
摘要:【圖一:經通膨調整後的標普500指數,資料來源:Multpl】高股價配合高利率,使市場走勢敏感我們可以看到,10年期美債收益率重新走高,目前已來到5.2%至5.3%附近,接近近二十年來的相對高點。同一時間,通膨調整後的標普500卻仍維持在歷史高位附近7709,這種高股價搭配高利率的組合,讓市場對後續走勢變得更為敏感。整體從圖一可以看到,利率急升階段對股市打擊直接,2022年就是典型案例;一旦市場適
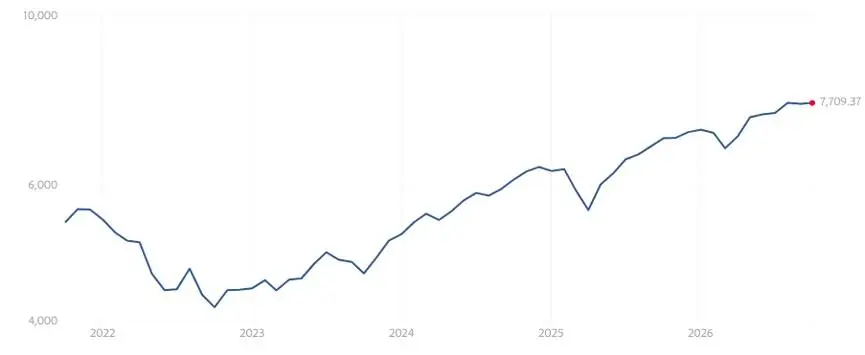
【圖一:經通膨調整後的標普500指數,資料來源:Multpl】
高股價配合高利率,使市場走勢敏感
我們可以看到,10年期美債收益率重新走高,目前已來到5.2%至5.3%附近,接近近二十年來的相對高點。同一時間,通膨調整後的標普500卻仍維持在歷史高位附近7709,這種高股價搭配高利率的組合,讓市場對後續走勢變得更為敏感。
整體從圖一可以看到,利率急升階段對股市打擊直接,2022年就是典型案例;一旦市場適應較高利率環境,企業盈利增長仍有能力推動股市創新高,2023至2025年的表現已充分證明這一點,當前則處於真實股市與10年期收益率同時處於相對高位的雙高狀態,後續觀察重點應放在實際利率走勢、通膨黏性以及美聯儲政策路徑上。
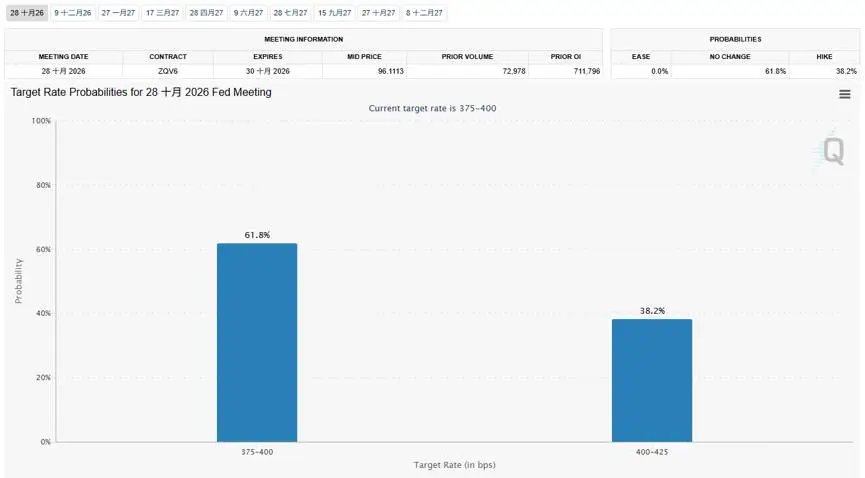
【圖二:美聯儲年底加息概率,資料來源:Cme】
10月份加息概率降低,可能緩解市場壓力
從圖二來看,最新資料顯示維持當前的利率的概率為61.8%,加息25個基點的概率為38.2%,這一概率分佈表明,市場仍在權衡通膨黏性與經濟增長之間的平衡,加息預期雖未占主導,但已具備一定分量。
若最終維持利率不變,有助於緩解近期因收益率上行帶來的估值壓力,股市高位運行的基礎相對穩固,若最終選擇加息,則可能進一步推升長期收益率,強化高利率與高股市並存的緊張狀態,增加真實股市短期波動的可能。
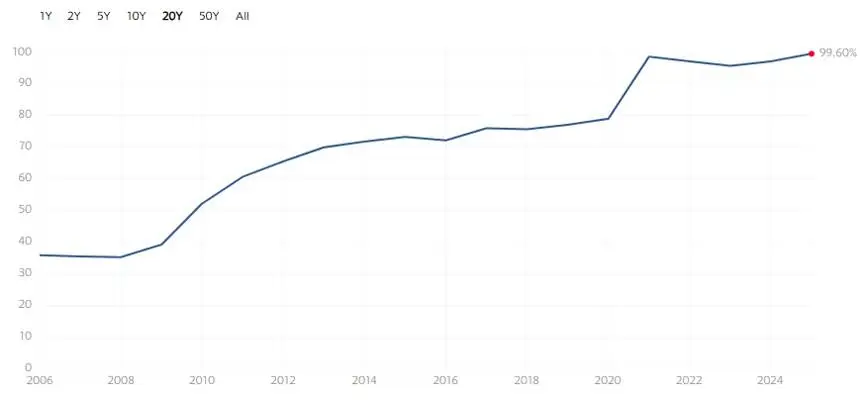
【圖三:美國聯邦債務占GDP的百分比,資料來源:Multpl】
美國債務處在高位,利率成為關鍵因素
從圖三顯示,美國聯邦債務占GDP的比例目前約為99.60%,這一長期上升趨勢與當前高利率環境形成對照。較高的債務負擔意味著政府利息支出對財政的壓力加大,尤其在10年期美債收益率處於5.2%–5.3%附近時,融資成本顯著高於過去十年的低利率時期。市場對美聯儲政策的定價也因此更具敏感性,若利率維持高位或進一步上行,債務可持續性的討論可能升溫,若政策轉向寬鬆,則有助於緩解利息負擔。
對市場來看,高債務占比本身並不直接決定股市方向,但會通過利率路徑與財政政策間接影響估值與風險偏好。歷史經驗顯示,債務占比高時期往往伴隨更高的長期利率中樞,這也是近年真實股市與收益率同時處於相對高位的重要背景之一。
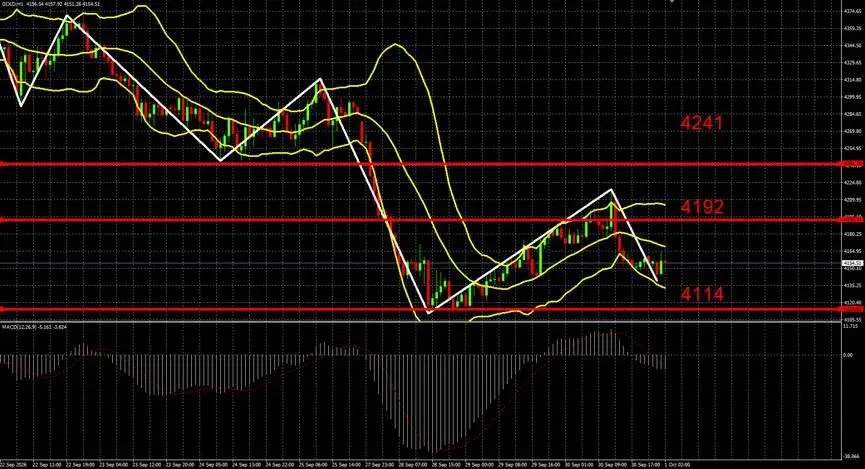
【圖四:黃金H1小時圖】
從黃金H1小時圖來看黃金反彈到4192區間受阻後回落,現在到了4154附近,這波從4114拉升後上漲動能減弱,MACD重新轉弱,布林帶也開始收窄並向下傾斜,短線多頭有所退卻。
目前價格卡在布林帶中軌附近震盪,上方4192壓力位置、下方4114支撐區間仍有效。如果繼續下探,布林帶下軌與4114重疊是關鍵防守;一旦有效跌破,可能加速下行。上方若再次反彈到布林帶上軌或4192受阻,空頭會更占優。
目前處在區間的上下來回,可以在回踩4130-4114區間有支撐時輕倉偏多,止損設4080下方;反彈到4180-4192受阻可輕倉偏空,止損放4220上方。
壓力位置:4192、4241、4290
支撐位置:4114
風險提示:以上觀點、分析、研究、價格或其他資料只作一般市場評論,不代表本平臺立場,任何流覽人士需自行承擔一切風險,請謹慎操作。

天眼交易商
熱點資訊
ThinkMarkets智匯英國業務2025年轉虧為盈,活躍客戶年增40%
 WikiFX
美日再談強勢日元,市場重新關注聯合干預可能性
WikiFXWebull擴大MCP功能,支援AI研究市場、分析投資組合與準備交易
WikiFX公布9/23-9/29外匯詐騙黑平台疑慮名單:仿冒LTG、Dineromarkets、Yu Hua Yang裕華陽(OEX BULLION)、Stockity
WikiFXStockity爆多起交易糾紛!用戶控系統異常、出金受阻、交易紀錄遭刪,財務損失逾百萬
WikiFX黃金4,200關卡再度受阻!短線多空即將攤牌
WikiFXEightcap易匯最新評價:持有多國監管卻爭議不斷,用戶投訴、天眼實勘、潛在風險一次看
WikiFX「黃金暴跌後反彈!4,110守得住嗎?今天PCE恐成下一個變盤關鍵」
WikiFX匯率計算
