【ACY每日分析】美股那斯達克再創新高,油價連跌中東和談顯曙光
摘要:昨日全球市場交投活躍,Meta爆款AI助理Muse持續點燃科技股熱情,推動美股納斯達克指數與費城半導體指數再創歷史新高。然而,聯準會官員頻繁強調通膨風險,導致年底前再次升息的預期飆升至90%,推升美國公債殖利率與美元指數,黃金因而承壓震盪。地緣方面,沙烏地阿拉伯重啟輸油管線,加之美伊三小時會談及伊朗提出七天內重啟霍爾木茲海峽的條件,帶動國際油價連續五日下滑。昨日發生了什麼事?美元:美元指數震盪上行
昨日全球市場交投活躍,Meta爆款AI助理Muse持續點燃科技股熱情,推動美股納斯達克指數與費城半導體指數再創歷史新高。然而,聯準會官員頻繁強調通膨風險,導致年底前再次升息的預期飆升至90%,推升美國公債殖利率與美元指數,黃金因而承壓震盪。地緣方面,沙烏地阿拉伯重啟輸油管線,加之美伊三小時會談及伊朗提出七天內重啟霍爾木茲海峽的條件,帶動國際油價連續五日下滑。
昨日發生了什麼事?
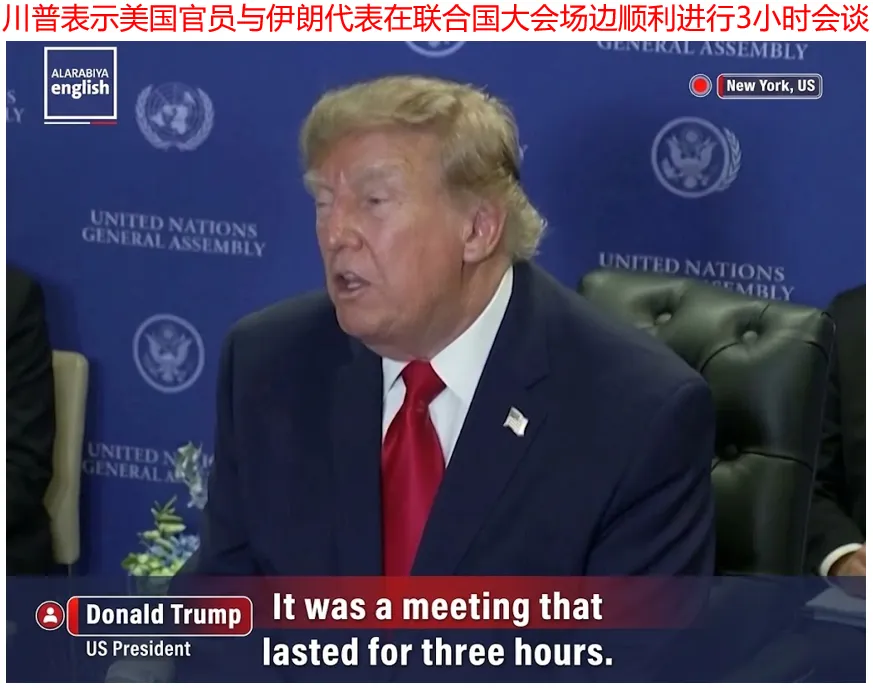
美元:
美元指數震盪上行0.1%,盤中報收100.54附近,維持在近八週高點徘徊。
匯市持續受到聯準會鷹派立場的支撐。在聯準會上週完成三年來的首次升息後,多位官員相繼發表鷹派言論。其中聖路易聯邦儲備銀行主席穆薩列姆與芝加哥聯邦儲備銀行主席古爾斯比指出,強勁需求與能源價格走高正推升通膨,未來可能需要進一步升息。
波士頓聯邦儲備銀行主席柯林斯與里士滿聯邦儲備銀行主席巴爾金也強調物價壓力仍偏高,支持採取限制性貨幣政策以達到長期物價穩定。目前市場對聯準會年底前再次升息的預期上升至約90%。非美貨幣普遍承壓,歐元兌美元因歐元區9月消費者信心轉弱而下跌0.15%至1.1446;美元兌日圓小幅升至157.38,市場高度關注日本當局可能的匯率幹預動向。
中東地緣局勢的緩和雖使國際油價有所回落,但高利率環境仍為美元提供了穩固的利差優勢。
澳元:
澳元兌美元小幅盤整於0.7114附近,整體表現平淡。
當前匯市呈現澳洲央行與聯準會的鷹派立場碰撞。澳洲央行總裁布洛克表示,能源高企可能帶來通膨上行風險;助理總裁亨特亦警告通膨長期固化可能促使央行再次升息,這強化了市場對9月末會議的緊縮預判。
另一方面,美國勞動市場仍強勁,ADP四週平均新增就業人數增加至2萬人。聯準會官員持續釋放升息訊號,抵銷了川普提及美伊會談順利所帶來的風險偏好改善。在基本面疲軟與央行升息預期交織下,澳元缺乏突破動能。
中國與香港股市:
中國A股與港股均呈現高開回落、震盪收微漲格局。 A股上證指數微漲0.06%收在3952.13點,深證成指跌0.05%,創業板指微漲0.01%,兩市成交額突破2.1兆元。
港股恆生指數上漲0.18%收報25087.75點,恆生科技指數上揚0.34%,大盤成交額大幅放量至2492.14億港元。南向資金大幅淨買進127億港元。
盤面上,Meta爆款AI助理Muse走紅引發映射,騰訊大漲5.02%領跑科網股,半導體及AI算力板塊表現亮眼;內房股、黃金股及航運股則因獲利回吐而普遍走弱。
美國股市與債市:
美股三大指數走勢分化,科技股拉升推動那斯達克指數上揚0.45%收於27244.28點,再創歷史新高;標準普爾500指數收平於7764.64點;道瓊斯指數則下跌0.36%。費城半導體指數大漲2.06%,達到六連升。
Meta推出的AI助理Muse引發強烈迴響,刺激晶片需求,美光科技大漲5.00%,SanDisk暴漲6.82%,英偉達小幅上漲0.66%。
然而,市場擔憂AI代理將打破傳統消費慣性,導致金融與旅遊板塊大跌,摩根大通與富國銀行均跌逾3%。
美國公債市場波動加劇,10年期美國公債殖利率收至4.96%附近,2年期公債殖利率維持在4.75%高位,盤中曾創兩年新高。聯準會官員警告通膨消退仍需時日,市場對聯準會再次升息的預估持續升溫。
歐洲股市:
歐洲主要股指漲跌不一,泛歐斯托克600指數小幅收高0.13%至642.78點。德國DAX指數微漲0.01%,法國CAC 40指數上揚0.20%,英國富時100指數則下跌0.29%。
市場走勢受到美股科技股創高的提振,歐洲科技板塊上漲1.5%,ASML及西門子能源等半導體與AI基礎設施龍頭紛紛走強,零售板塊亦表現亮眼。
然而,聯準會與歐洲央行持續釋放防範通膨的鷹派訊號,加上美國公債殖利率走高,導致歐洲金融股承壓,銀行與保險股明顯回落,安聯下跌3.4%。
地緣政治方面,川普在聯合國大會表態以及伊朗可能在七天內重開霍爾木茲海峽的消息促使國際油價下行,暫時舒緩了高能源價格壓力。
黃金:
現貨黃金價格震盪盤中曾下探4,290美元關口,隨後展開反彈,最終收報每盎司4,358.58美元附近,單日上漲0.34%。
黃金昨日早盤走勢主要受到強勢美元與聯準會升息預期的壓制。由於聯準會官員相繼發表鷹派講話,強調防範通膨風險並可能在年底前再度加息,芝商所數據顯示12月升息概率已攀升至約90%,這推升了美國國債收益率與美元指數,削弱了無息黃金的吸引力。
此外,沙烏地阿拉伯重啟輸油管以及美伊官員會談取得進展,使中東地緣政治避險買盤有所消退,油價回落也削弱了短期的通膨避險需求。
不過,全球央行與中國龐大的實體黃金需求仍為金價提供了堅實支撐,現貨白銀則相對強勢上揚1.49%收於67.01美元。
原油:
國際油價連續第五個交易日下跌,回落至兩週以來低點。布蘭特原油11月期貨收跌1.09%,報收每桶99.25美元,盤中一度跌破100美元;美國西德州原油10月期貨下跌1.24%,收在每桶94.59美元。
油價承壓下行主因中東原油供應改善的預期顯著升溫。沙烏地阿拉伯已重新啟動日前因襲受損的東西向輸油管線,並準備恢復紅海延布港的原油出口,同時沙烏地阿拉伯通過霍爾木茲海峽的原油發運量也大幅增加。
另一方面,伊朗官員釋放善意,表示若美方降低軍事壓力並解除封鎖,最快可在七天內重新開放霍爾木茲海峽。雖然川普證實美伊三小時會談成效顯著,但其指出和平協議或需等到11月中期選舉後達成,這一表態使油價盤中跌幅有所收斂。
今日重要事件(澳洲東部時間):
09:00 澳洲製造業/服務業 PMI(已公佈)
17:30 德國製造業/服務業 PMI
18:30 英國製造業/服務業 PMI
23:45 美國製造業/服務業 PMI
*代表更具影響力的先行指標,值得日內交易者重點關注。
今日關注行情:
首先,政治與地緣外交是今日核心焦點。
此外,伊朗總統佩澤希齊揚將在聯合國大會發表演講,美伊後續談判進展及霍爾木茲海峽重開條件將持續牽動地緣政治神經。
其次,宏觀經濟數據方面,歐洲、英國及美國將接連發布9月標普全球採購經理人指數(PMI)初值。
聯準會理事巴爾也將就住房話題發表講話,美國EIA原油庫存報告亦將於今晚公佈。
對金融市場的潛在影響:
股市方面,高通驍龍峰會發布2奈米晶片、華為深圳新品發布會以及阿里平頭哥發布真武V900晶片等多重科技盛事,將繼續為全球半導體與AI產業鏈注入動能。然而,若美國PMI數據顯著強勁,可能加劇市場對聯準會拉長緊縮週期及再次升息的擔憂,對高估值成長股形成短期高位震盪壓制。
匯市方面,美歐英PMI初值的比較將直接主導貨幣強弱。若美國經濟數據持續彰顯韌性,而歐元區與英國PMI顯現疲態,聯準會的利差優勢將支撐美元指數鞏固於近八周高位,使歐元、英鎊等非美貨幣持續承壓。
大宗商品方面,黃金市場將呈現多空交織態勢。一方面,聯準會升息預期升溫及美元維持高點對無息黃金構成上方阻力;另一方面,通膨風險固化以及央行買盤,將使黃金在每盎司4,300至4,320美元區間獲得堅實支撐。原油方面,EIA原油庫存變動與沙烏地阿拉伯管線復運進度將是主導因素,若地緣局勢再現波折,布蘭特油價可能在98~100美元大關附近止跌反彈。
澳幣兌美元 AUDUSD
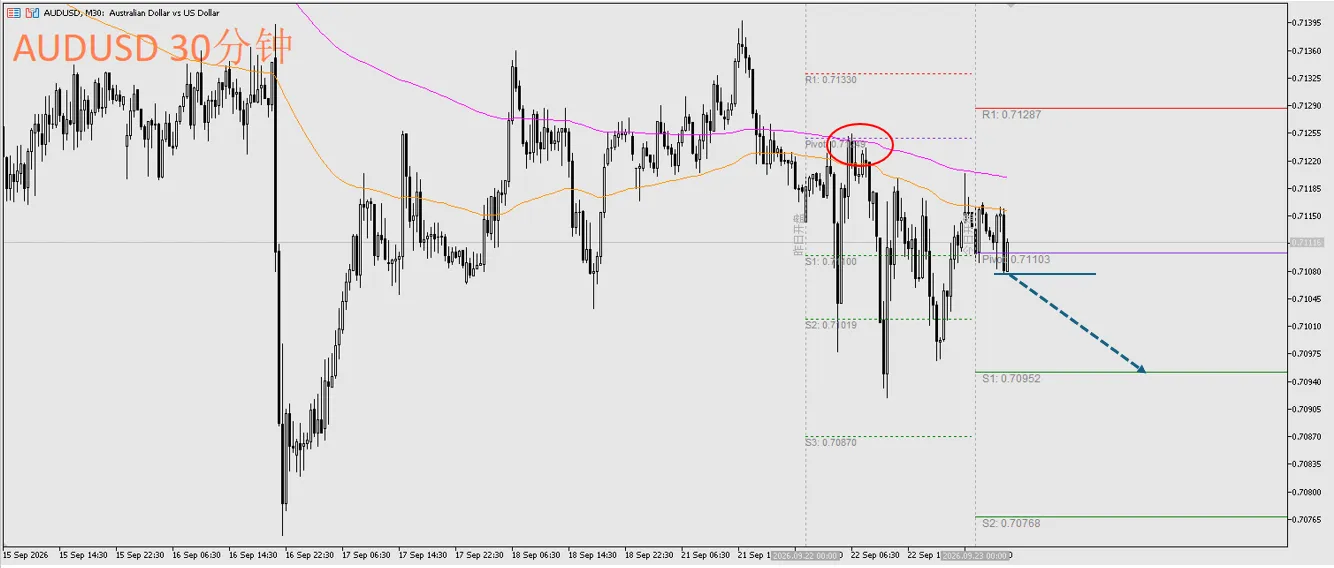
日內交易策略:跌破0.7105,考慮做空
阻力參考:0.7140
支援參考:0.7095、0.7080
技術面:透過ACY獨家指標<高階樞紐點>的分析架構進行觀察,目前尚屬空頭格局。早盤一度跌穿今日樞紐點(0.71103),顯示澳元仍偏弱勢,若稍後跌破0.7105,考慮做空。
黃金兌美元XAUUSD
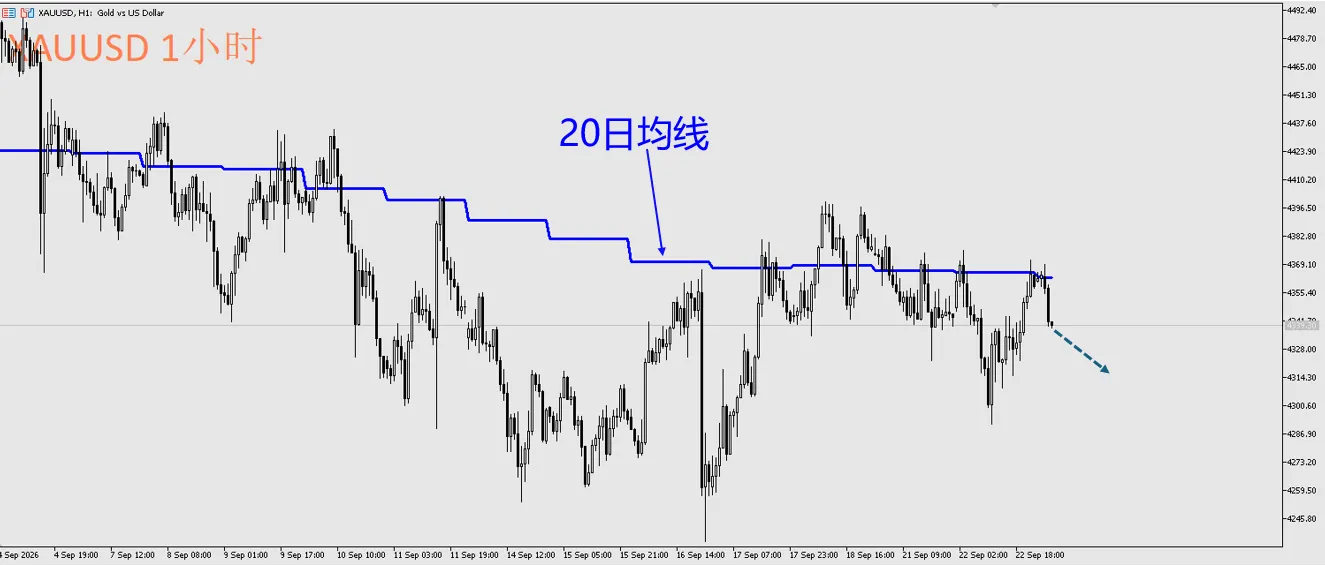
日內交易策略:現價~4355,考慮做空
阻力參考:4375
支援參考:4320
技術面:從ACY獨家指標<跨時框均線>疊加20日均線於小時線圖上,可以發現黃金自9月4日以來,價格在20日均線都呈現受阻的情況居多,剛剛早盤再次出現類似的情況,因此規劃現價~4355,考慮做空。
西德克薩斯原油USWTI
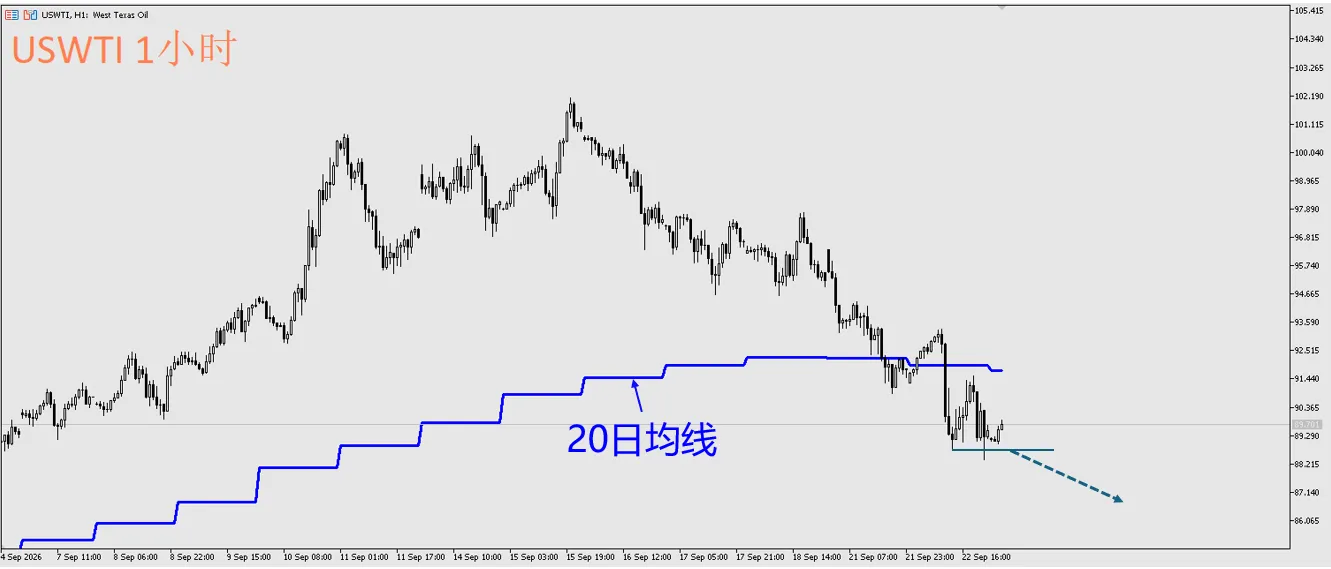
日內策略:跌破88.75,考慮做空。
阻力參考:91.95
支援參考:86.8
技術面:原油於昨日歐盤時間大跌,從ACY獨家指標<跨時框均線>疊加20日均線於小時線圖上,可以發現昨日向下突破後,到目前為止仍無法站回,可以判斷目前短線上油價偏弱勢。因此規劃跌破88.75,考慮做空。
本文內容由第三方提供。 ACY證券對文中內容的準確性和完整性,不做任何聲明或保證;由第三方的建議,預測或其他資訊導致了投資損失,ACY證券不承擔任何責任。本文內容不構成任何投資建議,與個人投資目標,財務狀況或需求無關。如有任何疑問,請您諮詢獨立專業的財務或稅務的意見。

天眼交易商
熱點資訊
ThinkMarkets智匯英國業務2025年轉虧為盈,活躍客戶年增40%
 WikiFX
美日再談強勢日元,市場重新關注聯合干預可能性
WikiFXWebull擴大MCP功能,支援AI研究市場、分析投資組合與準備交易
WikiFX公布9/23-9/29外匯詐騙黑平台疑慮名單:仿冒LTG、Dineromarkets、Yu Hua Yang裕華陽(OEX BULLION)、Stockity
WikiFXStockity爆多起交易糾紛!用戶控系統異常、出金受阻、交易紀錄遭刪,財務損失逾百萬
WikiFX黃金4,200關卡再度受阻!短線多空即將攤牌
WikiFXEightcap易匯最新評價:持有多國監管卻爭議不斷,用戶投訴、天眼實勘、潛在風險一次看
WikiFX「黃金暴跌後反彈!4,110守得住嗎?今天PCE恐成下一個變盤關鍵」
WikiFX匯率計算
