EBC热点分析|利率加速上升还是带不动日元
摘要:国际货币基金组织预测亚洲明年经济将放缓,并警告称,伊朗战争引发的能源冲击、潜在的人工智能泡沫调整以及全球债券收益率飙升等风险正在加剧。由于该地区制造业与半导体供应链深度融合,人工智能需求下滑可能对该地区的制造业中心造成最严重的冲击,尤其是日本和韩国。日本8月份贸易逆差扩大至1.1万亿日元,令人担忧,这已是连续第4个月出现贸易赤字。尽管出口增长了19.3%,增速6个月来首次放缓。最近几周,伊朗加剧了
国际货币基金组织预测亚洲明年经济将放缓,并警告称,伊朗战争引发的能源冲击、潜在的人工智能泡沫调整以及全球债券收益率飙升等风险正在加剧。
由于该地区制造业与半导体供应链深度融合,人工智能需求下滑可能对该地区的制造业中心造成最严重的冲击,尤其是日本和韩国。
日本8月份贸易逆差扩大至1.1万亿日元,令人担忧,这已是连续第4个月出现贸易赤字。尽管出口增长了19.3%,增速6个月来首次放缓。
最近几周,伊朗加剧了对途经霍尔木兹海峡的商船的袭击。9月通过该水道出口的原油量达到了战前水平,此后出货量有所回落。
备受瞩目的俄罗斯柴油协议作用有限,甚至不足以满足美国运输业一天的消耗量。目前原油价格稳居每桶100美元以上。
这意味着潜在的净进口很可能继续拖累日本的经济复苏。一种结构性的“恶性循环”正在形成:日元贬值导致贸易逆差持续扩大,进而进一步推低日元。
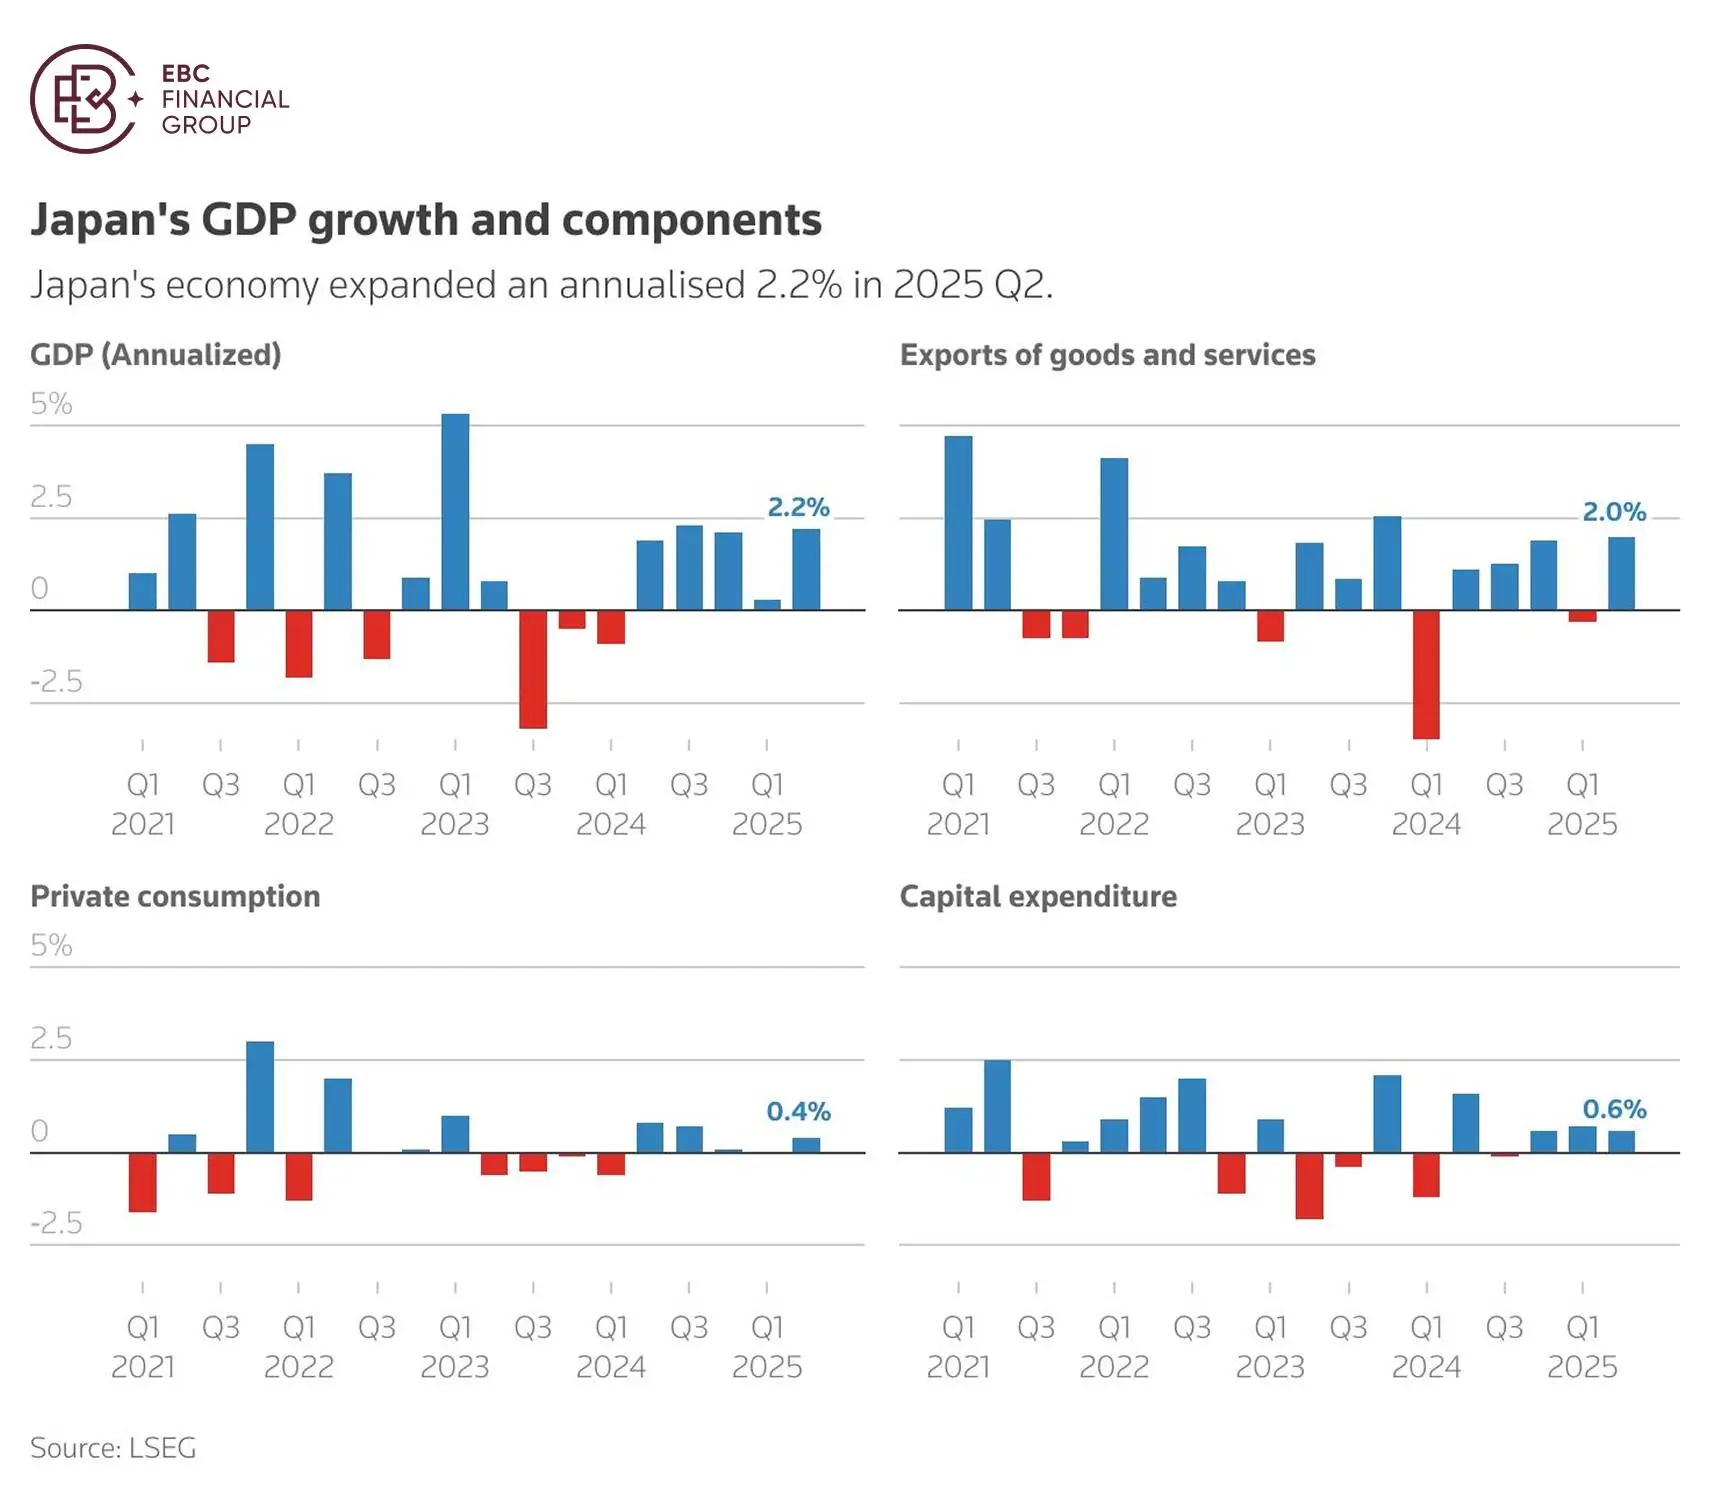
消费和投资也显现出疲软迹象。预计第三季度经济将基本持平,市场共识预测已大幅下调至接近零增长。
正常化坎坷
根据日本央行最新调查,制造业和非制造业企业均预计未来3个月经营状况将恶化。这些企业预测,3年内的通胀率将达到2.6%,5年内将达到2.5%。
9月东京年度核心通胀率加速上升,创下10个月来最快增速。作为全国趋势的领先指标,该核心指标自1月以来首次突破2%。
分析师表示,关键在于近期批发和消费价格的上涨将如何影响公众对未来价格走势的预期,这对锚定潜在通胀至关重要。
“未来数月,全国核心通胀率很可能超过3%。鉴于潜在通胀存在上行风险,日本央行最早可能在12月就不得不再次加息,”第一生命研究所的分析师表示。
行长植田上月表示,鉴于物价上涨态势似乎具有可持续性,货币政策已进入防范通胀风险的“新阶段”。这一转变为今后加快加息步伐铺平了道路。
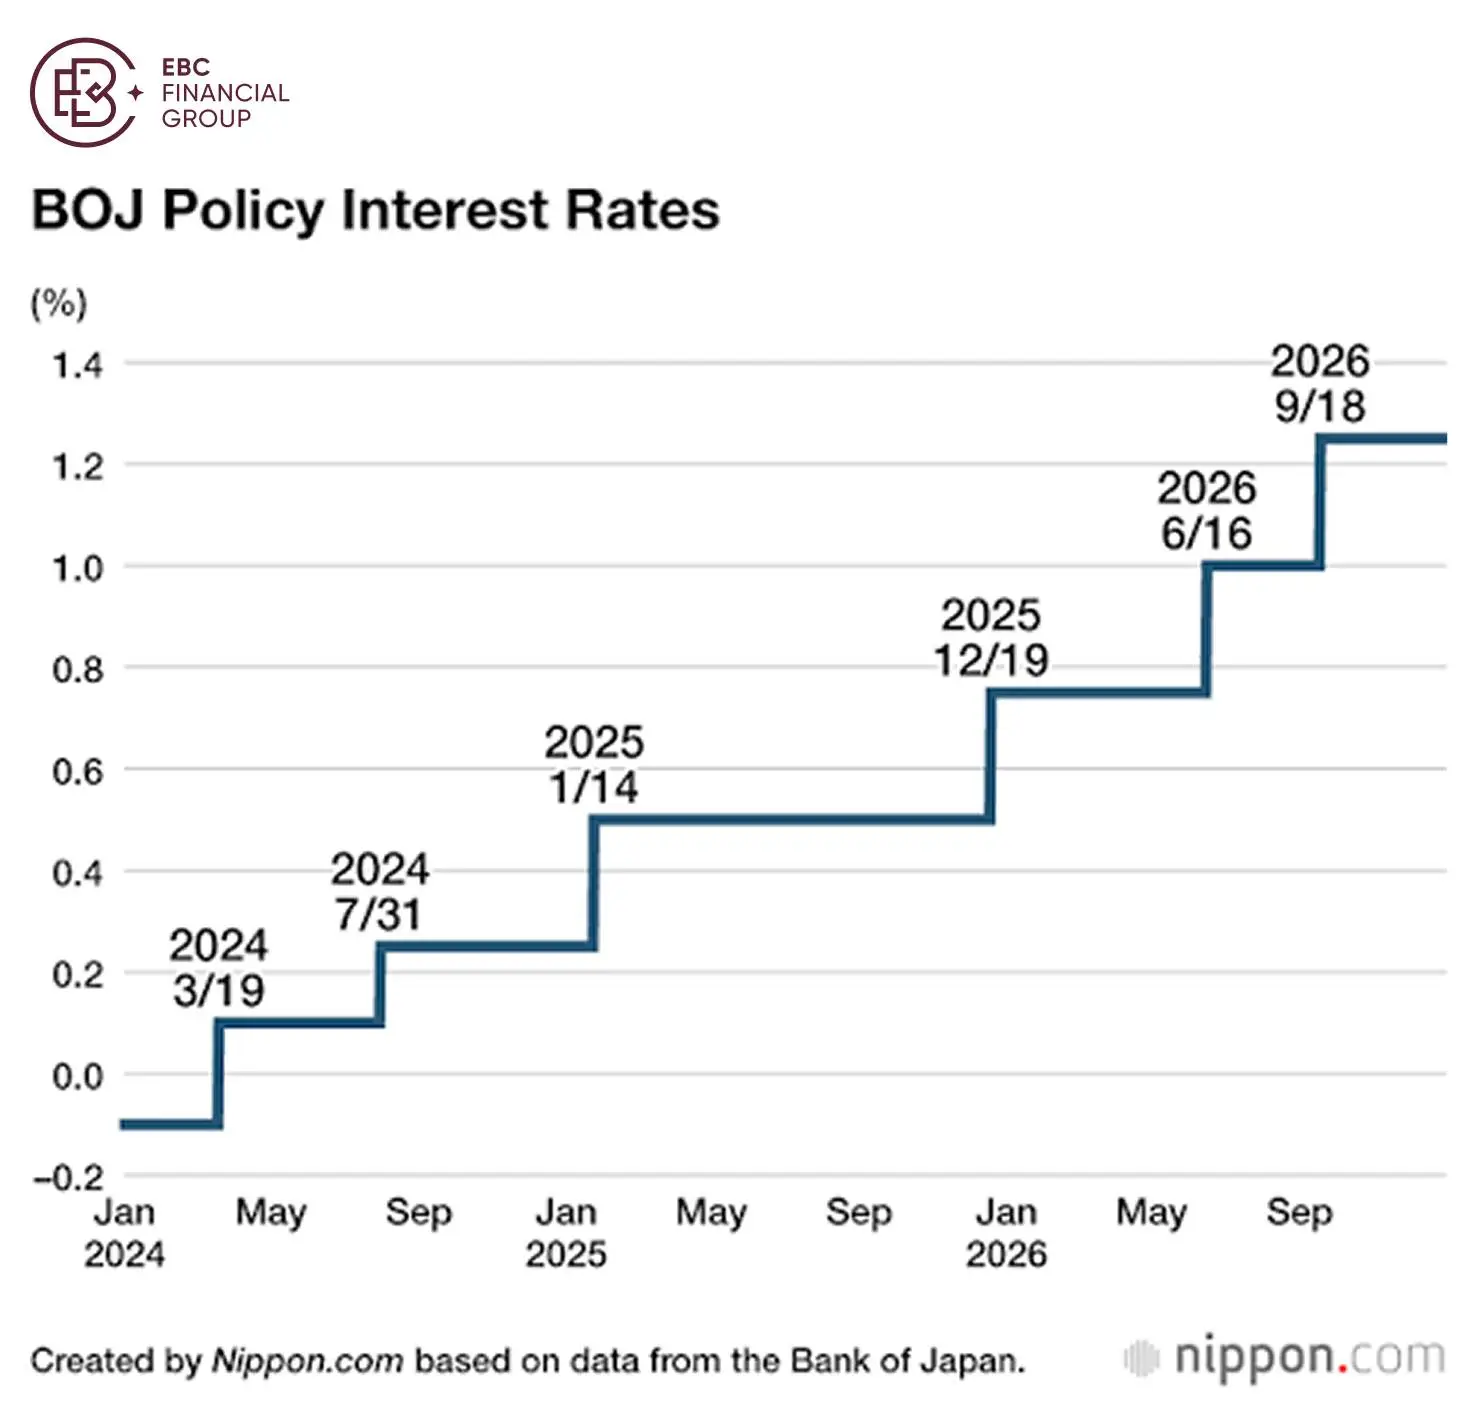
上个月政策制定者将基准利率上调至1.25%,创下31年来新高,表明受原材料成本上涨推动的大米价格上涨正蔓延至消费品领域,部分企业提价的频率也有所增加。
与现任政策制定者关系密切的日本央行前理事樱井诚指出,他预计利率将从目前的1.25%上调至2%,时间大约在明年6月左右。
高市放飞自我
转向国内债券的日本主要资产管理公司预计将逐步将海外资金汇回国内,随着国内收益率上升,对日元形成结构性支撑。
基准10年日本国债收益率处于3%以下,距离上月创下的30年高点仅一步之遥。不过鉴于外部冲击以及日本政府将发行更多债券,现在断言其已见顶还为时过早。
投资者担心,高市首相激进的支出计划将恶化日本公共财政状况。此前日元贬值和国债券收益率上升在一定程度上被归咎于此。
由于高市内阁未能解释如何在国防开支预计激增的同时,为暂停征收食品税提供资金,债券市场变得焦虑不安。
大华银行策略官表示,日元进一步贬值将受到其极度被低估以及官方外汇干预风险上升的制约,这种情况上次出现在7月和8月。
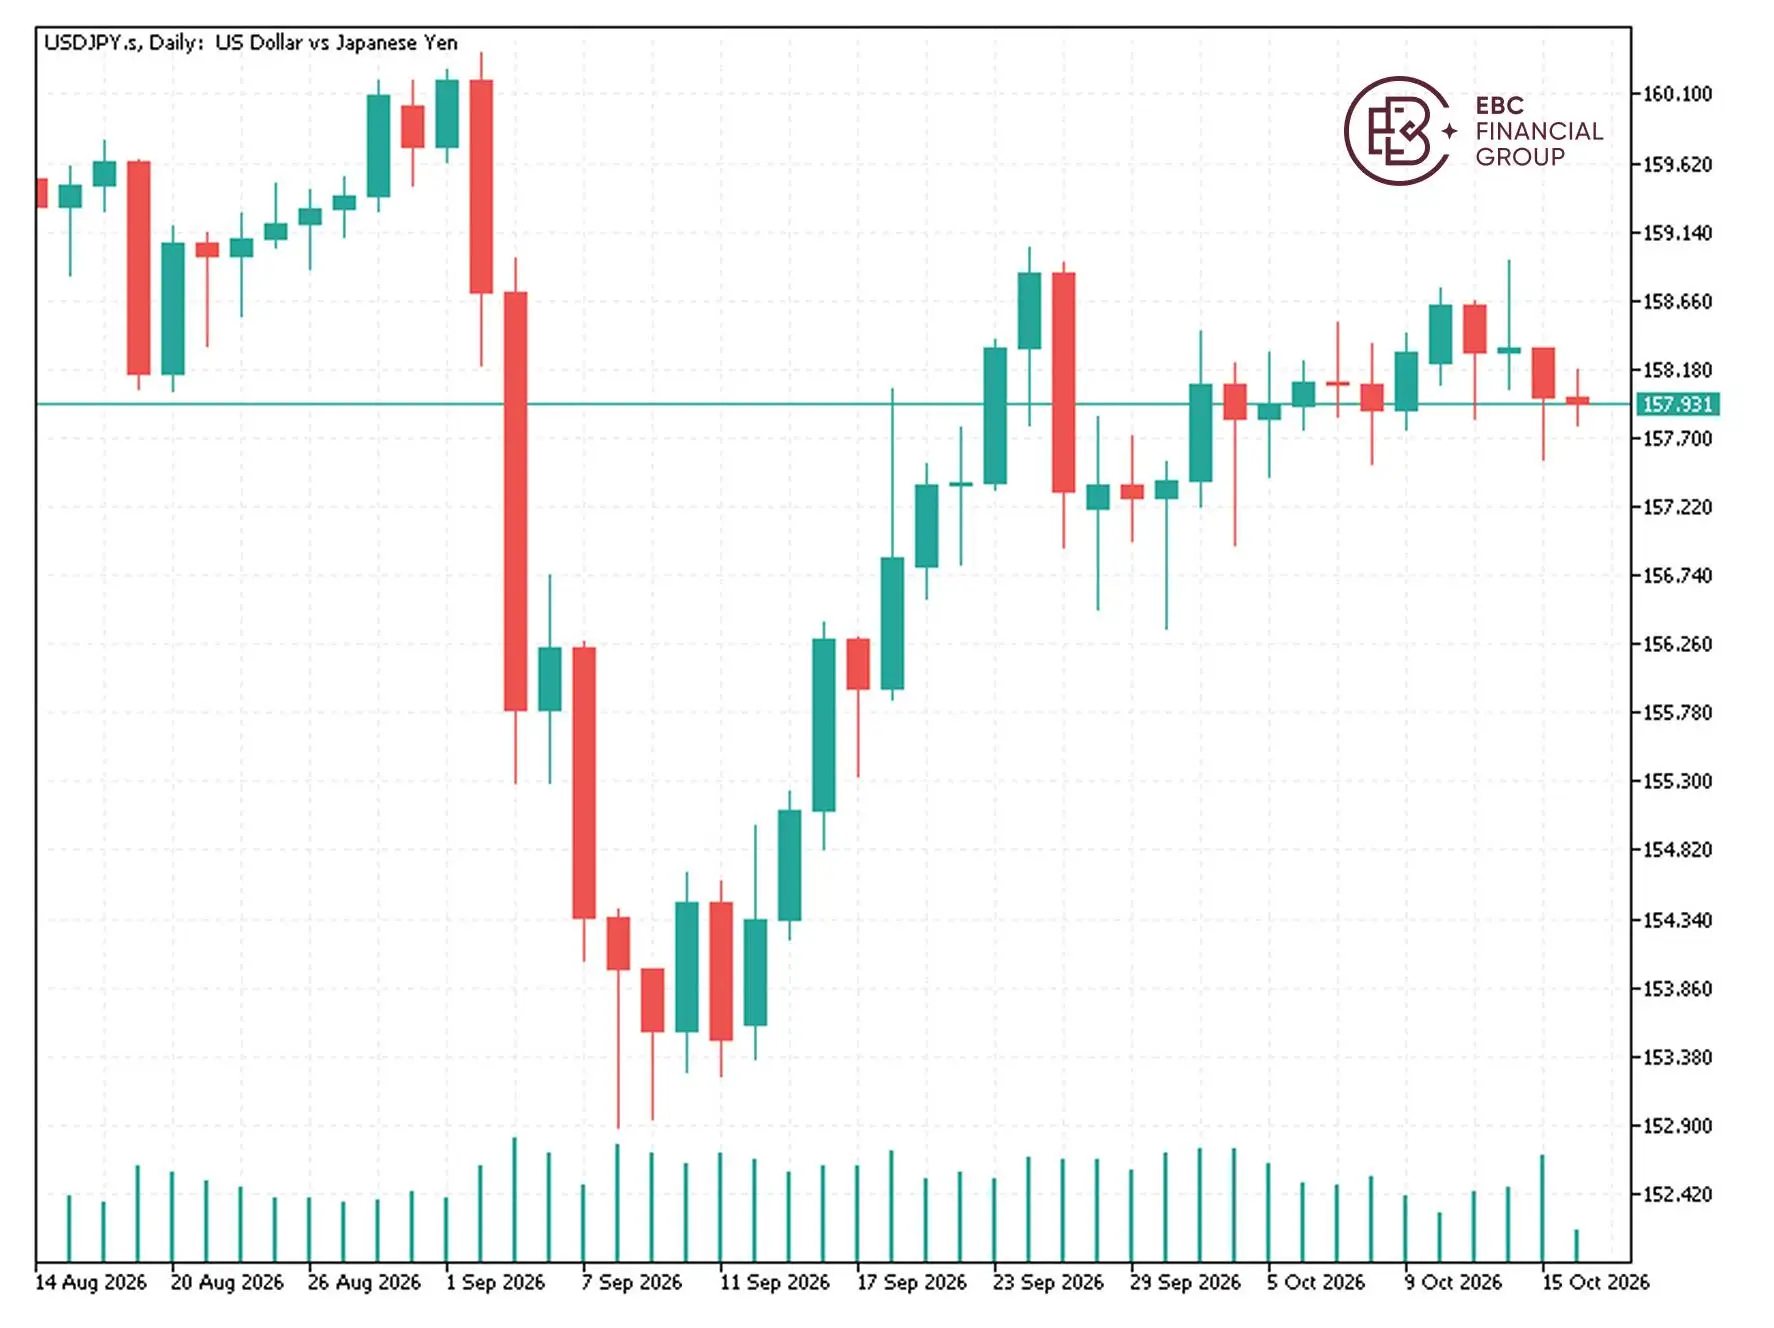
国际货币基金组织称,虽然各国应让灵活的汇率机制来吸收外部冲击,如果市场波动变得无序,汇率干预是一个可行的选择。
日元看上去可能连续第6年成为表现最差的主流货币。巨大的收益率利差以及美国经济显著强劲的增长势头,预示着日元上涨空间应该有限。
【EBC平台风险提示及免责条款】:本材料仅供一般参考使用,无意作为(也不应被视为)值得信赖的财务、投资或其他建议。

天眼交易商
热点资讯
黄金交易提醒:通胀“过热”强化加息预期,金价三连跌,再度剑指4000关口?
 WikiFX
AI交易退潮、芯片股重挫,韩股收跌7.6%,台积电跌3%,ASML欧股下跌5.6%,金价反弹
WikiFX“股王”宝座拉锯战上演!三季报迎来业绩验证,告别半年报“绩增价跌”
WikiFXAI交易退潮、芯片股重挫,美股盘前SK海力士跌约6%,台积电跌2%,金价反弹,美债涨幅扩大
WikiFX印度央行救卢比掏空家底:外储骤降500亿美元,2000亿远期美元负债成定时炸弹
WikiFX10月加息押注所剩无几,今晚,美国CPI能否再添一击?
WikiFX通胀重燃加息预期,亚洲股市重挫,日经跌3%,韩股跌超5%,SK海力士暴跌9%
WikiFXAI担忧激发美股轮动,道指反弹超1%,芯片指数一度跌超4%,黄仁勋力挺、CoreWeave拉升转涨
WikiFX最早预判9月加息的“神算子”改口:美联储12月可能直接上50个基点
WikiFX美国消费分化加剧 制造业与AI投资支撑温和增长
WikiFX汇率计算
