火热的 CPI 重燃10月加息预期;油价无视局势升级下跌,供应故事反客为主
摘要:市场综述:CPI 偏热,油价打破规律,风险资产重新定价9月 CPI 数据偏热:环比上涨0.6%,同比上涨3.7%,核心 CPI 环比上涨0.3%,同比上涨2.6%。市场反应即时且清晰:10月加息概率由此前的22%跳升至约45%,美元与10年期美债收益率双双上行,风险资产遭到抛售。标普500下跌1.11%,纳斯达克下跌1.88%,黄金下跌1.8%。道指仅下跌0.09%,说明压力明显集中在利率敏感型成
市场综述:CPI 偏热,油价打破规律,风险资产重新定价
9月 CPI 数据偏热:环比上涨0.6%,同比上涨3.7%,核心 CPI 环比上涨0.3%,同比上涨2.6%。市场反应即时且清晰:10月加息概率由此前的22%跳升至约45%,美元与10年期美债收益率双双上行,风险资产遭到抛售。标普500下跌1.11%,纳斯达克下跌1.88%,黄金下跌1.8%。道指仅下跌0.09%,说明压力明显集中在利率敏感型成长股。
但更有意思的故事发生在油市。WTI 盘中触及三周高位,起因是局势再度升级:胡塞武装袭击了沙特阿美总部,伊朗表示正在霍尔木兹海峡部署新的打击战术,与此同时,24小时内海峡附近还有一艘集装箱船与一艘散货船在两起独立事件中遭到攻击沉没。航运运费升至历史高位。这些本应是明确的利多因素。
然而,布伦特原油下跌1.39美元,至104.67美元/桶;WTI 下跌1.02美元,至94.07美元/桶。原因在于一组供应端消息正悄悄改写风险溢价。据报道,特朗普政府正在考虑放宽对"影子船队"的制裁,这些船只此前曾用于运输来自俄罗斯、伊朗和委内瑞拉的原油。IEA 数据显示,俄罗斯9月产量增加6.5万桶/日至843万桶/日;中东海湾地区出口量则已恢复至战前水平的约75%。API 公布的原油库存降幅达到1,110万桶,大幅超出预期。但油市几乎没有对这一利多做出反应。
这种"无反应"才是真正的信号。当利多数据无法推动盘面,意味着仓位已相对拥挤,市场倾向正悄悄转向另一边。原油现在交易的是"供应恢复",而非"局势升级"。
原油
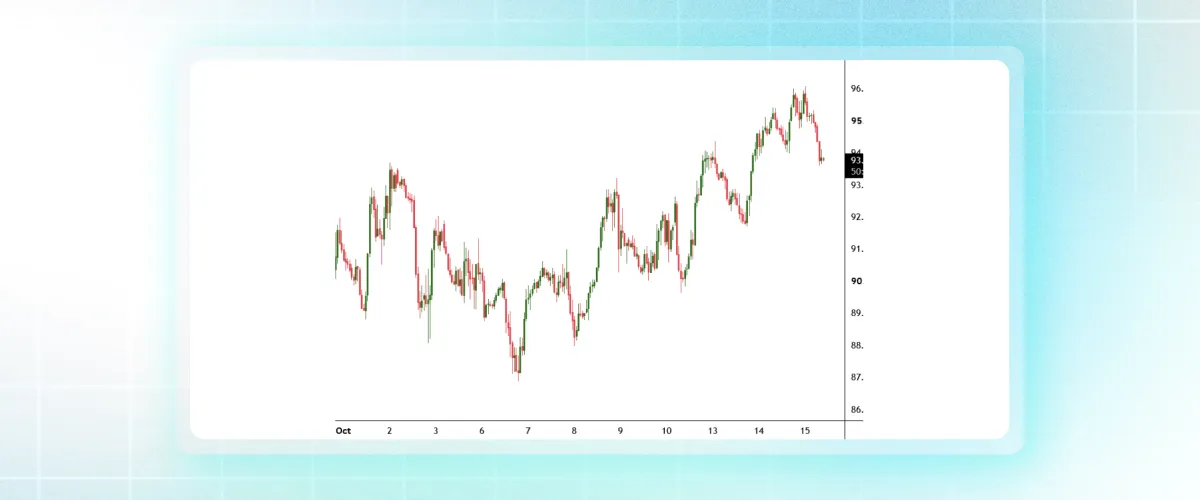
链条正在裂开。胡塞与伊朗活动持续,但俄罗斯产量在增加,海湾出口已恢复至战前约四分之三,华盛顿也公开讨论放宽对影子船队的制裁。若美方制裁放宽真正落地,即便整体局势未降温,也将释放可观的实际供应。对交易员而言,这是尊重"双重叙事"的时刻:风险溢价仍然真实存在,但不再是唯一的变量。
黄金
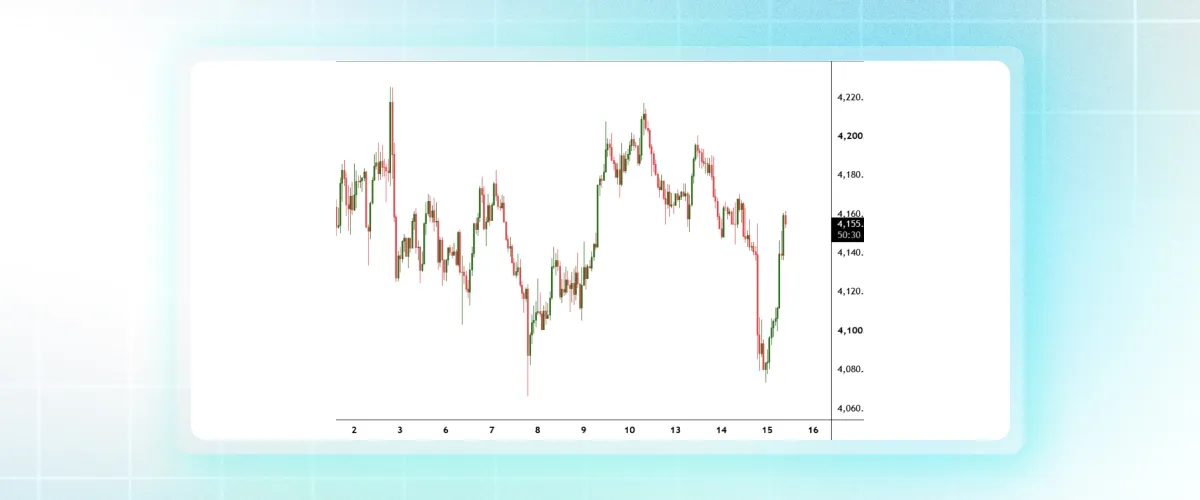
黄金在火热 CPI 面前正面承压,大跌1.8%,美元与实际收益率双双上行是直接原因。在当前政策格局下,黄金的脚本显得尴尬:从理论上说,高通胀应为其提供支撑;但当美联储以进一步收紧作为回应时,实际收益率的上行压力将压过通胀对冲逻辑。近期方向仍然取决于美元走势与利率预期曲线。
美股
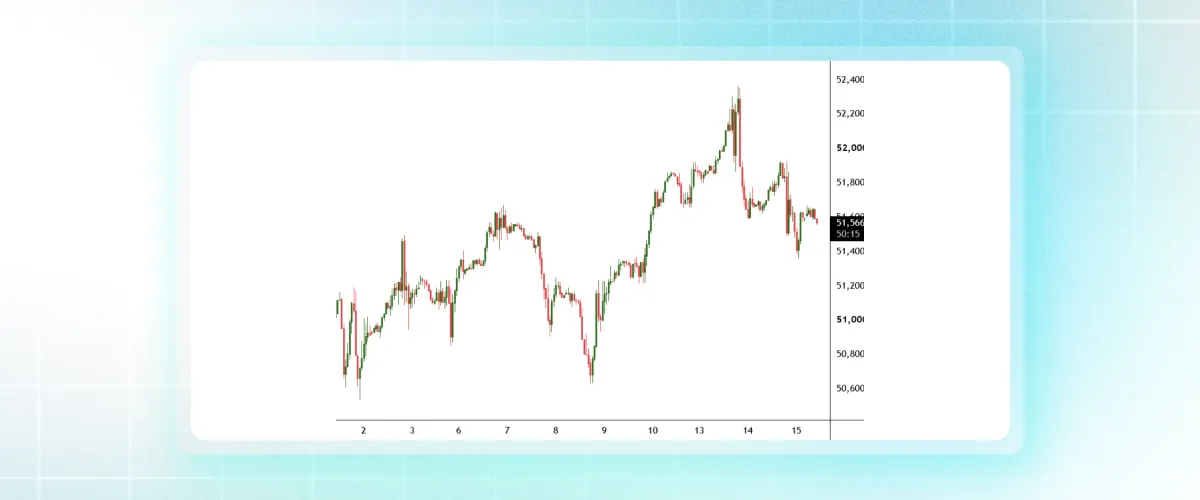
此次抛售具有明显的结构性特征。纳斯达克下跌1.88%,道指仅下跌0.09%,是本季度最明显的内部分化之一。利率敏感型成长股完全承受了 CPI 数据的冲击,价值与股息型品种相对坚挺。昨日提及的芯片股疲软仍在累积叠加。若 PPI 也偏热,广度不足的问题将升级为更严重的格局。
焦点:EIA、零售销售、PPI、初请失业金
延迟一天的 EIA 原油库存报告将于今日稍晚公布。随后是9月零售销售、PPI 与初请失业金。零售销售尤为关键:若消费者端出现裂痕,即便 CPI 偏热,美联储的计算也会发生变化。PPI 则将揭示上游价格压力是否仍在累积。
结语
宏观链条已经一分为二。美联储这一环被强化:CPI 偏热,加息预期跳升,美元走强。但原油这一环正在削弱:供应面消息正在压过局势升级消息,而影子船队制裁的放宽可能进一步加速这一趋势。两者可以共存一段时间。真正的分水岭是:油价能否因供应改善而破位下行,从而逐步松开通胀的锁喉;抑或下一次局势升级会把油价再次拉回风险驱动模式。请先关注 EIA 数据,再关注制裁相关头条。

天眼交易商
热点资讯
受美股存储大跌影响,韩股跌超7%,连续第二日重挫,SK海力士跌近8%
 WikiFX
印度央行救卢比掏空家底:外储骤降500亿美元,2000亿远期美元负债成定时炸弹
WikiFX澳洲联储两周前为何加息? 会议纪要揭示通胀风险已成现实、等待代价过高
WikiFX美联储鹰派发声:制造业需求火爆,通胀根基仍存
WikiFX“股王”宝座拉锯战上演!三季报迎来业绩验证,告别半年报“绩增价跌”
WikiFX通胀重燃加息预期,亚洲股市重挫,日经跌3%,韩股跌超5%,SK海力士暴跌9%
WikiFX英伟达“新王炸”!游戏“GPT时刻”或至
WikiFX鸽派信号提振,亚太股市止跌反弹,韩股涨超1%有望终结五连跌,太阳诱电大涨7%
WikiFX再现深“V”反转,沪指重回3800点 A股稳了吗?
WikiFX特朗普俄柴油协议仅3576万桶!相当于美国10天需求,12名参议员联名要求撤销
WikiFX汇率计算
