美元维持18个月高位,油价走高,美股收盘涨跌不一
摘要:市场综述:美元走强与油价上行使市场保持谨慎美元维持在18个月高位附近,中东紧张局势升级为避险需求提供支撑。美元指数(DXY)上涨0.37%至102.58,创2025年4月以来最高水平。利雅得国际机场遇袭,以及阿曼与霍尔木兹海峡附近再度传出油轮事件,推动油价走高。布伦特原油结算价报106.65美元/桶(+1.8%),WTI报93.74美元/桶(+2%)。油价行情压过了潜在的利空供给因素:俄罗斯增加柴
市场综述:美元走强与油价上行使市场保持谨慎
美元维持在18个月高位附近,中东紧张局势升级为避险需求提供支撑。美元指数(DXY)上涨0.37%至102.58,创2025年4月以来最高水平。利雅得国际机场遇袭,以及阿曼与霍尔木兹海峡附近再度传出油轮事件,推动油价走高。布伦特原油结算价报106.65美元/桶(+1.8%),WTI报93.74美元/桶(+2%)。油价行情压过了潜在的利空供给因素:俄罗斯增加柴油供应,以及一项涵盖能源基础设施的俄乌停火协议。但乌克兰已指控俄罗斯违反该停火协议。换句话说,目前桌面上每一个潜在的利好供给因素都带有一个附加条件,地缘政治风险溢价因此得以稳固保留。
鹰派美联储叙事进一步升温。克利夫兰联储主席哈马克(Beth Hammack)表示,面对日益广泛的通胀压力,央行应相对迅速地推进政策收紧。CME FedWatch工具显示,交易员目前对本月加息的定价概率已接近22%,较上周五的17.7%明显上升。考虑到周三将公布CPI,周四将公布PPI与零售销售数据,这是短期内一次有分量的调整,任何一项数据都可能将该概率推向任一方向。
美股收盘涨跌不一,油价上行、收益率高企以及即将到来的数据密集期共同压制市场情绪。道指微涨,标普500基本收平,纳斯达克下跌,费城半导体指数下跌2.7%。能源板块表现最为突出。市场内部分化已经成为一种熟悉的格局:能源从地缘政治格局中获益,利率敏感型成长股则在高企收益率与鹰派美联储言论下承压。
美元指数(DXY)
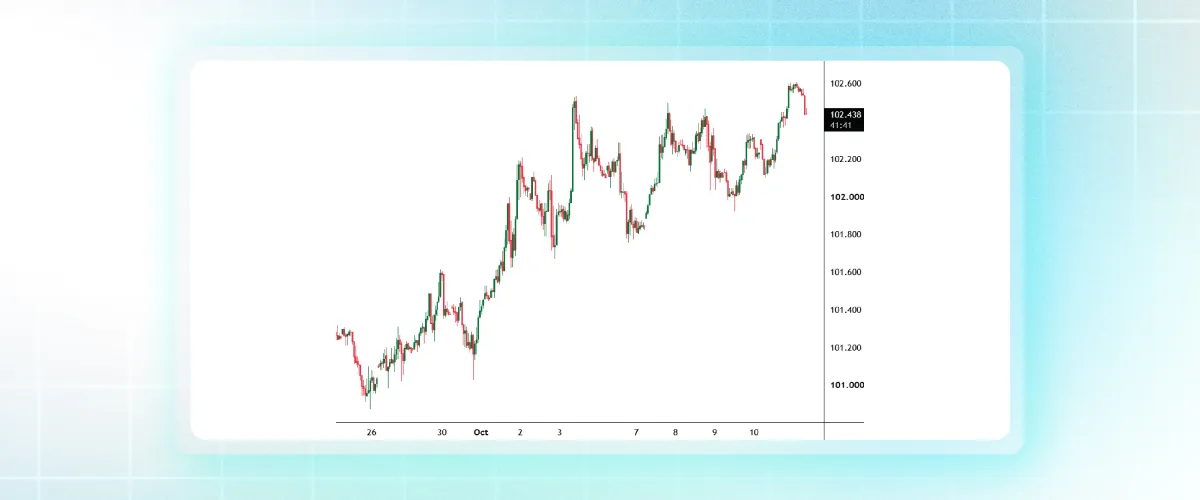
美元目前正在三重组合中交易:来自中东的避险资金流、鹰派的美联储表态,以及本月加息的可能性。后者在一周前尚未被认真定价。102.58是2025年4月以来的最高水平。基本面终于站到了美元一边。该趋势面临的主要风险,是周三的CPI数据偏软,从而部分扭转近期的鹰派利率重定价。
黄金
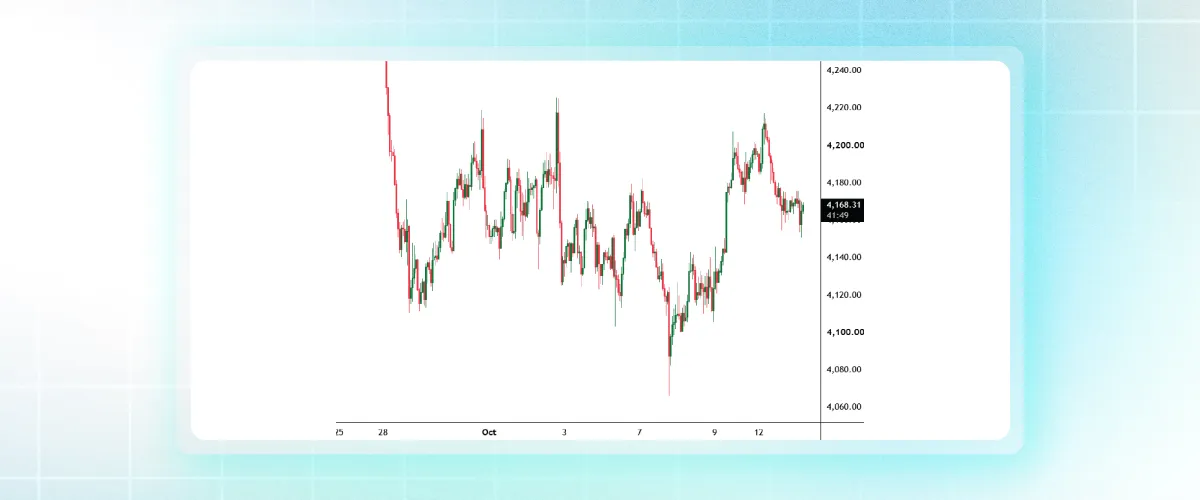
黄金在盘中触及一周高点后回落,受美元走强与利率预期重定价的双重压制。结构性叙事仍然成立:地缘政治风险高企、通胀范围日趋广泛、结构性需求持续。但在短期内,上行的实际收益率与强势美元构成逆风,压过了地缘政治买盘。
原油
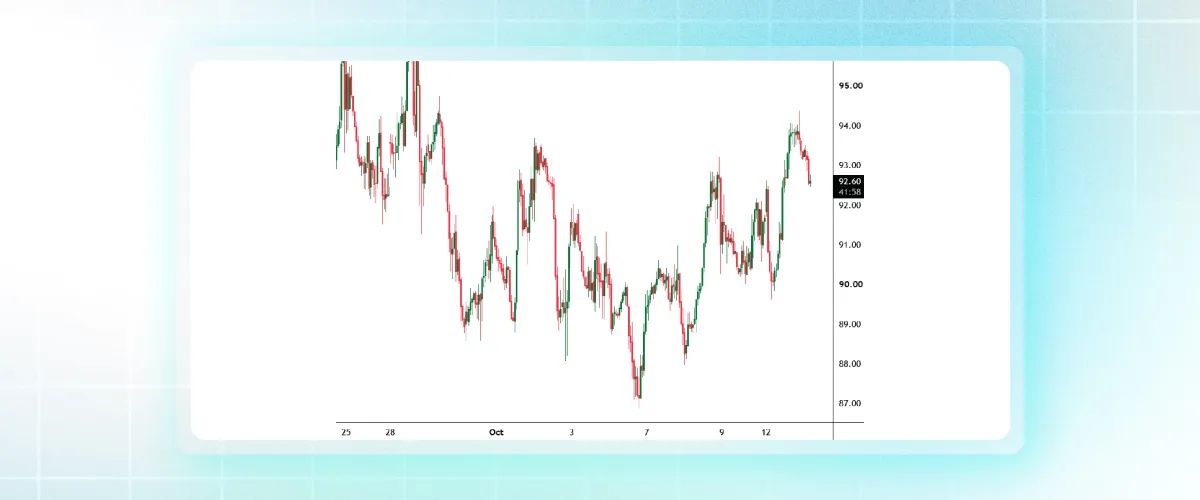
原油在供应端风险下维持坚挺买盘。利雅得机场、阿曼与霍尔木兹附近的油轮事件,以及持续的胡塞活动,共同支撑着风险溢价。俄罗斯增加柴油供应与俄乌停火协议在表面上属于利空因素,但乌克兰已指控俄罗斯违反停火,市场对这些因素并未认真定价。在没有可信的降温之前,油价趋势维持不变。
美元之外的汇市
欧元跌至17个月低位附近,法国在2027年总统大选前的财政前景令市场担忧。这是一个值得单独关注的议题。核心欧元区经济体的财政信誉问题,属于那种"先慢后快"的叙事类型。英镑小幅走弱,美元/日元在国内政策分化背景下仍持续攀升,目前报158.66。
焦点:CPI、PPI、银行财报
本周日历异常密集。周三公布CPI,周四公布PPI与零售销售。三季度财报季也将启动,摩根大通、花旗与高盛将于周二公布业绩。鹰派美联储言论与即将公布的通胀数据,将共同决定当前美元强势与黄金承压格局能否延续;银行财报则将为市场如何解读年底前消费者与信贷故事定下基调。
结语
当前宏观组合逻辑清晰,且方向日益单一:中东风险推升油价,油价推升通胀预期,通胀推升美联储,美联储推升收益率与美元。整条链条面临的风险,是CPI数据偏软。若CPI偏低,美元涨势将暂停,黄金将获得买盘支撑,股市也将获得短暂喘息。若CPI偏热,当前所有趋势都将延续。请根据数据布局。

天眼交易商
热点资讯
再现深“V”反转,沪指重回3800点 A股稳了吗?
 WikiFX
澳洲联储两周前为何加息? 会议纪要揭示通胀风险已成现实、等待代价过高
WikiFX多家银行美元存款利率重回4% 储户在心动、算账更精细
WikiFX每周研选 | 调整后如何布局?
WikiFX全球AI交易再重挫,韩股收跌5.47%领跌亚太,SK海力士暴跌超10%,现货黄金突破4200
WikiFX受美股存储大跌影响,韩股跌超7%,连续第二日重挫,SK海力士跌近8%
WikiFX瑞银:黄金短期或测试4000美元支撑位 回调即是加仓机会
WikiFX美联储鹰派发声:制造业需求火爆,通胀根基仍存
WikiFX英国零售数据超预期提振,英镑兑美元低位反弹
WikiFX一周市场观察:10月加息概率暴跌,聚焦CPI与美股财报季
WikiFX汇率计算
