Moneta每日新闻:德国工业生产强劲反弹,制造业复苏释放更积极信号
摘要:德国联邦统计局Destatis公布的数据显示,8月工业产出环比增长2.0%,不仅扭转7月下降1.2%的局面,也明显超过市场原先预期的0.5%,创下2025年3月以来最大单月增幅。与去年同期相比,工业产出增长2.3%。自4月以来德国工业活动整体有所改善,显示制造业虽然面对能源价格波动和外部环境变化,但生产端尚未出现持续走弱。从行业表现来看,建筑业成为8月工业生产反弹的重要动力,机械设备制造也有所增长
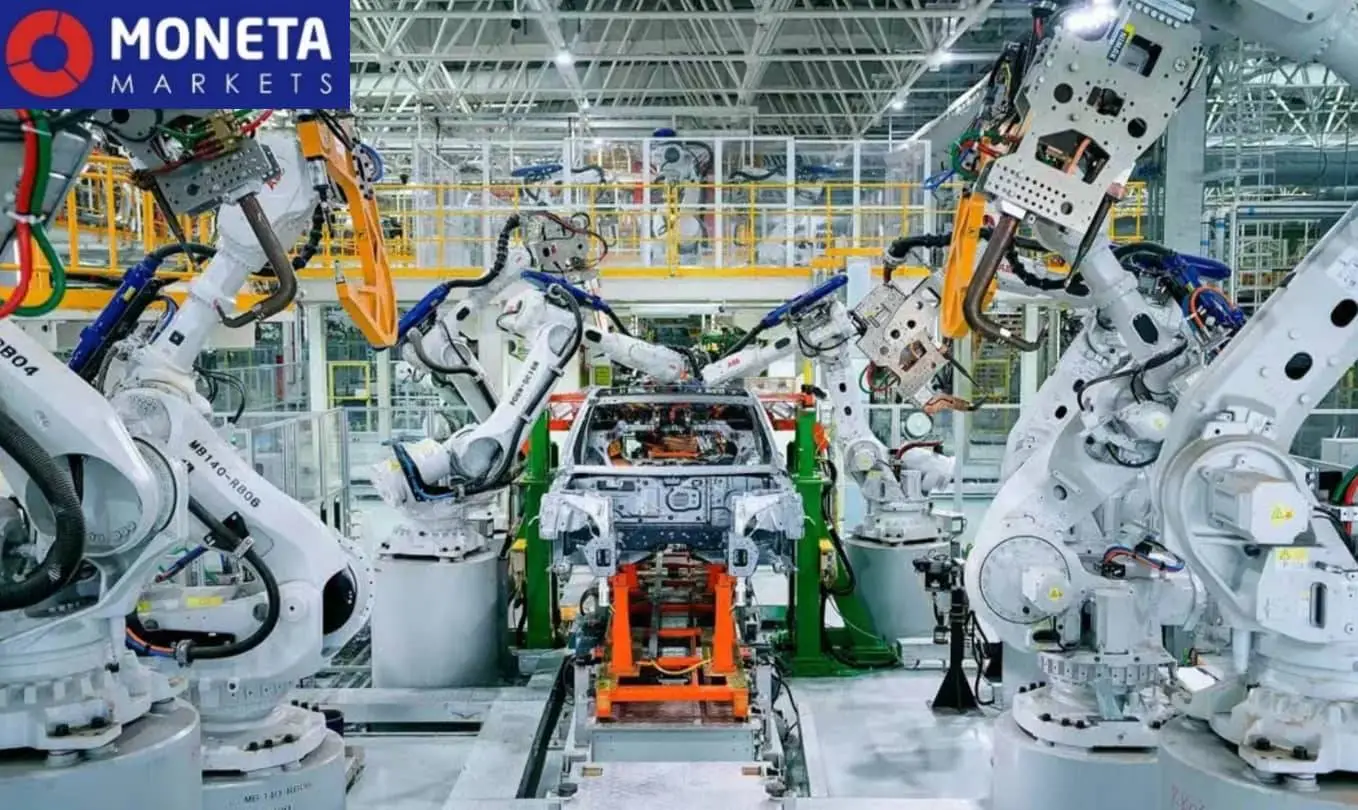
德国联邦统计局Destatis公布的数据显示,8月工业产出环比增长2.0%,不仅扭转7月下降1.2%的局面,也明显超过市场原先预期的0.5%,创下2025年3月以来最大单月增幅。与去年同期相比,工业产出增长2.3%。自4月以来德国工业活动整体有所改善,显示制造业虽然面对能源价格波动和外部环境变化,但生产端尚未出现持续走弱。
从行业表现来看,建筑业成为8月工业生产反弹的重要动力,机械设备制造也有所增长。与此同时,高耗能行业开始承受更明显的成本压力,相关产出下降0.5%。随着国际油气价格维持高位,德国化工、金属以及其他能源密集型企业的生产成本上升,这种压力可能继续影响未来几个月的生产安排和利润空间。
海湾地区供应受到干扰,也削弱了一些亚洲化工企业的原材料供应能力,使部分德国生产商意外获得竞争优势。同时,企业担忧中东冲突进一步影响全球供应链,因此提前增加库存,对近期生产形成额外支撑。这也意味着德国工业回升并不完全来自终端需求改善,库存调整、供应链变化以及国际竞争格局重新分配同样发挥了作用。
德国今年上半年经济保持增长,商品出口表现好于此前预期,同时政府增加国防和基础设施支出,相关投资正在逐步进入实体经济。不过,相比偏弱的订单数据,工业生产回升至少说明第三季度制造业没有明显萎缩,德国经济仍可能实现温和增长。
企业调查同样释放出一些积极迹象。德国9月商业信心升至三年多来的高位,说明企业对经济前景的判断正在改善,中东冲突带来的短期冲击暂时没有完全打乱生产和投资计划。
(请注意:Moneta Markets信息目前仅针对非中国大陆区域的华文投资机构和个人,且仅提供参考价值,不具备任何现实层面指导意义。)

天眼交易商
热点资讯
美国9月通胀担忧持续升温,纽约联储调查警示通胀预期再度抬头
 WikiFX
【直击亚市】白宫被曝筹划对伊军事打击!油价突然冲破102,小心法国债务炸弹
WikiFX封死跌停!江淮汽车最新回应!
WikiFX美伊战争持续消耗全球石油库存 EIA再度上调油价预测
WikiFX利率上行重燃通胀担忧,标普纳指自纪录高位回落,美长债创2002年新高,原油先涨后跌
WikiFX债市抛售暂缓,科技股力挺标普、纳指齐创新高,核电股集体飙升,黄金涨逾1%,原油走V
WikiFX光芯片巨头集体跌停!竟是一则研报惹的祸?
WikiFX美元兑日元徘徊158.15:日本央行加息预期升温,日本政府干预风险增加
WikiFX黄金下看4000美元附近,比特币仍有反弹空间?八大资产关键点位解析
WikiFXA股三大指数集体收跌 电池板块逆市走强
WikiFX汇率计算
