FxPro汇评:欧元已跌破其区间
摘要:注:此文章由FxPro高级分析师Alex Kuptsikevich撰写•法国政治风险上升,使欧洲央行束手束脚。• 美国经济有能力承受高利率,从而提振美元。美元已触及18个月高点,受强劲的宏观经济数据、债券收益率进一步上升以及油价反弹共同推动。第二季度GDP数据从1.6%向上修正至2.2%说明美国经济增长速度强于欧洲,且可以承受更高利率。八月份个人消费者支出涨幅达到0.9%,增幅可观,超过预期,但核
注:此文章由FxPro高级分析师Alex Kuptsikevich撰写
•法国政治风险上升,使欧洲央行束手束脚。
• 美国经济有能力承受高利率,从而提振美元。
美元已触及18个月高点,受强劲的宏观经济数据、债券收益率进一步上升以及油价反弹共同推动。第二季度GDP数据从1.6%向上修正至2.2%说明美国经济增长速度强于欧洲,且可以承受更高利率。八月份个人消费者支出涨幅达到0.9%,增幅可观,超过预期,但核心价格指数同比仍维持在3.0%,并未加速。然而此后不久,市场意识到当前通胀率仍显著高于2%的目标。
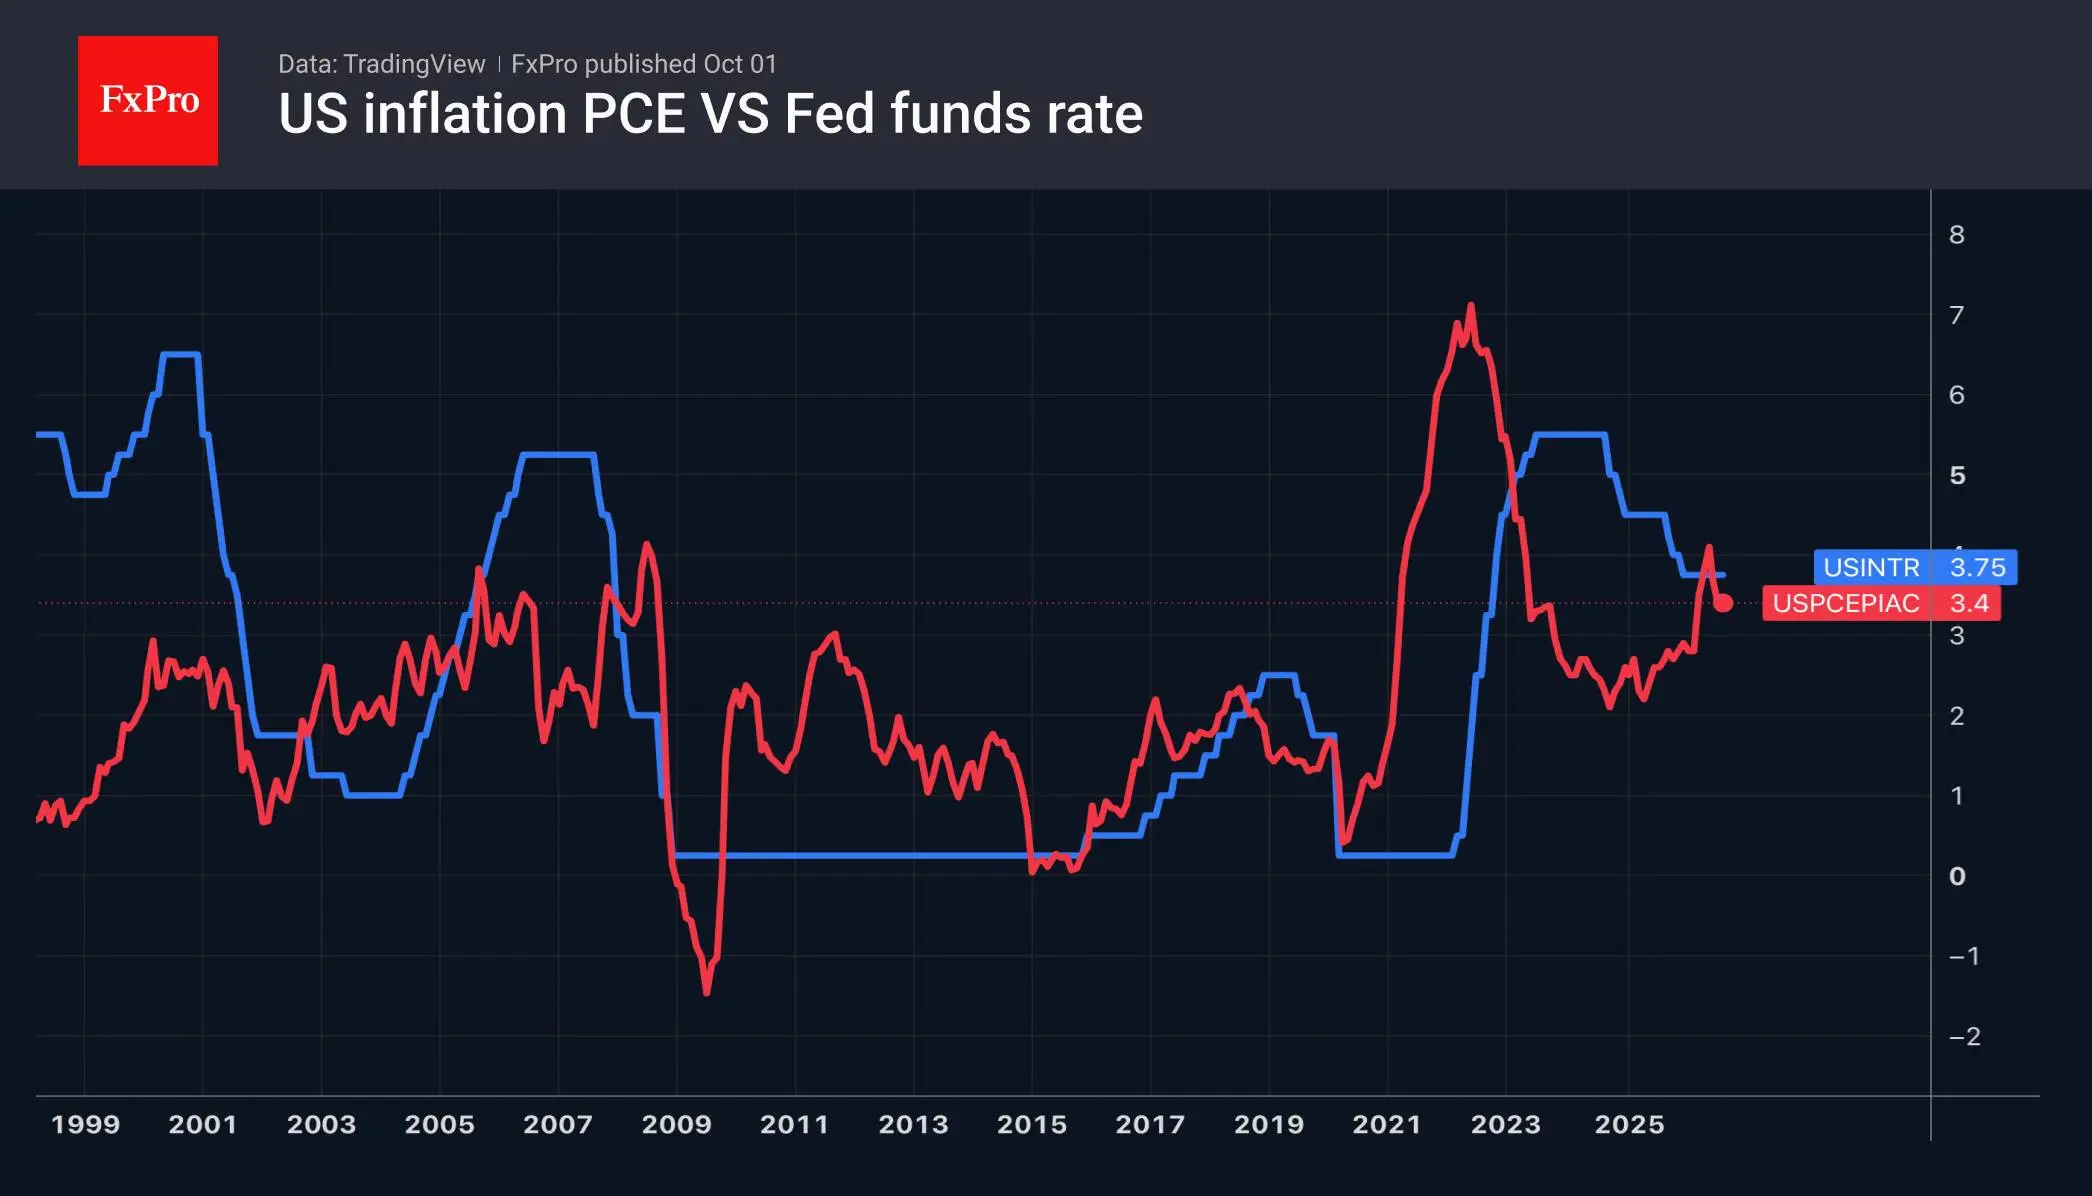
根据高盛的估计,中东地区的原油出口(包括来自灰色市场的出口)达到每日2330万桶,超过2025年的水平。该行认为,布伦特原油价格没有下跌的主要原因是全球库存显著下降以及冲突升级风险上升。价格在高位持续的时间越长,其传导至核心通胀的风险就越大。美联储激进收紧货币政策的可能性越大,美元进一步走强的可能性就越大。
与此同时,欧洲资产市场的基本面正在发生变化。外汇市场的主要货币对欧元/美元已经突破盘整区间,并跌破1.13,创下2025年5月以来的最低水平。这主要是由于通胀加速以及贸易差额进一步恶化所致。然而,过快加息——这是欧洲央行(ECB)可以采取的直接应对手段——可能会对经济造成伤害。包括欧洲央行行长克里斯蒂娜·拉加德(Christine Lagarde)在内的管理委员会官员表示,目前还没有看到太多二阶效应的迹象。拉加德曾担任法国财政部长,并在欧洲债务危机期间执掌国际货币基金组织(IMF),此后又长期担任欧洲央行行长。她深知,加息将推动欧洲债券收益率上升,进而进一步加剧债务融资问题。
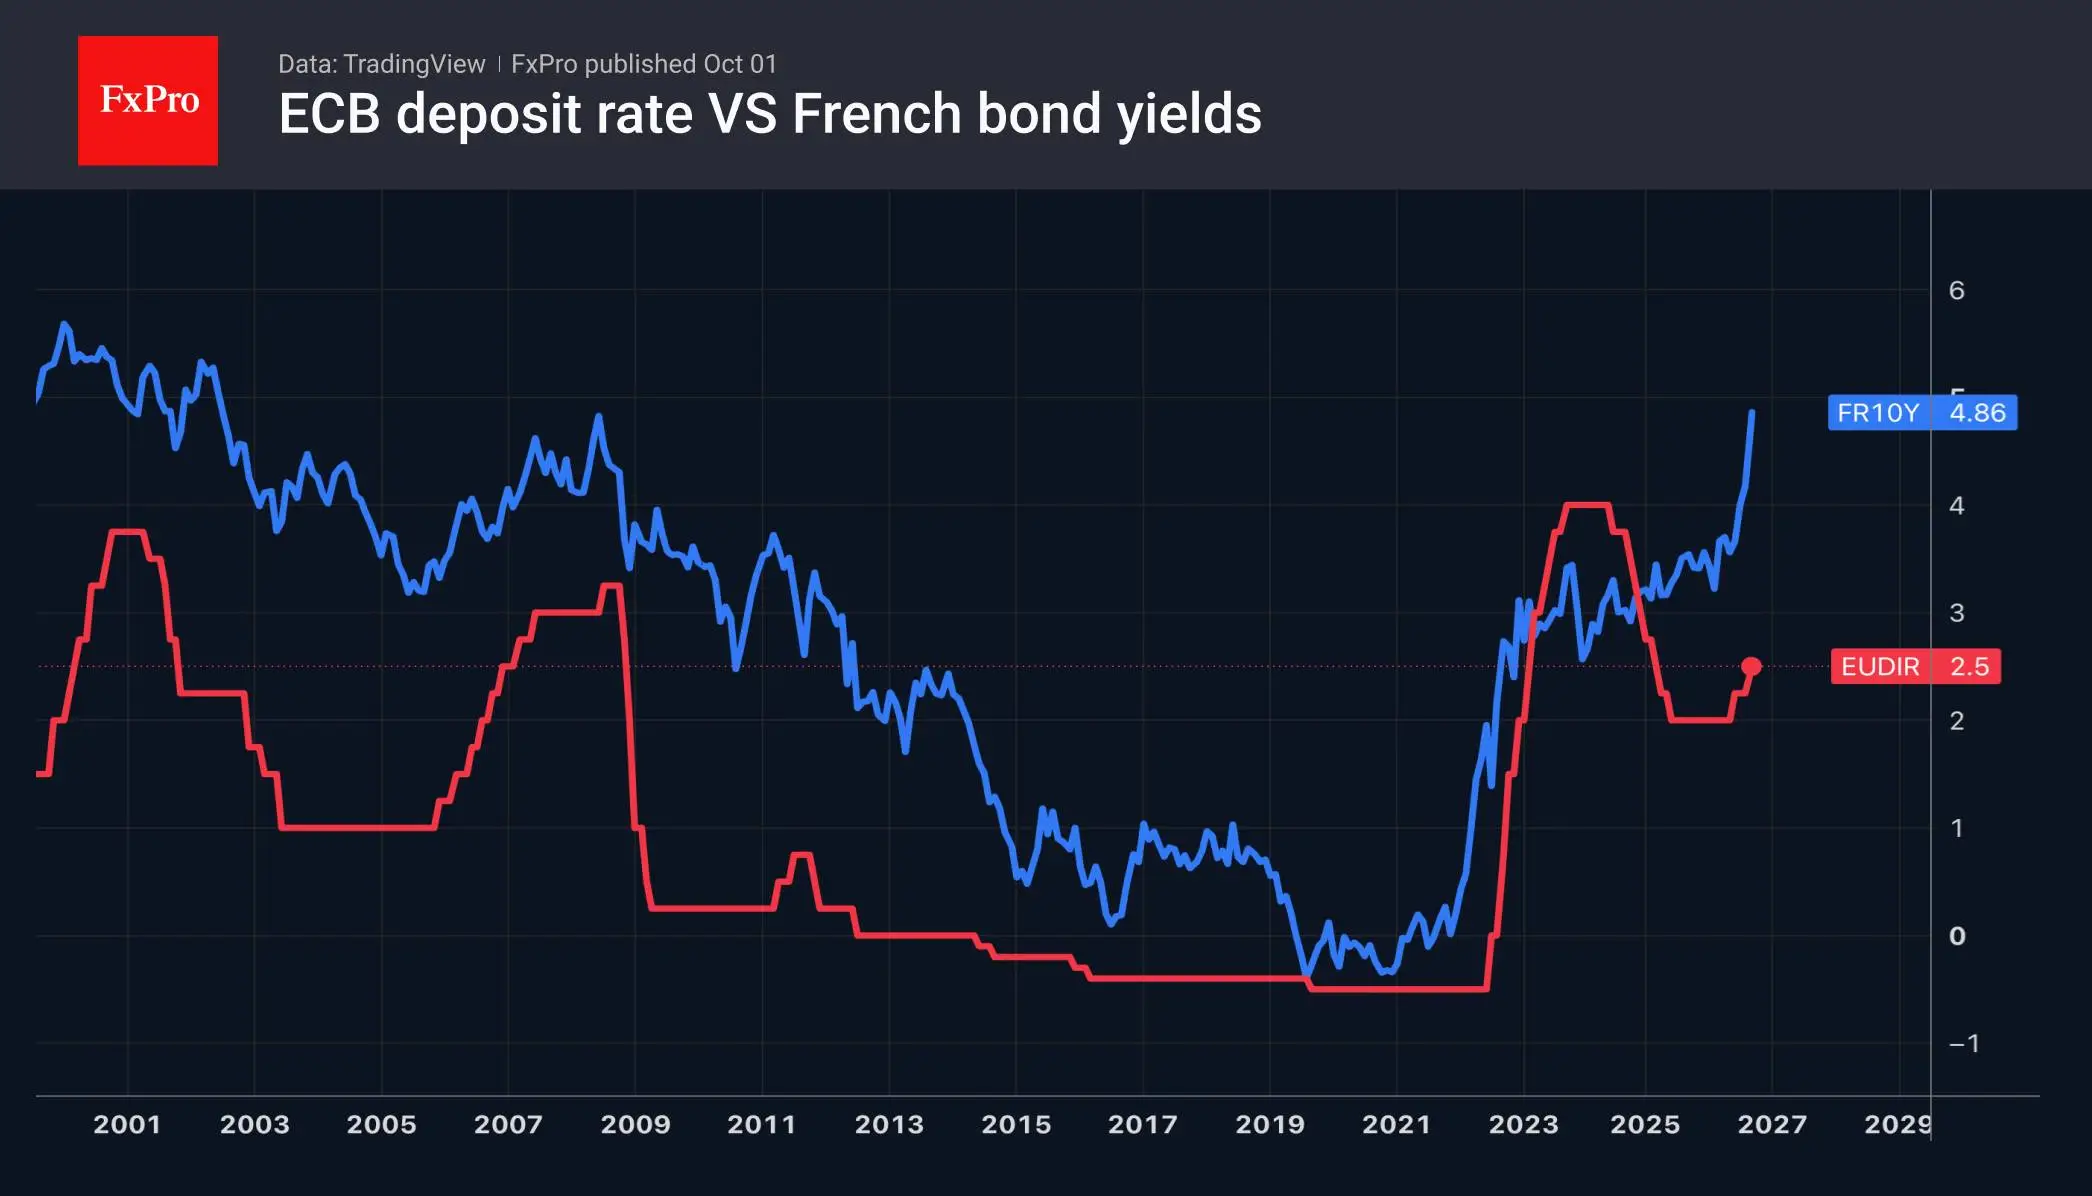
这些问题在法国尤为严重。作为欧元区第二大经济体若经济放缓,到2026年可能使预算赤字从占GDP的5.1%扩大至5.6%。鉴于政府专注于紧缩措施,而议会中的右翼和左翼政党都不愿遵守这些措施,行政与立法部门之间的冲突似乎不可避免。
投资者正在逃离法国,导致法国与德国国债收益率利差扩大至130个基点,为欧债危机以来最高水平——此前该利差在长达12年里仅呈相当温和的上行趋势。债券市场抛售加速,正使得欧元兑美元承压。
在这种情况下,通胀上升对单一货币不利,而非有利,因为物价上涨会影响单一货币的购买力,而央行将不得不在一段时间内按兵不动。欧元走弱可能要经过几个季度,才能通过该地区更具竞争力的出口价格重新提振欧洲经济。
总结:美国经济保持韧性以及油价走高支撑美元,而法国的通胀、债务风险和政治不稳定则令欧元承压。

天眼交易商
热点资讯
【直击亚市】美光点火AI交易!科技股集体走强,日元跌向158,债市遭三重暴击
 WikiFX
同一品牌、两个实体,一个被吊销
WikiFX全国堵在高速上,你盯的是非农
WikiFX24年一见!全球市场突遭“利率风暴”:美债收益率创24年新高、油价冲破100美元,华尔街警报拉响
WikiFX全球市场冰火两重天!债市杀疯了,AI股撑场等今日大考 别忘了PCE
WikiFX日本央行纪要刚刚公布!日元急跌触及158,10月加息预期骤降至20%?
WikiFX【直击亚市】美债又杀疯了!日元突然爆拉升破157,今日PCE重磅来袭
WikiFX点差翻倍那几秒,谁在赚你的钱
WikiFX外汇天眼祝国庆,交易稳赢
WikiFX对冲基金大举做空欧元!看跌期权成交量暴增至看涨的2.5倍
WikiFX汇率计算
