中金:如果美联储加息会发生什么?
摘要:中金公司发布研报称,根据CME数据,当前市场预计9月加息概率已经接近90%。美债市场也在定价加息。该行认为,加息未必是坏事,除非是连续加息;反之,不加息也未必就是好事。重点资产上,除了美股(尤其科技股)相对乐观外,其余资产已经充分计入9月加息预期。美债:短债利率走高,长债期限溢价先回落,甚至长债整体也可能逐步筑顶回落;美股:并不悲观,短期扰动甚至提供更好的买
中金公司发布研报称,根据CME数据,当前市场预计9月加息概率已经接近90%。美债市场也在定价加息。该行认为,加息未必是坏事,除非是连续加息;反之,不加息也未必就是好事。重点资产上,除了美股(尤其科技股)相对乐观外,其余资产已经充分计入9月加息预期。美债:短债利率走高,长债期限溢价先回落,甚至长债整体也可能逐步筑顶回落;美股:并不悲观,短期扰动甚至提供更好的买点;美元:如果美联储加息将重塑市场信任,对美元将提供支撑,反之亦然;黄金:不加息的空间大于加息,目前更多类似上行空间不确定的看多期权。
中金公司主要观点如下:
美联储到底要不要加息,是过去一个多月以来市场最割裂、摇摆和纠结的问题。沃什在7月底FOMC会议中对通胀目标和市场利率反身性的“模糊”表态成为美债“风暴”的起点,逼得美国财政部直接下场回购国债也不起作用,核心并不是因为债券供给一下子多了多少而无法消化、而是因为担心美联储无法给大家安心持有长期美债的“定心丸”。
图表1:美债期限溢价一度从7月末的0.65%攀升至8月中旬的0.90%
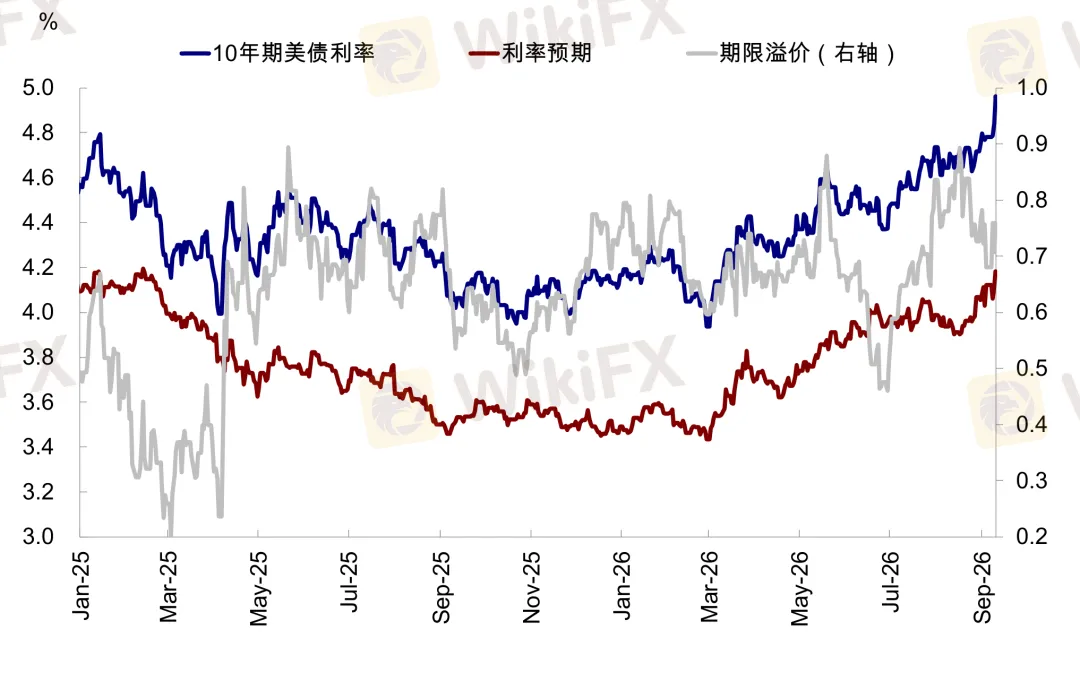
从那一刻起,加不加息就不仅仅是通胀和数据本身的问题了。所以,这才有了沃什在8月末Jackson Hole会议上不得不重新强调2%的通胀目标和抗通胀是美联储不可推卸职责(而不是市场利率走高自我实现)的鹰派发言来稳定市场预期,这也确实起到了一些效果,衡量投资者持有意愿的期限溢价从高点回落20bp。从维护美联储信誉角度,加息是最佳选择,除非后续数据都“配合”地低于预期。
但偏偏数据都不配合,从那以后的几个数据如非农、PPI和CPI接连超预期,美联储也的确“流年不利”,一步步被逼到“墙角”,迫使其兑现鹰派承诺。
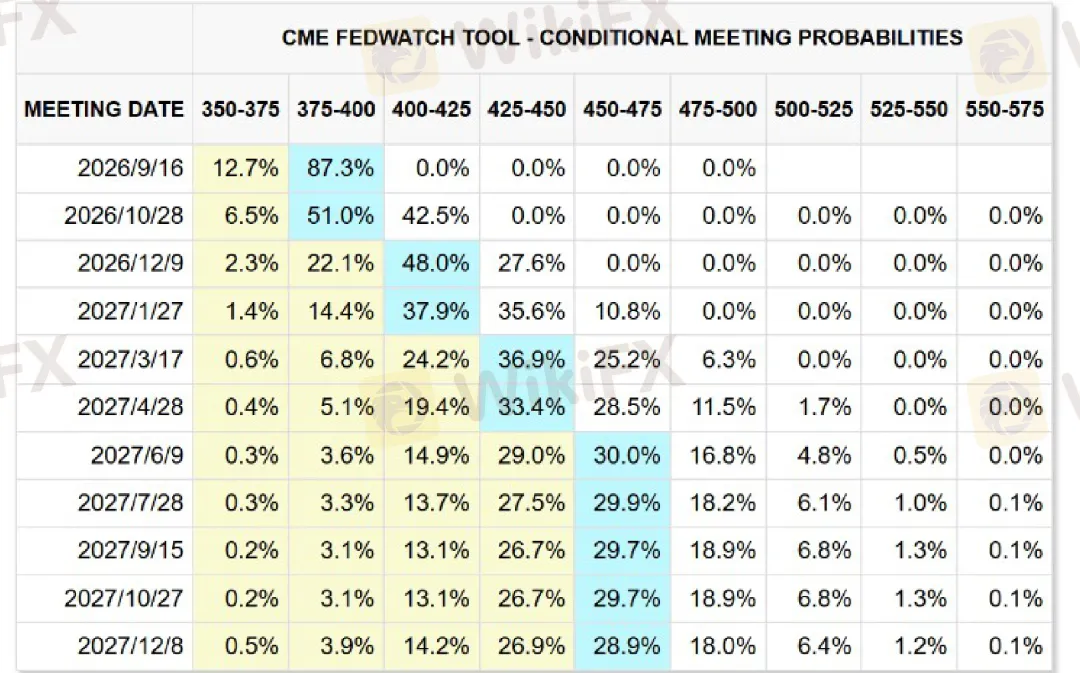
根据CME数据,当前市场预计9月加息概率已经接近90%。美债市场也在定价加息:8月底至今,2年期美债利率从4.34%升32bp至4.66%;当前4.96%的10年美债扣掉76bp的期限溢价,余下反映加息的4.18%的利率预期比3.5%的基准利率高出60bp,隐含超过加息两次的预期。
图表2:当前市场预期9月加息概率接近90%
因此,现在的问题已经从“要不要加息”转向“加息后会怎样”。在该行看来,市场的问题往往是事前因为害怕加息的影响而回避加息问题不做准备,却又在看到加息无可避免后过度担心加息后的冲击,该行认为也大可不必,关键不在于加息本身、而是为何而加。那么,美联储在本周会议上是否会加?加息后会发生什么?对资产配置又有何启示?
9月会不会加息?基本面处于两可之间,但从维护美联储信誉的角度,最好是加
作为一个参照系,如果JacksonHole上同样的话出自鲍威尔之口,那几乎可以肯定9月要加息了。在Jackson Hole会议上,沃什重申2%的通胀目标,强调美联储必须履行职责,将注意力放在物价上,语气不可谓不严厉。但沃什毕竟不是鲍威尔,其模糊的风格与鲍威尔截然相反,他认为市场过度依赖美联储指引会带来“镜厅效应”,不主张与市场充分沟通;且与市场的磨合也不充分。因此市场预期依然反复,9月初沃勒的鸽派发言还一度打压了加息预期。他指出近期通胀有回落迹象,能源价格尚未扩散到其它价格分项,应该“给去通胀一个机会”。
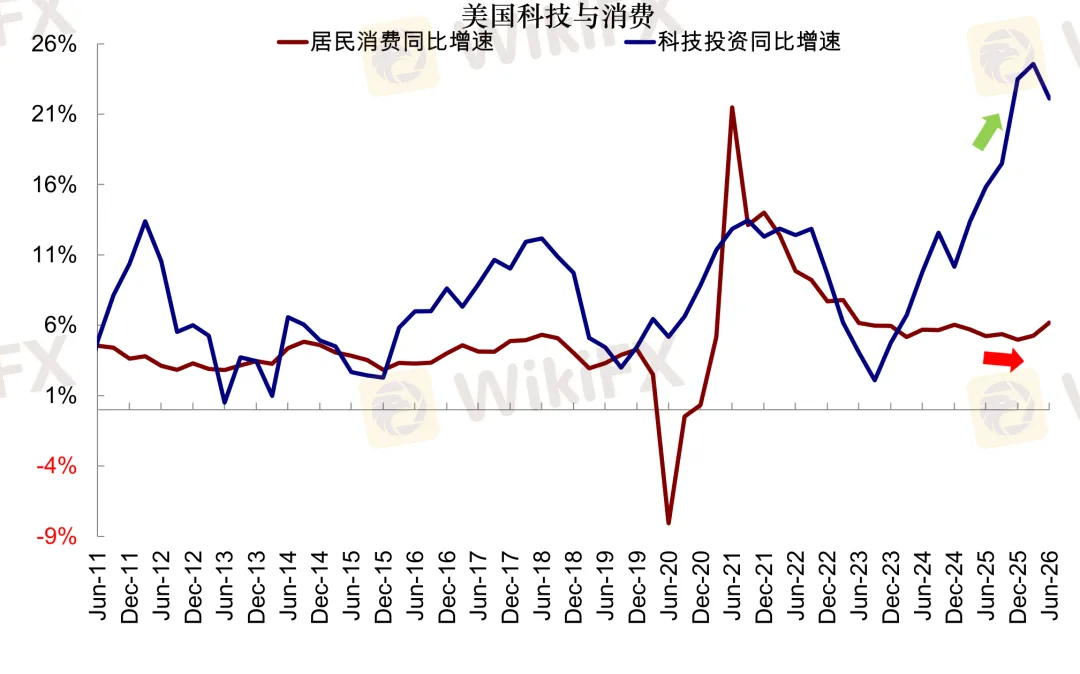
从基本面的角度看却在“两可之间”,即便包括通胀在内的几个数据都超预期,也仍可以找到“不那么强”的证据。1)通胀:8月数据走高主要受油价、机票和酒店这些看似不太可能持续的因素驱动。该行测算,除非油价中枢维持且超过95美元,否则年底CPI同比大概率从当前3.4%的水平回落。2)增长:美国的增长也是K型,虽然分化没那么极端,但在如此高的利率下,很多传统需求也会很快承受高成本的压力,尤其是地产,因此基本面因素不是起到决定性作用的砝码。
图表3:美国的增长也是K型,虽然是没那么极端分化的K型
从维护美联储信誉的角度,最好是加,这才是决定加息与否的关键。7月FOMC沃什的“刻意模糊”让市场预期陷入混乱,美债期限溢价从7月末的0.65%升至8月中的0.9%,迫使沃什在Jackson Hole会议上作出鹰派承诺。如果数据走弱,美联储估计还有腾挪空间,但随着非农和通胀陆续超预期,美联储也就被逐渐逼到“墙角”。虽然这些短期指标都有局限性,但在FOMC前也仅能依赖这些数据。试想,如果此次会议依然“强行不加”,那市场会如何看待此前的鹰派表态?恐怕只会造成更严重的信任危机和美债失控。
加息后会发生什么?短暂的“预防式加息”,往往都是“反着做”,是利空兑现
市场的问题是,在事前往往因为害怕加息影响而回避加息不做准备,但在看到加息风险不可避免时又过度担心加息后的冲击。
在分析加息影响时,相比加息本身,为何加息可能更加重要:1)持久且大幅的加息势必会通过提高融资成本、收紧金融流动性对实际增长和金融市场都造成更长期和大幅的冲击,最典型的就是2022年俄乌局势爆发后,美联储为了应对因疫情供需错配和油价高涨导致的供给高通胀而开启的持续16个月、幅度高达525bp的加息。2)相反,小幅甚至是预防式的加息,因为幅度小,扰动也有限,甚至很多时候预期提前计入,加息兑现往往意味着利空出尽。历史上有很多“经典案例”:
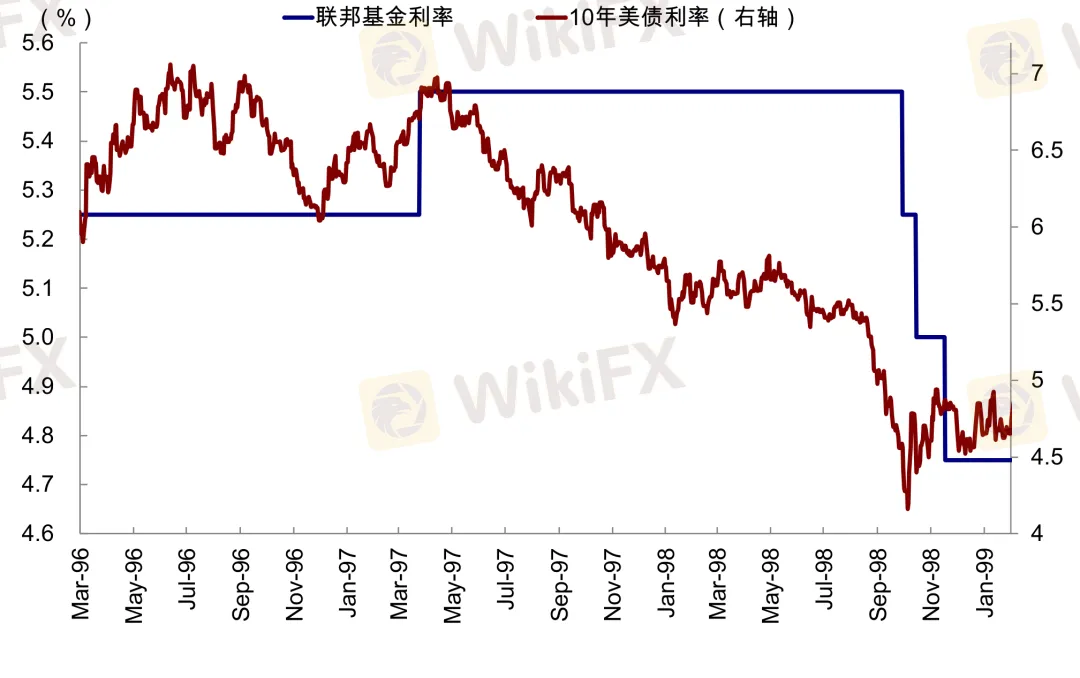
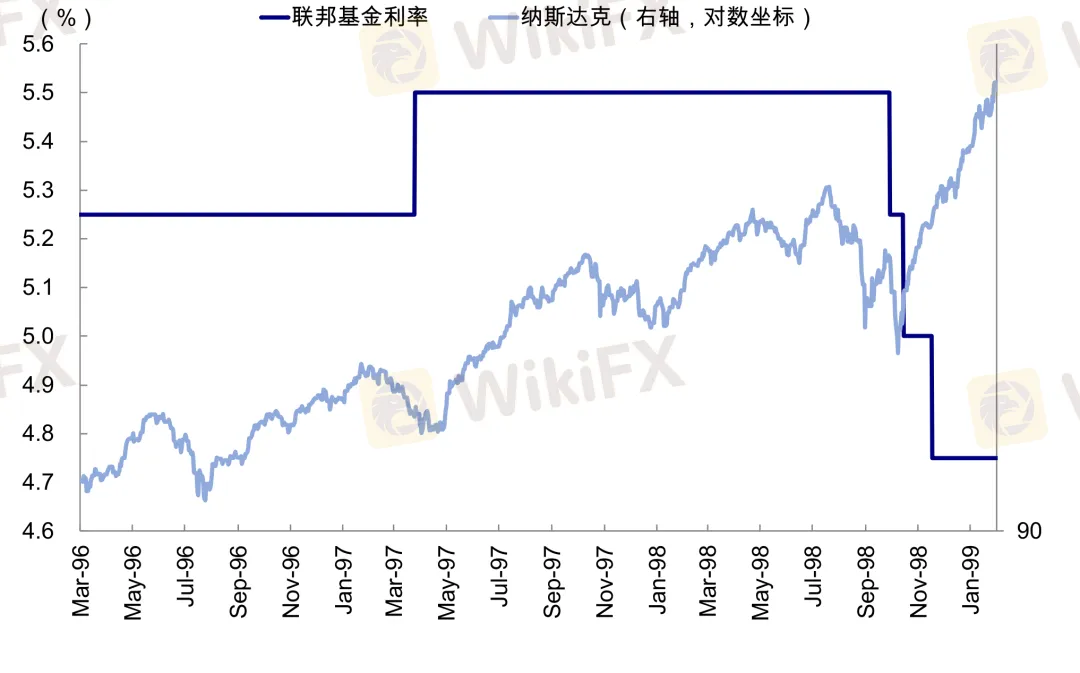
如果仅小幅加息甚至是“预防式加息”:由于预期已被提前计入,加息落地反而可能意味着利空出尽,对市场未必是坏事,都是“反着做”。典型案例是1997年的加息:当时美国的环境与现在类似,也是通胀有所升温但尚未失控,金融条件约束有限,经济增长受科技趋势支撑而保持强劲。但由于市场在1997年3月的FOMC前已逐步消化加息预期,因此政策落地后,美债收益率很快见顶回落,美股也在一周左右恢复上涨。
图表4:美债利率在1997年加息落地后不久便触及阶段性高点6.9%
图表5:美股在1997年加息落地的一周后便开始反弹
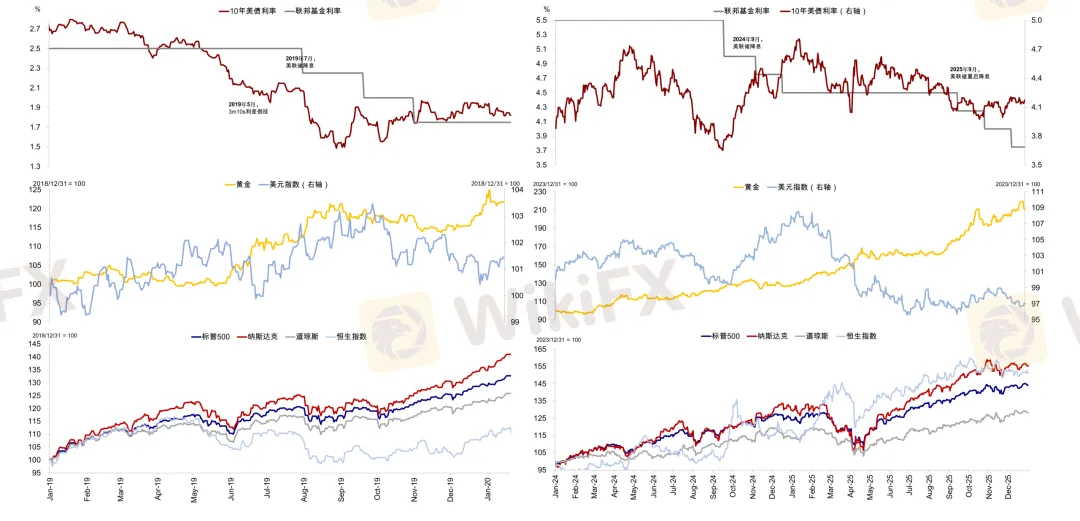
反过来,2019年、2024年和2025年”预防式降息“也上演了类似”剧本“。在这三轮降息中,经济虽面临一定下行压力,但并未出现失速风险,因此政策仅需小幅调整即可提供支撑。由于降息预期往往已被市场提前计入,真正落地后,交易主线会较快由”宽松预期“切换至”增长改善。美债和美元指数在降息落地后不久即见底回升,反应最为灵敏,黄金同样是降息前比降息后表现更好,除非像2025年那样出现宏大叙事大幅推升金价;美股等待降息传导至分子端,因此在降息后仍有一定涨幅;港股在一定程度上受益于分母端改善,但国内基本面才是决定性因素,例如2025年9月降息后一度冲高,但也成为本轮的高点。
图表6:2019年、2024年和2025年“预防式降息”中,在降息落地后,交易主线会较快由“宽松预期”切换至“增长改善”
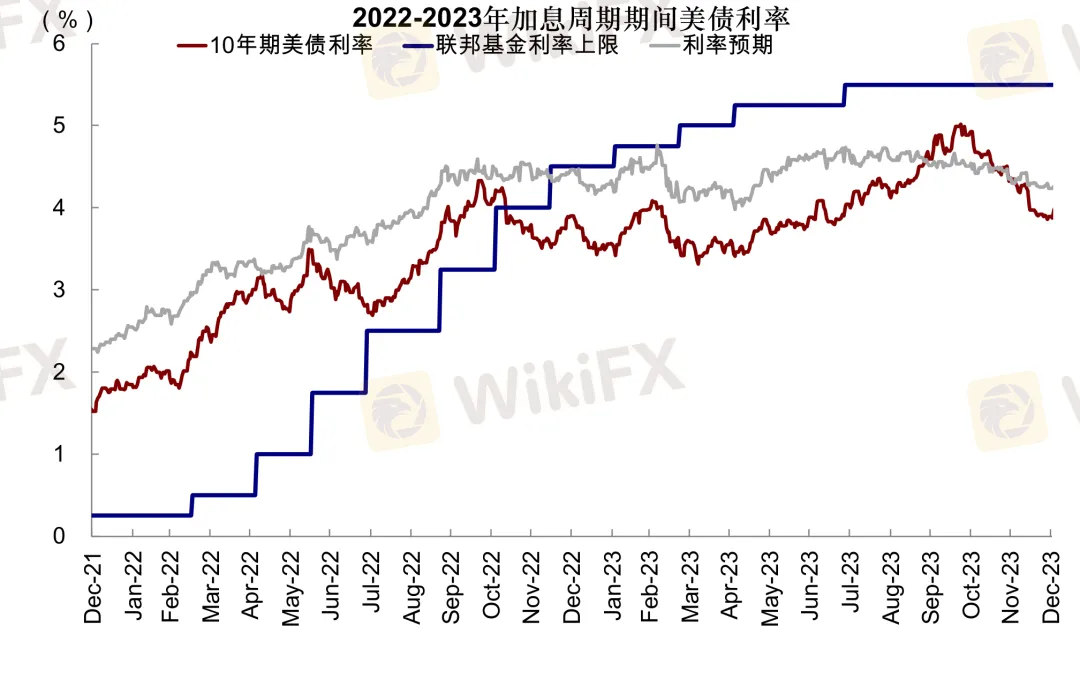
如果需加息多次:市场调整幅度更大、时间更长,典型如2022-2023年的紧缩周期。在疫情供应链中断和俄乌冲突的双重影响下,2022年初美国CPI同比达7-8%,6月更是超过9%。此时货币政策明显滞后于通胀形势(fall behind the curve),美联储不得不从2022年3月起快速加息,直至2023年7月,累计加息525bp。
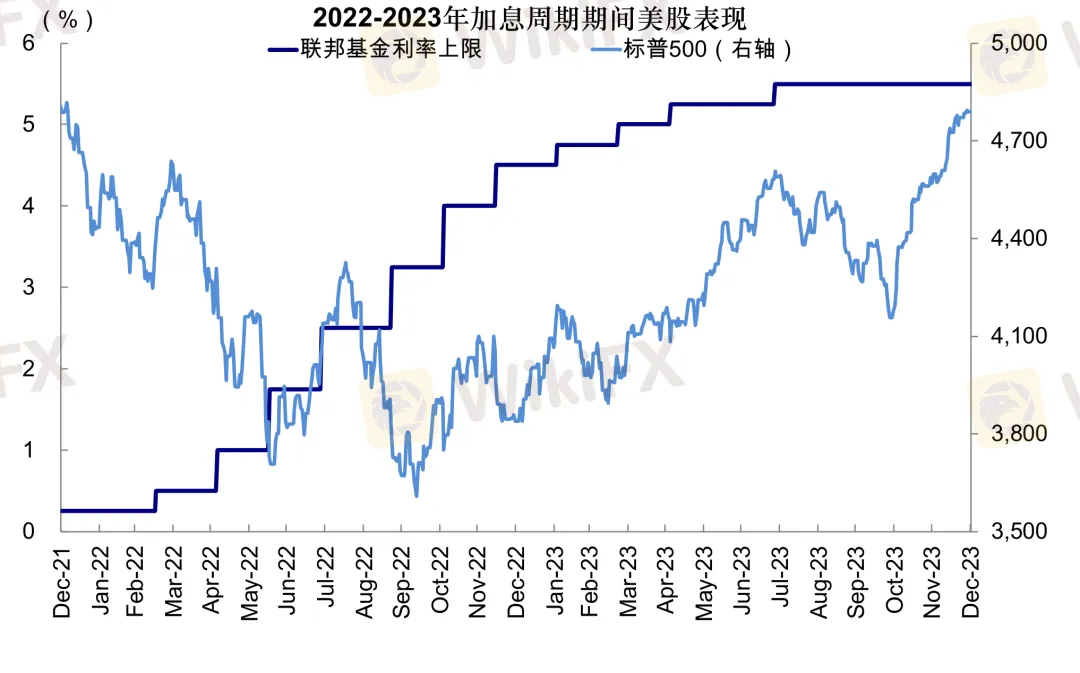
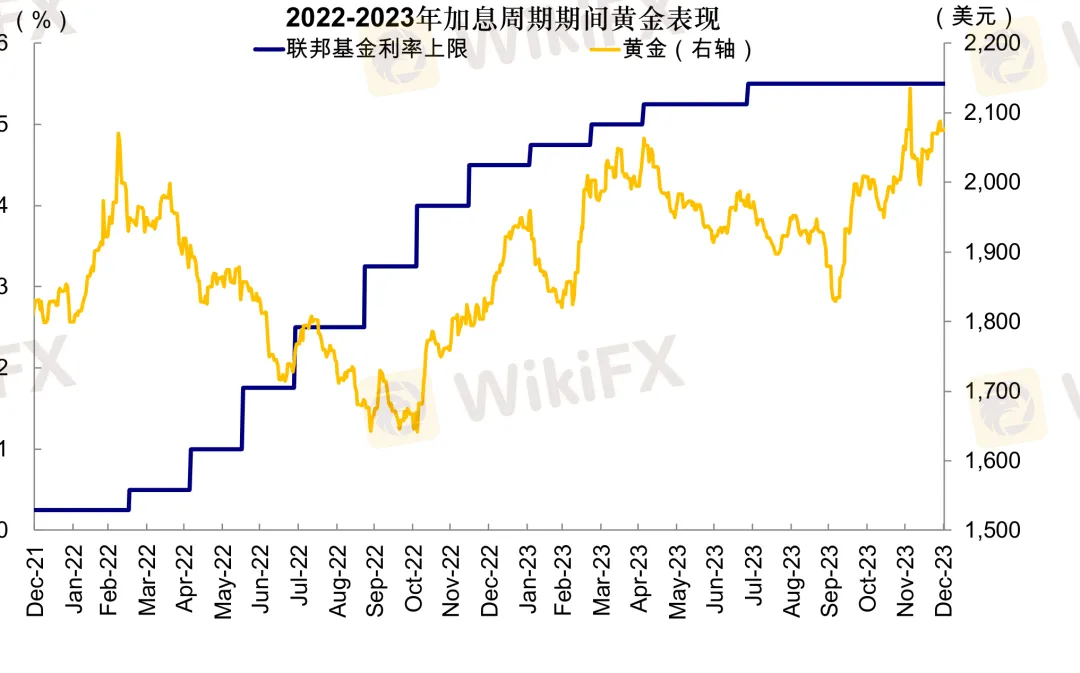
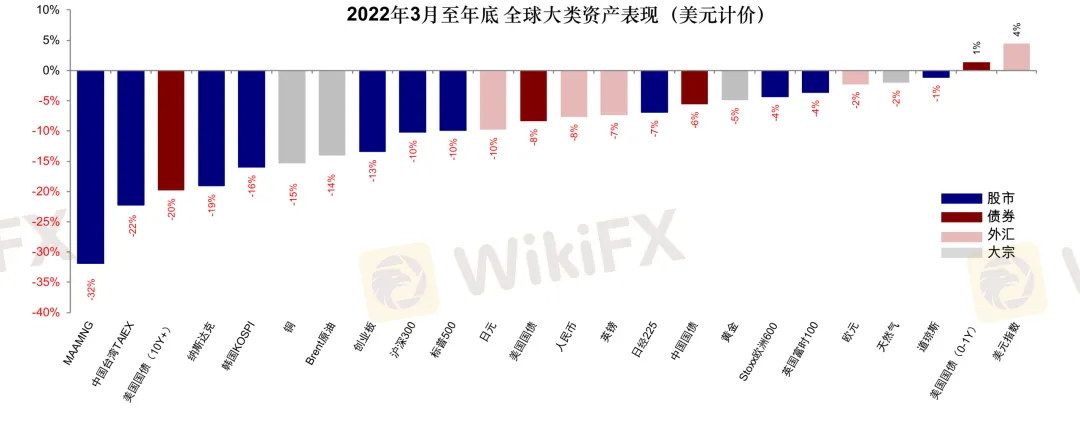
这一轮紧缩对资产价格的压制持续时间明显更长。10年美债利率在2023年10月才触顶,较加息启动时抬升278bp,利率预期在2023年3月触顶,抬升171bp;标普500和黄金在2022年10-11月触底,对应美国通胀拐点确认的时点,跌幅分别为18%和16%。进一步剔除2023年以来AI产业趋势对风险资产的支撑,仅观察紧缩冲击最集中的2022年3月-12月,可以发现除了代表现金的美元指数(4.5%)和短端美债(1.4%)外,股票、长债、黄金等主要资产全部下跌。
图表7:10年美债利率在2023年10月才触顶,利率预期2023年3月触顶
图表8:标普500在2022年10月触底,跌幅18%
图表9:黄金在2022年11月触底,跌幅16%
图表10:2022年3月到12月,除了代表现金的美元指数和短端美债外,其余主要资产全部下跌
能持续且大幅加息吗?目前不存在这个基础,除非油价失控
目前看,连续且大幅加息的基础并不存在,除非油价中枢一直维持在95美元以上甚至更高,导致CPI同比难以回落甚至走高。反过来,当前美国经济K型分化,高利率反过来抑制传统需求,美国基本面也未必“扛”得住持续加息,这也恰恰会成为抑制多次加息的“反身性”。
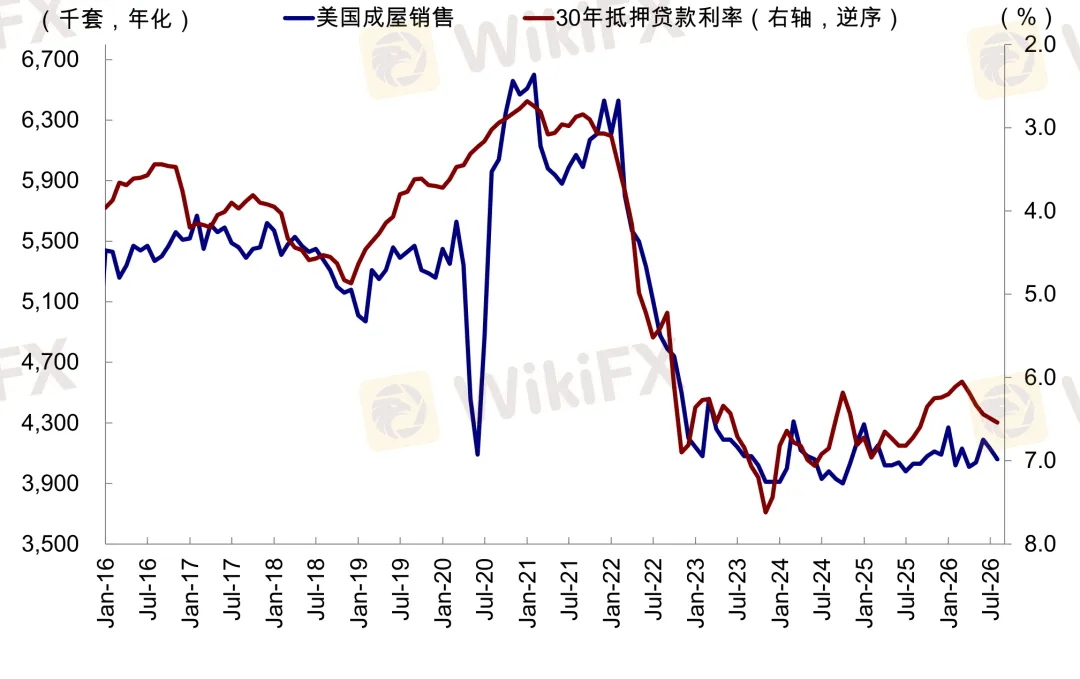
传统需求已经受到高利率约束。8月ISM制造业PMI在高利率抑制下回落,其中具有前瞻性的新订单分项从56.7滑落至53.7。对利率敏感的地产数据也受到影响,成屋销售再度回落。此外,近年来IT和金融行业持续裁员,也可能对消费造成扰动。
图表11:近期利率的走高推动此前一度修复的地产数据再度回落
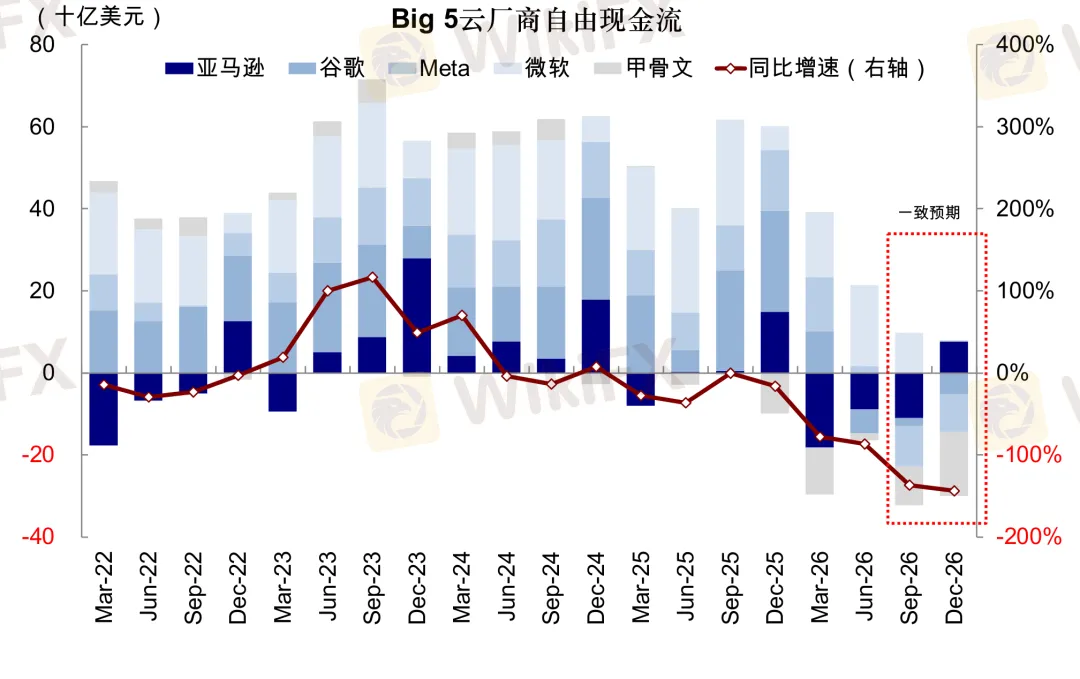
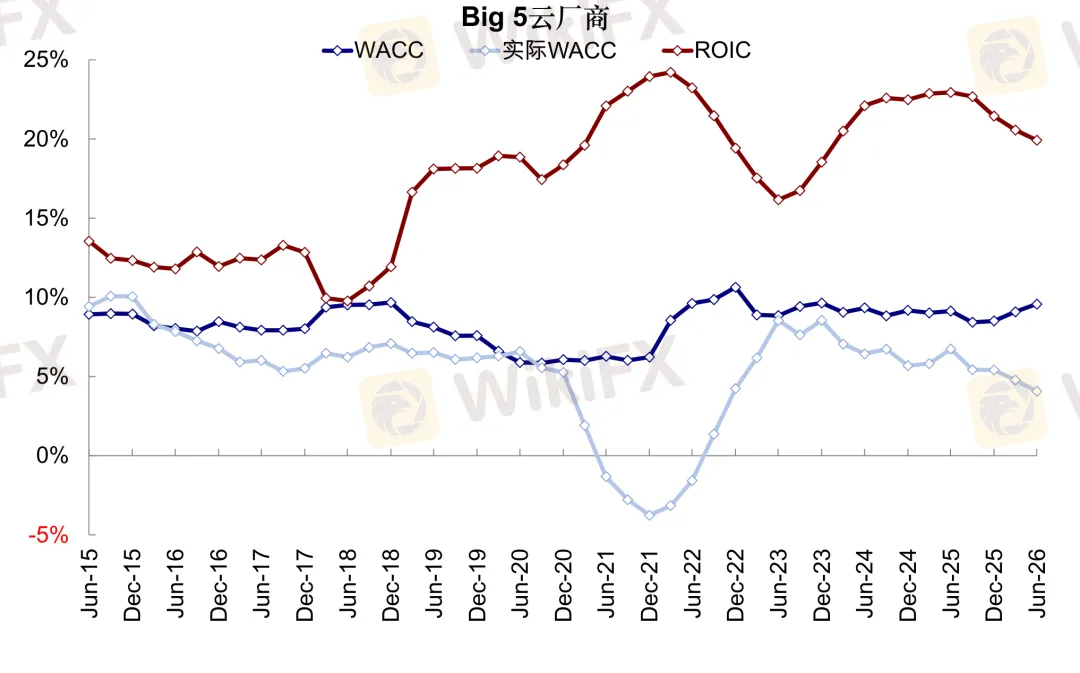
AI作为重要增长引擎,对融资条件的敏感度也在上升。随着云厂商自由现金流开始转负,美国AI投资对外部融资的依赖度逐步提高。虽然云厂商的ROIC(20%)仍明显超过WACC(9%),但在AI需求侧面临阶段性瓶颈的背景下,如果融资成本大幅抬升,可能削弱云厂商的资本开支意愿。
图表12:除微软、Meta外的云厂商二季度自由现金流已经转负
图表13:当前云厂商19.9%的加权ROIC高于WACC的9%
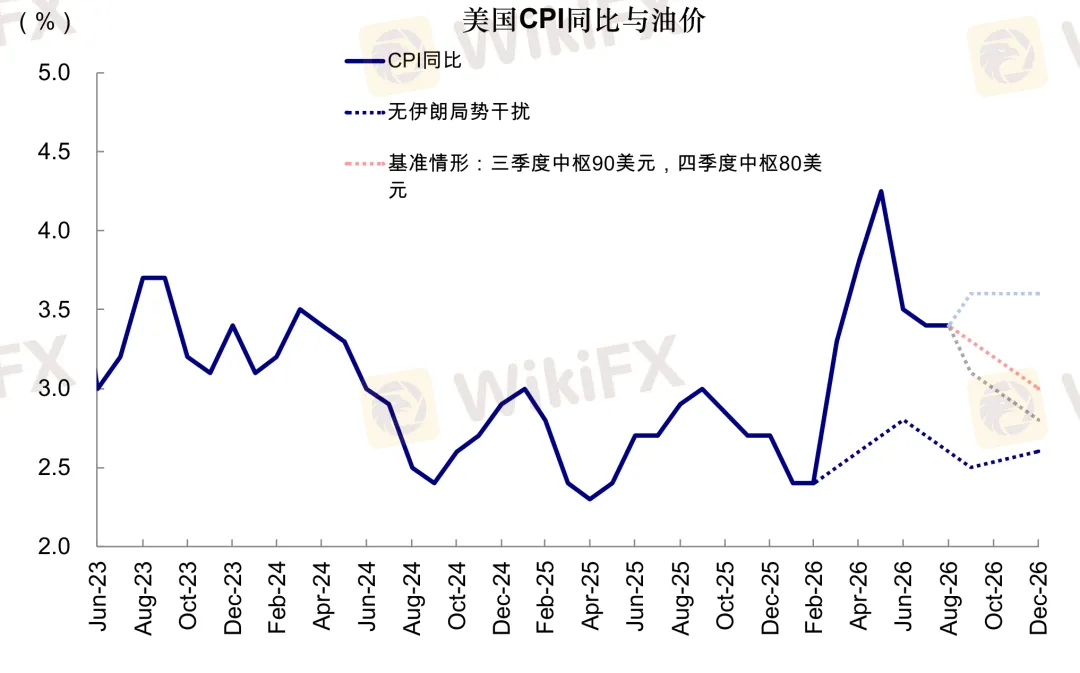
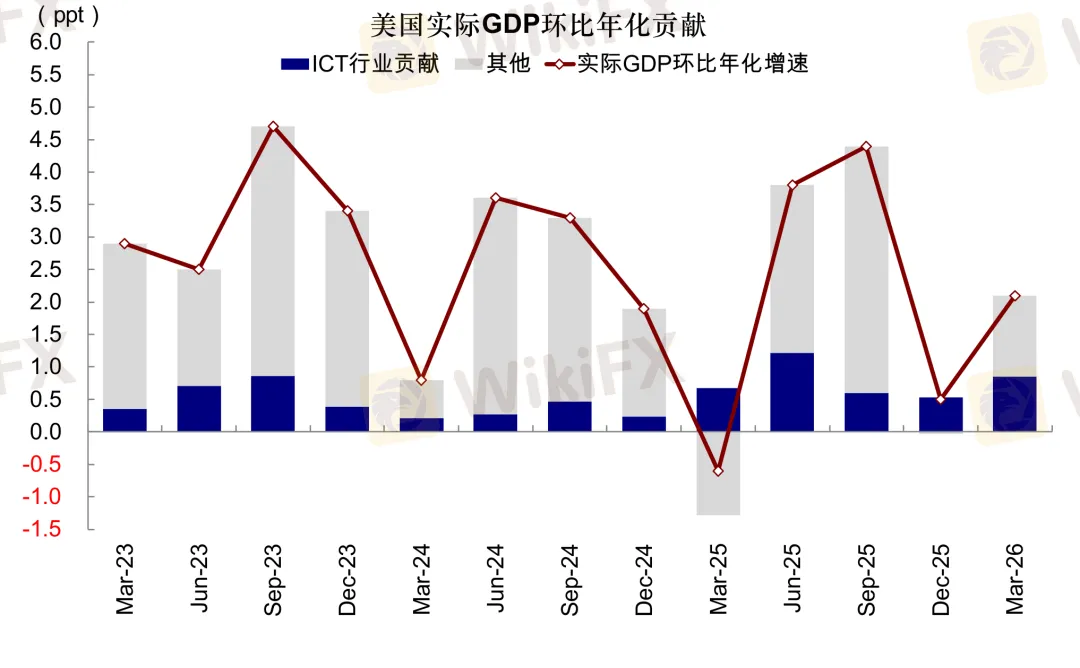
什么情况下会转为多次且连续加息?1)油价失控并长期始终处于高位:基准情形下,油价三四季度中枢在80-90美元,该行测算CPI同比会在年底回落至3.0%左右。但在极端情况下,如果假设油价中枢保持在100美元(9月以来均值)甚至更高,那么CPI同比年底可能超过3.6%,届时将给美联储带来更大压力。2)AI资本开支再度超预期强劲时:一方面会导致科技硬件价格抬升,推升核心通胀,例如8月PPI环比中,电子元器件就是一个重要贡献项;另一方面AI本就已经贡献美国GDP环比的40%,如果资本开支大幅加速,甚至扩散到别的领域,那么美联储就很难用“基本面不好”作为理由去降息了。
图表14:CPI同比路径测算
图表15:AI贡献了一季度美国增长的40%
对资产的启示:加息未必是坏事,宣泄完反而提供更好买点;不加息未必就是好事
基于上文中对加息的原因、及不同加息形态的影响分析,该行与市场想法的不同之处在于:不认为加息是洪水猛兽,加息未必是坏事,除非是连续加息;反之,不加息也未必就是好事。不是说加息不会造成扰动,但短暂的加息更多是提前计入,往往是反着“反着做”,2024年和 2025年的降息是这样,1997年的加息也是这样,因此如果造成扰动,反而可能提供更好的买点。相反,如果强行不加息带来短期提振,却可能造成未来更多麻烦。
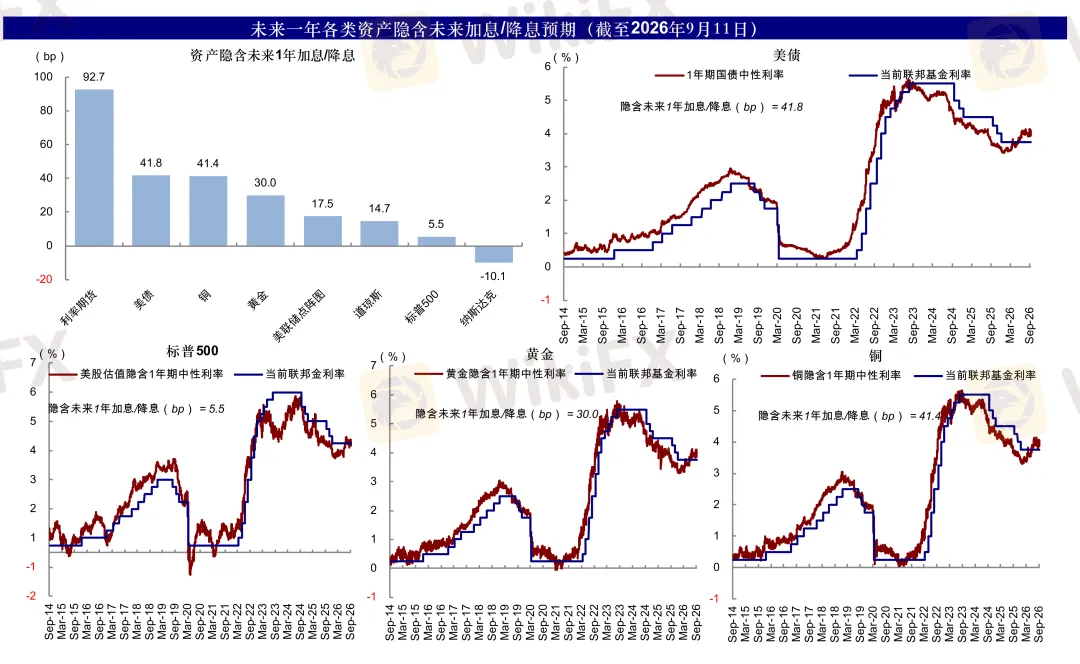
从各类资产计入的未来一年加息预期看,利率期货(3.7次)>美债和铜(1.7次)>黄金(1.2次)>美联储点阵图(0.7次)>道琼斯(0.6次)>标普500(0.2次)和纳斯达克(-0.4次)。与7月FOMC结束时相比,10年期美债利率预期抬升15bp,2年期美债抬升了30bp。这意味除了美股(尤其科技股)相对乐观外,其余资产已经充分计入9月加息预期,与1997年3月加息前的情形相似。具体而言:
图表16:从各类资产计入的未来一年加息预期来看,利率期货(3.7次)>美债和铜(1.7次)>黄金(1.2次)>美联储点阵图(0.7次)>道琼斯(0.6次)>标普500(0.2次)和纳斯达克(-0.4次)
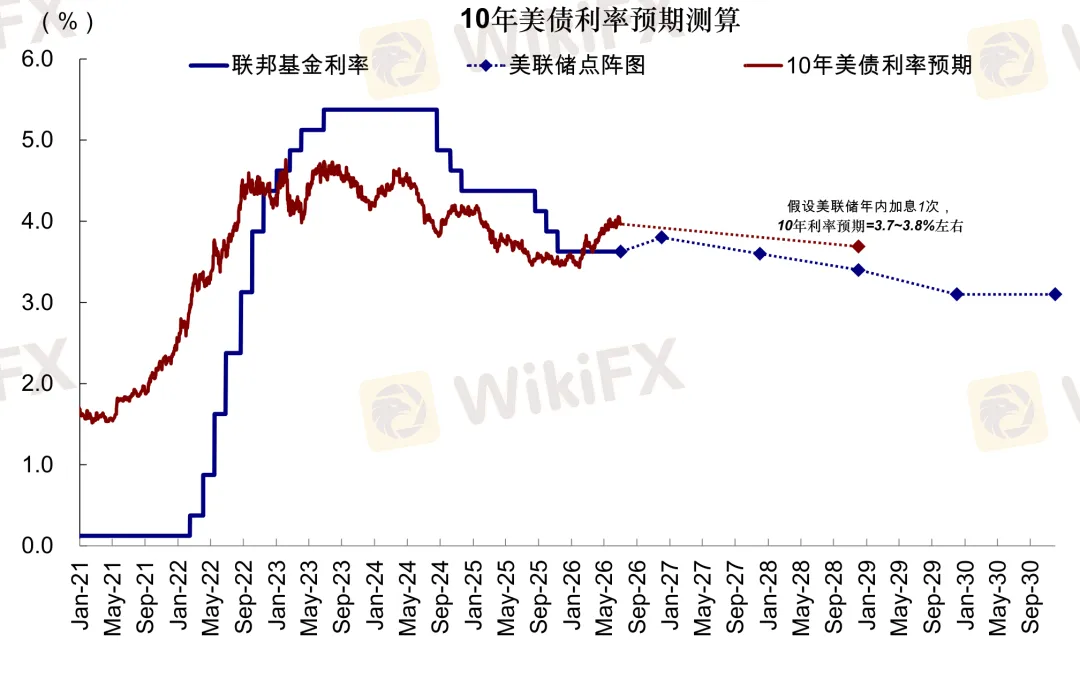
1)美债:短债利率走高,长债期限溢价先回落,甚至长债整体也可能逐步筑顶回落。一方面,加息一次对应中枢4.5~4.7%,当前长债利率已经计入年内1.7次加息,充分反映了“预防式加息”的预期。另一方面,加息重塑信心后,推高长债利率的期限溢价也将收窄。因此美债已经体现了较高的“赔率”特征。
图表17:若美联储加息1次,对应美债中枢4.5~4.7%,有交易机会
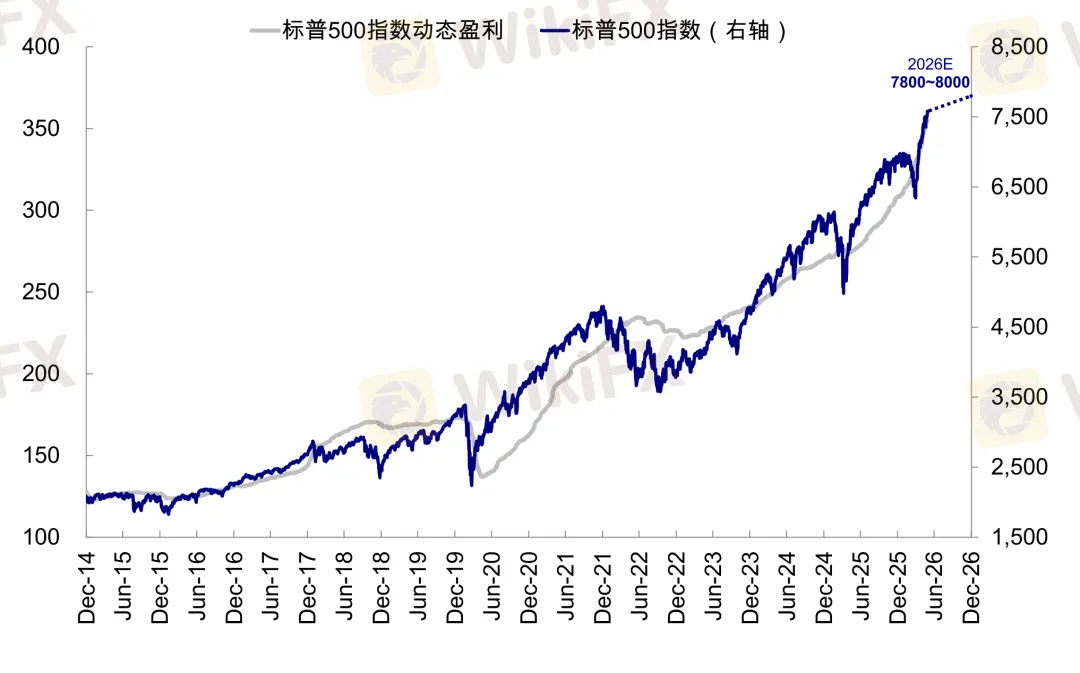
2)美股:并不悲观,短期扰动甚至提供更好的买点。6月初该行就进一步上调标普500点位至7800-8000。市场到了该行这一点位后也开始纠结震荡,一是因为未来AI驱动下盈利空间还需等待催化,二是加息等宏观因素的扰动。随着加息落地,如果AI产业发展有新催化,美股仍有上行空间,短期如果出现较大扰动也可以提供更好买点。
图表18:基准情形下,该行年中上调2026年标普点位至7800~8000
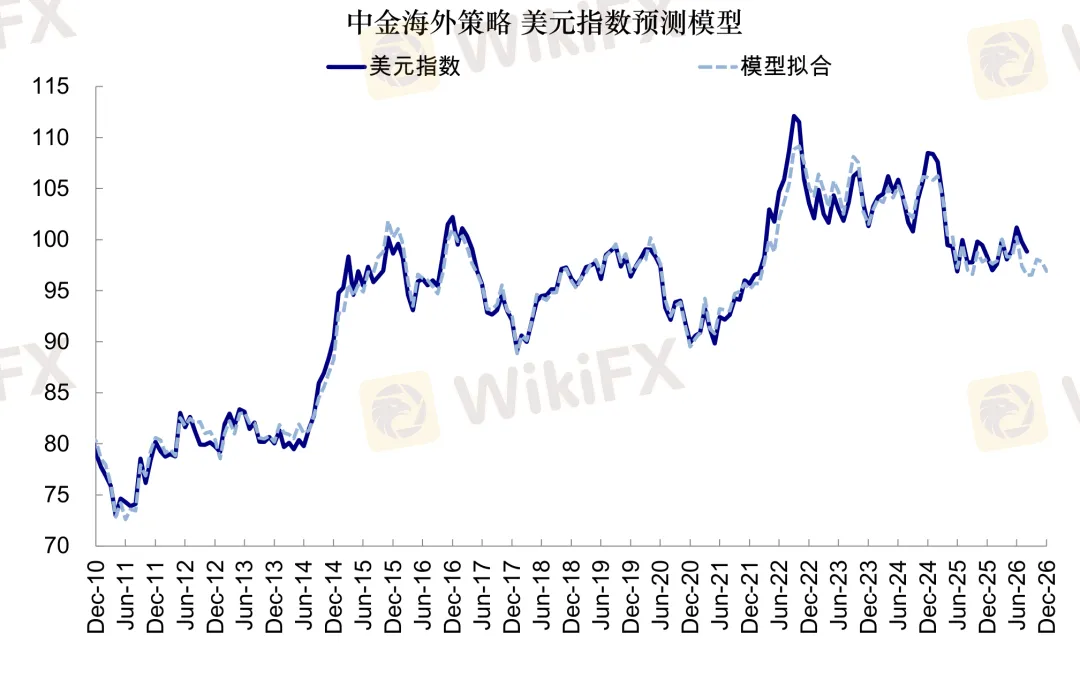
3)美元:如果美联储加息将重塑市场信任,对美元将提供支撑,反之亦然。该行的美元模型预计下半年美元指数将在96~98区间震荡。
图表19:该行预测2026年下半年美元指数或在96~98区间内震荡,不至大幅走弱
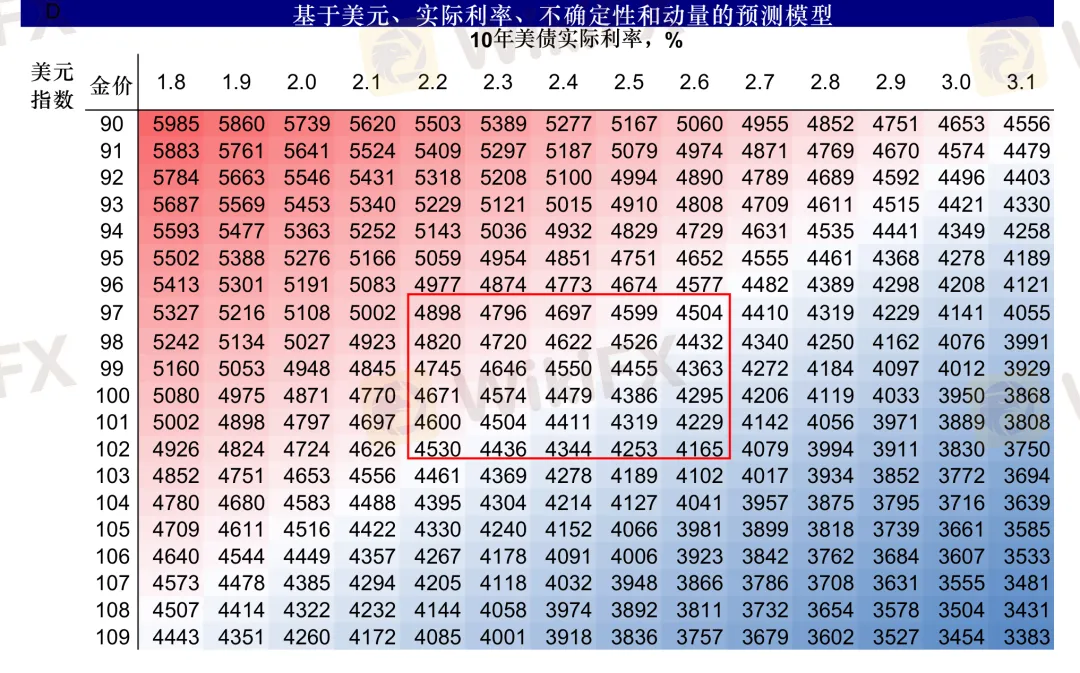
4)黄金:不加息的空间大于加息,目前更多类似上行空间不确定的看多期权。仅仅基于美债利率和美元的静态测算来看,黄金支撑位在4400-4600附近。除非连续加息,黄金的下行压力相对可控,但上行空间也需要更多宏大的叙事。美联储不加息可以给黄金营造出信任丧失和去美元化的宏大叙事,而加息恰恰削弱了这一叙事,所以上行空间不如不加息时大,得等待更多叙事催化。
图表20:该行静态根据美债利率和美元测算的支撑位4400-4600附近
天眼交易商
热点资讯
美联储一旦开启加息周期,“连加3次”是合理预期?
WikiFX突然,直线大跳水!美伊,局势突变!国际油价,大跌
WikiFX“站在光里”的光博会:1.6T光模块还在导入 6.4T的NPO又要来了
WikiFX油价是特朗普的“大麻烦”,而日元是所有人的
WikiFX机构力挺光模块 龙头强势涨停!13只绩优潜力股曝光
WikiFX在即将到来的美联储加息前,黄金小幅走低跌破 4,350 美元
WikiFX因沙特管道中断导致油价上涨,加元获得支撑
WikiFXATFX:CME Fed Watch预测 美联储9月加息概率超70%
WikiFX订单流根本不用花几千块,打开行情软件就能用
WikiFX白银价格预测:白银/美元空头在64.75-64.85美元汇合区下方占据上风
WikiFX汇率计算

